
Vous payez chaque année des droits de garde sur votre PEA alors que des offres en ligne n'en facturent pas ? Le transfert vers un établissement moins cher est possible, sans clôturer et sans perdre l'antériorité fiscale. Encore faut-il chiffrer le gain, connaître les plafonds et lancer la procédure au bon moment.

Les frais à comparer et leurs plafonds
Depuis le 1er juillet 2020, les frais d'ouverture d'un PEA sont limités à 10 €, rappelle economie.gouv.fr. Ce n'est pas là que se joue l'écart.
Concentrez-vous sur trois blocs :
1. La tenue de compte et les droits de garde : 0,40 % de la valeur des titres détenus par an, avec des frais fixes par ligne limités à 5 € pour une ligne cotée ou 25 € pour une ligne non admise aux négociations.
2. Les frais de transaction : 0,5 % du montant si l'ordre est passé en ligne, 1,20 % s'il passe par un autre canal comme le téléphone ou le courrier.
3. Le transfert lui-même : 15 € maximum par ligne de titres détenus, ou 50 € pour des titres qui ne sont pas admis aux négociations sur une plateforme, dans la limite de 150 € pour l'ensemble des frais liés au transfert.
L'écart entre les modèles explique l'intérêt du transfert. Les banques traditionnelles respectent souvent le plafonnement tarifaire sans aller beaucoup plus bas. Les PEA en ligne ont généralisé un modèle où il ne subsiste que des coûts de transaction : pas de frais d'ouverture, de clôture ou de garde. Côté ordres, les courtiers en ligne proposent des tarifs bien plus attractifs, parfois inférieurs à 0,1 %, contre des tarifications proches des plafonds ailleurs.
Avant toute décision, téléchargez les conditions tarifaires actuelles de votre banque et de l'offre visée. Les grilles changent, les ordres de grandeur restent le bon outil de comparaison.
Calculer si le transfert devient rentable
Prenez votre encours réel, pas une moyenne théorique. À titre de repère, l'encours moyen par PEA tourne autour de 17 584 €, contre 18 659 € en 2023.
Faites ensuite un calcul simple :
- Coût annuel actuel : droits de garde + frais fixes par ligne + vos frais d'ordres sur douze mois.
- Coût annuel cible : mêmes ordres avec la tarification en ligne, souvent sans droits de garde.
- Coût unique du transfert : au maximum 150 €, souvent moins si vous détenez peu de lignes.
Exemple prudent : avec 17 500 € d'encours taxé à 0,40 %, vous payez environ 70 € par an de droits de garde, hors frais par ligne. Si l'offre cible ne facture aucun droit de garde, un transfert à 120 € est amorti en moins de deux ans, sans compter l'économie sur chaque ordre.
Deux détails changent le point mort :
Selon legifrance.gouv.fr, en cas de transfert en cours d'année, les frais de tenue prélevés par le premier organisme ne peuvent excéder une part du plafond proportionnelle à la durée effective de gestion. Si le trop-perçu a déjà été prélevé, la différence est restituée au titulaire. Vous ne payez donc pas deux années pleines de frais de garde.
Dans certains cas, l'établissement qui accueille le PEA accepte de rembourser une partie ou la totalité des frais de transfert, sur justificatif. Demandez-le par écrit avant de lancer le dossier et conservez la facture de transfert.
Transférer sans perdre vos droits ni rester bloqué
Economie.gouv.fr précise que le transfert intégral des titres et espèces de votre PEA d'un établissement financier à un autre ne constitue pas un retrait. Le PEA conserve donc son antériorité fiscale, sans perte des avantages liés à la durée de détention.
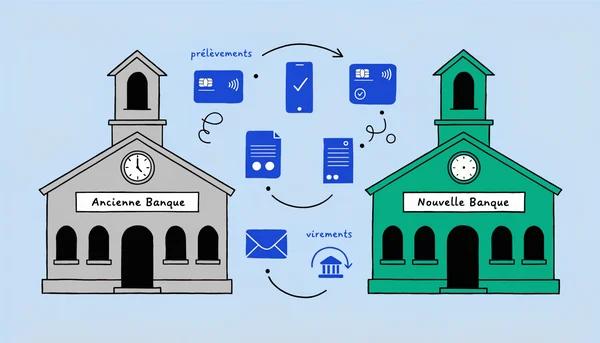
La procédure suit toujours le même schéma :
- Ouvrez un PEA vide auprès du nouvel établissement, sans dépasser les plafonds de versement.
- Signez le mandat de transfert auprès du nouvel établissement. C'est lui qui pilote la récupération des titres et espèces.
- Laissez l'ancien établissement transmettre les positions, l'historique des versements et la date d'ouverture.
- Contrôlez à l'arrivée le nombre de titres, les espèces et l'ancienneté reprise.
Prévoyez le plus souvent entre deux et quatre semaines d'attente. La présence de titres non cotés peut nettement allonger l'opération, jusqu'à environ deux mois.

Pendant le transfert, les opérations d'achat ou de vente sont bloquées. Réalisez vos arbitrages importants avant de lancer la procédure, évitez les périodes de forte volatilité si vous devez agir vite, et ne lancez pas un transfert juste avant le détachement d'un dividende ou une opération sur titres que vous voulez arbitrer.
Négocier d'abord, partir au bon moment
Comparez les banques et négociez avec votre établissement actuel pour tenter d'obtenir des frais allégés, voire une prise en charge par la nouvelle banque. Commencez par le levier le plus simple :
- Calculez votre surcoût annuel avec vos chiffres des douze derniers mois.
- Envoyez ce calcul à votre conseiller et demandez un alignement, une exonération des droits de garde ou un geste sur les ordres.
- Si le refus est net, demandez à l'établissement d'accueil une prise en charge des frais de transfert sur justificatif.
Lancez le transfert quand votre portefeuille est stable, sans ordre en cours et sans besoin d'intervenir pendant quelques semaines. Gardez chaque document : demande signée, relevé de frais, preuve de restitution au prorata. C'est cette trace qui sécurise l'économie réalisée.