
Entre le premier emploi, un déménagement et une prime de bienvenue, changer de banque est devenu un acte courant chez les jeunes actifs. Selon une étude du cabinet VERTONE publiée en février 2025, chaque année 5 % des Français majeurs changent de banque principale, soit 2,7 millions de clients. Les offres de bienvenue arrivent en tête des motifs invoqués (24,3 %), et jusqu'à 44 % chez les 18-24 ans. C'est aussi dans ces situations que l'erreur se paie : un loyer non prélevé, un salaire qui n'arrive pas, des virements permanents qui continuent de partir sur un compte qu'on croyait clos.
La bonne nouvelle, c'est que la loi française a prévu l'essentiel. Le service d'aide à la mobilité bancaire, instauré par la loi Macron, est gratuit et oblige les banques à faire toutes les démarches à votre place. Encore faut-il comprendre le calendrier réel, qui ne se lit pas comme une succession de créneaux fixes et ne s'arrête pas aux 22 jours ouvrés affichés partout.
Deux options, et une seule qui vous décharge vraiment
En cas de changement d'établissement, vous avez deux possibilités, rappelle economie.gouv.fr :
- Faire les démarches vous-même : prévenir votre employeur, l'administration fiscale, votre mutuelle, vos fournisseurs d'énergie, vos abonnements, changer vos coordonnées bancaires partout.
- Passer par le service d'aide à la mobilité bancaire : c'est votre nouvelle banque qui s'occupe de tout, gratuitement.
Pour un jeune actif avec un loyer, une mutuelle, un abonnement de transport, Spotify, une assurance auto et une domiciliation fiscale, l'option 2 n'est pas un confort, c'est une évidence. Le service concerne uniquement les comptes de dépôt (courant et paiement) détenus par des particuliers en France, hors besoins professionnels. Les comptes sur livret, à terme, PEL et CEL en sont exclus - pour ces derniers, le transfert n'est pas une obligation légale et il faut l'accord des deux banques.
L'écrit, et rien que l'écrit
Le point que tout le monde rate : vous devez donner votre accord écrit à la banque d'arrivée. Ce n'est pas un formulaire vague. Selon service-public.fr (vérifié en septembre 2026), votre accord doit contenir trois éléments précis :
- la demande d'annulation de tous les ordres de virement permanent présents sur votre compte d'origine, avec la date de fin d'émission ;
- votre choix de demander ou non la clôture du compte de départ ;
- si vous demandez la clôture, la date à partir de laquelle le solde positif doit être transféré sur le nouveau compte.
Sans ces trois lignes, vous laissez votre banque d'origine décider à votre place. Et c'est précisément ce qui crée les mauvaises surprises : un virement permanent qui continue de partir, un compte qui reste ouvert et que personne ne surveille.
Le calendrier réel : des étapes enchaînées, pas des créneaux fixes
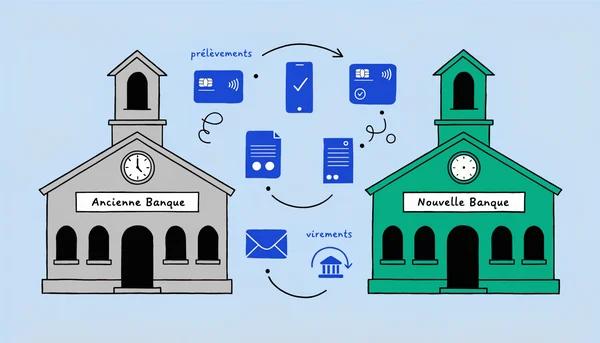
À compter de la réception de votre accord écrit et des pièces requises, les deux banques - et les banques émettrices de prélèvement - ont 22 jours ouvrés au total pour opérer le changement de domiciliation. economie.gouv.fr détaille quatre délais, mais attention : ils ne se suivent pas comme quatre cases d'un agenda. Les deux premiers sont bancaires, le troisième part une fois les informations reçues, et le quatrième court à partir de cette notification.
- Deux jours ouvrés - Votre banque d'arrivée réclame à l'ancienne les informations relatives à vos mandats de prélèvement et virements récurrents sur les 13 derniers mois. Ce délai court à partir de la réception de votre dossier complet.
- Cinq jours ouvrés - Votre banque de départ doit fournir ces informations. C'est elle qui bloque si elle traîne, et c'est elle qui répond des conséquences si les choses dérapent.
- Cinq jours ouvrés - Dès que votre nouvelle banque dispose de ces informations, elle informe vos créanciers et débiteurs de vos nouvelles coordonnées bancaires : impôts, mutuelle, assurances, électricité, gaz, abonnements. Ce délai démarre au moment où l'ancienne banque a transmis le dossier, pas à une date prévue d'avance.
- Dix jours ouvrés - À partir de cette notification, les organismes ont dix jours ouvrés pour prendre en compte le changement de compte.

Les deux dernières étapes s'enchaînent l'une après l'autre, au fil de l'information qui circule : elles ne sont pas posées sur un calendrier balisé "jours 8 à 12", "jours 13 à 22". En pratique, une banque de départ lente grignote le temps restant pour tout le monde, et le total de 22 jours ouvrés est un plafond global, pas une promesse de date de fin.
Où ça coince : ces 22 jours ne couvrent pas le salaire du mois suivant ni le loyer qui tombe à la même date. C'est pourquoi il faut anticiper d'un mois, pas de trois jours.
Les 13 mois dont personne ne parle
La procédure ne s'arrête pas à la clôture. Après la clôture du compte, et pendant une période de treize mois, la banque de départ doit vous fournir gratuitement, dans un délai de trois jours ouvrés suivant l'opération, toute information relative aux opérations se présentant sur l'ancien compte. En clair : si un prélèvement, un virement ou un chèque arrive sur votre ancien compte, votre ancienne banque doit vous prévenir. INC-Conso le résume bien : pendant ces 13 mois, elle est légalement tenue de vous alerter.
Côté banque d'arrivée, vous recevez la liste des opérations pour lesquelles le changement de domiciliation a été effectué - vos créanciers et débiteurs - ainsi que la liste des chèques non encore débités dans l'établissement de départ.
C'est là que se joue le vrai piège du compte laissé ouvert : si vous ne l'avez pas clôturé, un incident de paiement sur ce compte (approvisionnement insuffisant) peut vous coûter un rejet de prélèvement et des frais bancaires, et votre ancienne banque doit alors vous informer des conséquences associées à cet incident. Laissez donc un solde suffisant sur l'ancien compte le temps de la transition - c'est la recommandation de La Finance pour Tous.
La checklist : huit points, en une séance
À faire dans l'heure qui suit l'ouverture du compte d'arrivée, puis à re-vérifier au bout de 22 jours ouvrés.
- Signer l'accord écrit en y mentionnant explicitement l'annulation des virements permanents et votre choix de clôture (oui ou non).
- Lister tous vos prélèvements récurrents des 13 derniers mois : loyer, mutuelle, énergie, télécom, abonnements, impôts, cotisations syndicales, assurances.
- Vérifier que votre employeur a bien vos nouvelles coordonnées bancaires.
- Consulter le relevé des chèques non encore débités fourni par la nouvelle banque.
- Laisser un solde suffisant sur l'ancien compte pour absorber les opérations en suspens, chèques non débités compris, jusqu'au débit effectif.
- Conserver l'ancienne carte tant qu'elle est active, et surveiller les relevés de l'ancien compte.
- Noter la date de clôture et la date de transfert du solde indiquées dans votre accord écrit.
- Au bout de 22 jours ouvrés, vérifier que chaque prélèvement a été retrouvé sur le bon compte.
Les recours quand ça ne se passe pas bien
Si la procédure n'est pas respectée, deux voies. D'abord le service relation client de votre banque. Puis le médiateur bancaire de cet établissement si le litige persiste. Enfin, la Direction du contrôle des pratiques commerciales de l'Autorité de contrôle prudentiel et de résolution (ACPR) : elle vous indiquera la marche à suivre pour déposer une réclamation.
Deux protections à connaître, formulées sans ambiguïté par service-public.fr :
- si la banque de départ ou d'arrivée ne respecte pas la procédure et que cela vous a causé préjudice, vous devez être indemnisé sans délai ;
- la banque fautive ne peut pas vous demander de payer des frais liés à ce manquement, notamment des frais de rejet de prélèvement.
Elle ne doit indemniser que si elle ne peut pas prouver que le non-respect provient d'obligations légales ou de circonstances échappant à son contrôle. C'est une exception, pas une porte de sortie courante.
Ce que vous devez exiger de votre nouvelle banque
Les établissements ont l'obligation de vous fournir une brochure d'information sur le service de mobilité, en papier ou en numérique, disponible sur leur site et en libre-service en agence. Cette brochure doit préciser le rôle de chaque banque à chaque étape, les délais, les informations à communiquer et les conditions pour transmettre une réclamation. Si votre conseiller vous bouscule à signer le mandat sans vous la remettre, c'est un signal d'alarme : demandez-la.
Pour les comptes courants (hors livrets), certains frais peuvent s'appliquer selon les banques, et certaines prennent en charge les frais de transfert facturés par la banque d'origine. C'est négociable, et c'est un argument légitime lors du comparatif entre une banque traditionnelle et une banque en ligne.
Le bon moment pour changer
Le bon moment n'est pas le jour où vous ouvrez un compte en ligne pour la prime de bienvenue. C'est le moment où vous pouvez laisser un mois de marge entre le lancement de la mobilité et vos prélèvements les plus lourds. Pour un jeune actif, le scénario le plus sûr est simple : ouvrir le nouveau compte, déclencher la mobilité, laisser l'ancien compte ouvert et approvisionné pendant la transition, puis clôturer une fois que chaque prélèvement a été retrouvé à sa place.