
Passer d'une banque à une autre ne devrait jamais signifier une échéance manquée. Le service gratuit de mobilité bancaire existe précisément pour ça : il transfère automatiquement vos virements et prélèvements. Voici comment l'utiliser et ce qu'il faut surveiller au calendrier.

Ce que la nouvelle banque fait à votre place
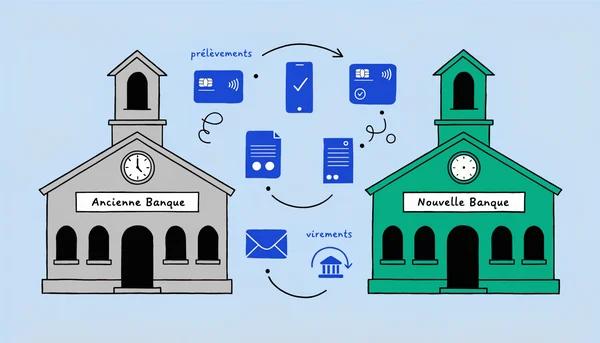
En signifiant votre mandat de mobilité à la nouvelle banque, vous déclenchez une procédure entièrement gratuite. Les deux banques s'échangent l'information et notifient vos créanciers sans que vous ayez à les contacter un par un.
La nouvelle banque demandera la liste de tous les prélèvements et virements réguliers ayant transité sur votre ancien compte au cours des 13 derniers mois, ainsi que les chèques émis non encore débités. C'est cette base de données qui servira à alerter les organismes concernés.
Important : le service ne couvre que les comptes de dépôt ou de paiement détenus par des particuliers agissant à titre personnel. Les livrets d'épargne, les comptes à terme et les comptes professionnels ne sont pas concernés.
Le calendrier, étape par étape
La mobilité bancaire suit un calendrier précis fixé par la réglementation. Voici les délais à connaître pour anticiper un éventuel décalage.
| Étape | Délai | Qui agit |
|---|---|---|
| Signature du mandat | Jour 0 | Vous et la nouvelle banque |
| Demande de la liste des opérations | 2 jours ouvrés | Nouvelle banque → ancienne banque |
| Envoi de la liste des opérations | 5 jours ouvrés | Ancienne banque → nouvelle banque |
| Notification des créanciers et débiteurs | 5 jours ouvrés | Nouvelle banque → organismes |
| Prise en compte des nouvelles coordonnées | 10 jours ouvrés | Créanciers et débiteurs |
Au total, entre la signature du mandat et la prise en compte finale par tous les organismes, il s'écoule potentiellement 22 jours ouvrés. C'est le délai qu'il faut garder en tête si un prélèvement important arrive peu après la signature.
Quand changer pour ne risquer rien
La date de signature du mandat est la seule décision qui vous appartient directement. Pour éviter tout risque :
- Signez après avoir reçu votre salaire sur l'ancien compte. Cela vous laisse une marge de manoeuvre avec les fonds déjà disponibles.
- Vérifiez vos prochaines échéances. Si un prélèvement important (loyer, crédit) tombe dans les 25 jours, privilégiez une signature juste après ce passage.
- Ne fermez pas immédiatement l'ancien compte. Vous disposez d'un droit de circulation de 12 mois pendant lequel l'ancien compte reste actif, ce qui permet de capter tout prélèvement égaré.
Vérification finale : confirmer que tout est bien en place
Une fois le délai de 22 jours ouvrés écoulé, prenez quelques minutes pour vérifier :
- Consultez l'historique des deux comptes. L'ancien compte ne devrait plus recevoir de prélèvement régulier ; le nouveau devrait les afficher.
- Contactez votre employeur pour confirmer que le virement de salaire pointe bien vers les nouvelles coordonnées. Le service de mobilité ne notifie pas automatiquement l'employeur s'il verse par virement ponctuel plutôt que par prélèvement.
- Identifiez d'éventuels prélèvements manquants dans votre relevé. En cas d'erreur, contactez directement l'organisme émetteur avec vos nouvelles coordonnées bancaires.
Le transfert de banque est conçu pour être invisible. En connaissant les délais et en plaçant votre signature au bon moment, vous gardez le contrôle sans interruption de service.