
Un abonnement résilié qui continue d'être débité, un montant qui ne correspond plus au contrat, un prélèvement que personne n'a jamais autorisé : ces situations n'ont rien à voir, et pourtant tout le monde les traite de la même façon. C'est là que les remboursements se perdent. Le droit français prévoit trois gestes distincts - bloquer un débit à venir, révoquer un mandat, contester une opération passée - avec trois calendriers différents. Confondre les trois, c'est offrir à sa banque un motif de refus parfaitement légal.

Trois gestes, ne les mélangez pas
L'opposition ponctuelle empêche un débit précis de passer. La révocation du mandat retire définitivement au créancier le droit de prélever sur votre compte. La contestation d'une opération passée demande le recrédit de ce qui a déjà été pris. S'y ajoute une quatrième notion, d'une autre nature : la résiliation du contrat commercial. Résilier un abonnement ne supprime pas le mandat SEPA, et le mandat SEPA ne s'éteint pas parce que le contrat est fini.
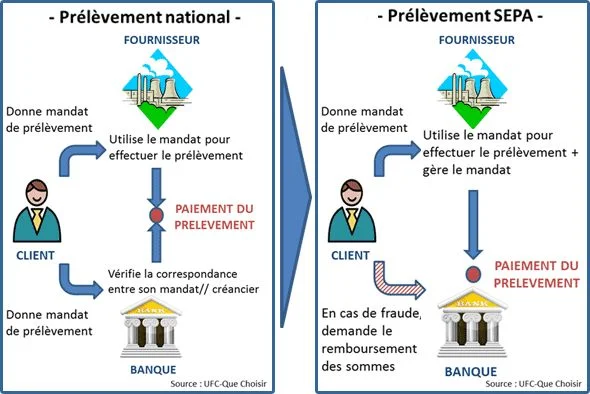
Cette architecture vient du passage au prélèvement SEPA, décrit dans la brochure de référence du CFONB : le mandat n'est plus déposé auprès de la banque du débiteur, il est conservé par le créancier, qui transmet les ordres d'encaissement par sa propre banque. Résultat, votre banquier ne voit passer qu'un ordre de débit, portant deux identifiants présents sur votre relevé : l'identifiant créancier SEPA (ICS) et la référence unique du mandat (RUM). Ce sont ces deux codes qu'il faut recopier dans tous vos courriers - les banques et les créanciers ne retrouvent les dossiers que par eux.
Avant d'écrire, rassemblez donc : le relevé de compte où figure le débit, l'ICS et le RUM, la date exacte du débit, et la preuve de ce que vous avancez (résiliation, mise en demeure, mandat jamais signé, échanges avec le créancier).
Bloquer un débit qui n'est pas encore passé
Tant qu'un prélèvement n'a pas été exécuté, vous pouvez retirer votre consentement. Il suffit de contacter votre banque - en agence, par messagerie ou depuis l'espace client - au plus tard à la fin du jour ouvrable précédant la date convenue pour le débit. C'est la règle que rappelle Service-Public.fr : passé ce seuil, l'ordre est considéré comme reçu et l'opposition arrive trop tard.
Ce délai suppose que vous soyez prévenu. Le créancier doit vous informer du montant et de la date au moins quatorze jours calendaires avant le débit, sauf accord différent entre les parties. Si vous découvrez l'échéance la veille au soir, il reste une soirée, pas plus.
Deuxième garde-fou, souvent ignoré : un mandat au titre duquel aucun ordre de prélèvement n'a été présenté pendant trente-six mois consécutifs devient caduc. Le créancier doit vous faire signer un nouveau mandat pour reprendre ses prélèvements. Un débit présenté sur un mandat périmé est donc attaquable - non pas comme un simple désaccord sur le montant, mais comme une opération non autorisée.
Révoquer le mandat, et prévenir les deux camps
La révocation est le seul geste qui met fin définitivement à l'autorisation. Elle se demande par écrit au créancier, de préférence en lettre recommandée avec avis de réception, en citant les références du prélèvement figurant sur le relevé. Il faut aussi avertir sa banque par écrit (LRAR ou formulaire en ligne de l'espace client) : la banque est celle qui rejettera les futurs ordres.
Beaucoup de litiges viennent d'une révocation faite à moitié. Signaler au créancier qu'on résilie, sans révoquer le mandat, laisse juridiquement l'autorisation en place : les débits suivants restent, sur le papier, autorisés. À l'inverse, un simple appel à son conseiller ne constitue pas une révocation opposable.
Vous pouvez également demander à votre banque de rejeter systématiquement les prélèvements d'un créancier déterminé, une possibilité prévue par les pouvoirs publics pour couper court aux débits répétés. Attention au contresens : arrêter les prélèvements ne résilie pas le contrat, et ne supprime pas une dette réellement due.

Contester un débit déjà passé : huit semaines ou treize mois
C'est ici que tout se joue, et la distinction tient à une seule question : aviez-vous donné votre accord ?
Le prélèvement était autorisé, mais vous contestez le montant. Vous disposez de huit semaines à compter de la date du débit. Pour un prélèvement, ce droit au remboursement est propre au moyen de paiement : il ne suppose pas de démontrer une faute du créancier. La banque rembourse dans les dix jours ouvrables suivant la réception de la demande, et doit vous restituer les frais bancaires éventuellement générés par le débit. Si elle refuse, elle doit motiver ce refus.
Le prélèvement n'était pas autorisé - aucun mandat signé, mandat révoqué, contrat résilié et mandat retiré, mandat caduc depuis plus de trente-six mois. Le délai passe à treize mois à compter du débit, et le remboursement doit intervenir au plus tard à la fin du premier jour ouvrable suivant votre demande, avec remise du compte dans l'état où il se serait trouvé sans l'opération.
Deux nuances à connaître. Si l'établissement du bénéficiaire se situe hors de l'Union européenne ou de l'Espace économique européen, le délai de treize mois est réduit à soixante-dix jours, prolongeables par contrat jusqu'à cent vingt jours. Et ces délais ne courent pas si la banque ne vous a pas fourni les informations relatives à l'opération - un relevé jamais mis à disposition change la donne.
Enfin, la banque peut refuser ou différer le remboursement si elle a de bonnes raisons de soupçonner une fraude de son propre client. Ce n'est pas une clause de style : c'est le principal contre-pouvoir prévu par le texte.
Qui doit prouver quoi
Un arrêt de la chambre commerciale de la Cour de cassation du 24 mai 2018 (pourvoi n° 17-11.710) a posé la règle de principe : sauf anomalie apparente, le prestataire de services de paiement n'est pas tenu de vérifier l'existence du mandat auprès du créancier avant d'exécuter l'ordre de prélèvement. Autrement dit, votre banque n'est pas le gendarme du mandat. Elle exécute, et c'est cohérent avec un système où le mandat est conservé par le créancier.
Mais cette dispense s'arrête là où commence la contestation. Dès que vous déclarez ne pas avoir autorisé l'opération, c'est à la banque - et derrière elle au créancier - de rapporter la preuve de l'autorisation. Vous n'avez pas à prouver l'inexistence d'un document que vous n'avez jamais eu en main. Et lorsque le compte présente une anomalie apparente - libellés incohérents, multiplication inhabituelle d'opérations rapprochées, montants disproportionnés par rapport à l'historique - le devoir de surveillance de la banque reprend le dessus.
En pratique : demandez par écrit la copie du mandat et le détail du calcul. Soit le créancier produit un mandat valable, et le débat se déplace sur le terrain commercial ; soit il ne produit rien, et le remboursement s'impose.
Ce que le remboursement ne règle pas
Un remboursement bancaire tranche un litige sur l'autorisation de payer. Il ne tranche pas la dette. Si la facture contestée était réellement due, le créancier reste libre de vous la réclamer par courrier, mise en demeure ou recouvrement. Vous aurez récupéré l'argent prélevé et conservé une dette à payer, éventuellement avec des frais de retard en plus.
C'est la raison pour laquelle il faut traiter les deux fronts en parallèle : contester le prélèvement auprès de la banque, et contester la créance auprès du créancier. Un prélèvement bloqué sans contestation de fond, sur une facture légitime, se transforme en dossier de recouvrement quelques semaines plus tard.
Un mot sur la logique du dispositif, qui n'est pas anodine : rendre les opérations de prélèvement réversibles pendant huit ou treize mois fait peser sur les banques et les créanciers le coût de la fraude et des mandats mal gérés, plutôt que sur le titulaire du compte, qui n'a aucun moyen d'auditer chaque mandat circulant avec son IBAN. Ce choix a un prix, dilué dans les frais bancaires et dans les tarifs des prestataires, et il s'accompagne de l'exception pour soupçon de fraude du client. Le curseur peut se discuter ; il est aujourd'hui fixé là.
Le courrier, en pratique
Une demande écrite suffit, mais elle doit contenir assez d'éléments pour être traitée sans aller-retour. Objet clair, identification du compte, date et montant du débit, ICS et RUM, et le motif exact : "opération non autorisée", "mandat révoqué le [date]", "contrat résilié le [date]" ou "montant contesté". Ajoutez la demande chiffrée - remboursement, régularisation des frais - et celle de bloquer tout nouveau prélèvement de ce créancier, sauf instruction contraire. Joignez les justificatifs et gardez une copie datée : c'est cette date qui déclenche les délais de remboursement.
Si le prélèvement est frauduleux - RIB utilisé sans aucun mandat, par exemple - une plainte peut être utile en complément, notamment si les débits se répètent ou proviennent de plusieurs créanciers. Un RIB seul ne devrait jamais permettre un prélèvement légal : sans mandat valable, l'opération est non autorisée.
Si la banque refuse
Adressez une réclamation écrite au service réclamations de l'établissement, en reprenant les mêmes références. En cas de réponse négative ou d'absence de réponse satisfaisante, vous pouvez saisir gratuitement le médiateur bancaire, dont les coordonnées figurent dans votre convention de compte ; les chartes fixent le délai à respecter avant de le solliciter. Le médiateur rend un avis, non contraignant, mais son intervention débloque un grand nombre de dossiers.
Reste la voie judiciaire : une action devant le tribunal peut être engagée dans un délai de cinq ans à compter de l'exécution de l'opération, indépendamment du délai bancaire. Pour un montant significatif, un avocat ou une association de consommateurs devient rentable.
Les erreurs qui coûtent le remboursement
- Attendre le relevé du mois suivant : l'opposition à un débit à venir est perdue dès la fin du jour ouvrable précédent, et le compteur des huit semaines court vite.
- Résilier l'abonnement sans révoquer le mandat, puis s'étonner que les débits continuent : le mandat est une autorisation distincte du contrat.
- Tout annoncer par téléphone sans confirmation écrite, et ne rien pouvoir dater.
- Demander le remboursement sans demander le blocage des débits futurs : le créancier repasse le mois suivant.
- Croire que la banque arbitre la dette. Elle arbitre l'autorisation de payer, pas le bien-fondé de la facture.
- Oublier les frais : commissions d'intervention et frais de rejet liés à un débit non autorisé se réclament aussi.
- Jeter les preuves d'échanges avec le créancier, qui font souvent la différence sur la qualification du débit.