
Vous avez avancé les frais, l'Assurance maladie a versé sa part, et puis plus rien. La complémentaire répond qu'elle attend le décompte. La caisse assure avoir tout traité. Chacun renvoie vers l'autre, et l'argent reste en suspens.

Le plus souvent, personne ne refuse de payer : c'est la chaîne d'information entre les deux organismes qui est rompue. Mais sous cette phrase identique se cachent deux situations opposées, qui ne se règlent pas avec les mêmes armes. D'un côté un incident de traitement, qui se débloque en vingt minutes. De l'autre un vrai désaccord de garantie, qui ouvre une procédure longue, avec des délais à surveiller.
Deux problèmes différents sous une même phrase
Le réflexe utile est de diagnostiquer avant de réclamer.
Premier cas : la complémentaire n'a jamais vu le décompte de l'Assurance maladie. Or c'est ce document qui lui permet de calculer son complément. Sans lui, elle n'a rien à rembourser, et elle attend. Vous en concluez qu'elle se défausse, alors qu'elle n'a simplement pas le dossier.
Second cas : la complémentaire a bien traité le dossier, mais elle a appliqué votre contrat à la lettre. L'écart que vous constatez n'est pas un bug, c'est une règle : plafond atteint, acte hors garanties, dépassement d'honoraires, consultation hors parcours de soins. La contestation prendra des mois et, sauf erreur démontrable, n'aboutira pas.
Le moyen de le savoir est simple : si le remboursement de la complémentaire est absent ou partiel sans explication, on est dans le premier cas. S'il s'accompagne d'un décompte détaillé et motivé, on est très souvent dans le second.
Vérifier d'abord si la mutuelle a reçu le décompte
Le circuit normal est invisible. Quand vous passez votre carte Vitale, le professionnel de santé transmet une feuille de soins électronique à l'Assurance maladie : c'est la télétransmission. Le remboursement de l'Assurance maladie arrive en principe sous une semaine, sans aucune démarche de votre part.

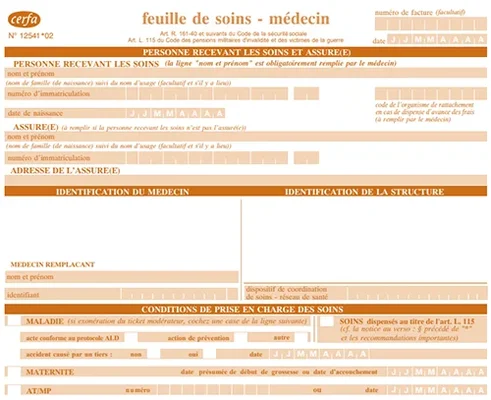
Pour la complémentaire, la télétransmission doit être installée séparément : c'est le raccordement entre votre carte Vitale et votre mutuelle. S'il a été oublié, s'il a échoué, si la carte Vitale était périmée, si le praticien n'est pas équipé, ou si les soins ont été réalisés à l'étranger, la feuille de soins reste papier. Le décompte n'est alors jamais parvenu à la mutuelle.
À faire, dans cet ordre :
- Récupérez le décompte dans votre compte ameli, à la rubrique de vos remboursements. Il détaille la base, le taux appliqué et le montant versé.
- Transmettez-le à votre organisme complémentaire par son espace client, par mail ou par courrier, avec votre numéro d'adhérent.
- Vérifiez au passage que vos coordonnées bancaires sont à jour des deux côtés, et que le raccordement à la télétransmission est bien activé.
- Si c'est la part Sécu qui manque, contrôlez que la feuille de soins papier est bien arrivée. Gardez en tête le délai de validité : deux ans à compter du soin pour une maladie, avec expiration à la fin du même trimestre civil deux ans plus tard. Un soin du 23 avril 2026 peut être envoyé jusqu'au 30 juin 2028. Les feuilles de soins de moins de 100 € peuvent aussi être envoyées via l'application Compte ameli.
- En cas de silence, relancez par téléphone au 36 46 puis confirmez par écrit en rappelant les références du décompte.
Quand l'écart vient du contrat, pas d'un bug
Le remboursement des complémentaires est encadré. Depuis 2005, et surtout depuis le 100 % santé en 2019, le contrat dit "responsable" doit respecter un cahier des charges : des planchers de prise en charge, mais aussi des plafonds sur les soins courants, l'hospitalisation, l'optique, le dentaire et l'audiologie. Ces contrats sont très largement majoritaires.
Concrètement, plusieurs lignes de votre facture peuvent légitimement rester à votre charge :
- les dépassements d'honoraires au-delà du plafond prévu au contrat ;
- les actes hors nomenclature, non remboursés par l'Assurance maladie et donc souvent non couverts non plus ;
- les majorations liées au non-respect du parcours de soins coordonnés, qu'un contrat responsable ne peut pas prendre en charge ;
- la participation forfaitaire et les franchises, exclues des garanties des contrats responsables ;
- le forfait journalier hospitalier, dont la prise en charge dépend des garanties de votre contrat.
Prenez votre tableau de garanties, comparez-le au décompte. Si une dépense que le contrat annonce couvrir a été écartée, vous avez un motif solide. Si elle figure noir sur blanc dans les exclusions, mieux vaut le savoir tout de suite et éviter des mois de procédure.
Écrire une réclamation, au bon guichet
La règle d'or : une réclamation écrite, adressée au bon service, avec accusé de réception. Ce qui n'est pas écrit ne se prouve pas.
Côté Assurance maladie, la réclamation se dépose via la messagerie de votre compte ameli ou par courrier à votre caisse. Si elle porte sur une décision explicite - un refus, un trop-perçu, un indu - vous disposez de deux mois à compter de la notification pour saisir la commission de recours amiable, par simple lettre. La procédure et les délais sont détaillés dans notre guide pour contester une décision de la CPAM.
Côté complémentaire, adressez votre écrit au service réclamation, dont les coordonnées figurent obligatoirement dans les conditions générales du contrat ou sur le site de l'organisme. Il dispose d'un délai maximal de deux mois pour répondre.
Dans les deux cas, la lettre doit contenir votre identité, votre numéro de sécurité sociale, les références exactes du ou des décomptes concernés, les faits avec leurs dates, la décision contestée et le résultat attendu. Joignez les copies - jamais les originaux - de la facture, de la feuille de soins, du décompte et des échanges précédents. Conservez la preuve d'envoi.
Ne pas confondre les deux médiateurs
C'est l'erreur classique du dossier qui traîne. Il existe deux médiations distinctes, et saisir la mauvaise fait perdre des semaines.
Le médiateur de l'Assurance maladie intervient sur les décisions de votre caisse d'Assurance maladie, pas sur celles de la mutuelle. Il est gratuit et ouvert à tout usager du régime général. Sa saisine suppose d'avoir d'abord déposé une réclamation auprès de votre CPAM et de ne pas être satisfait de la réponse. Elle se fait depuis le compte ameli ou par courrier. Ce médiateur n'a aucun pouvoir de décision : il émet des avis et propose des solutions à l'amiable. Son intervention suspend le délai de recours contentieux pendant toute la médiation, et ne vous empêche pas de saisir parallèlement le Défenseur des droits.
Le médiateur de l'organisme complémentaire intervient sur les litiges avec votre mutuelle. Toutes ne confient pas ce rôle à la même structure : les assureurs adhèrent le plus souvent à la Médiation de l'Assurance, tandis que de nombreuses mutuelles disposent de leur propre médiateur, notamment au sein de la Mutualité Française. Le bon interlocuteur est indiqué dans votre contrat. La saisine suppose là aussi une réclamation préalable, restée sans réponse satisfaisante au bout de deux mois. Elle est en général plafonnée à un an à compter de cette réclamation. Le médiateur rend sa proposition de solution - avis non contraignant - dans un délai de trois à six mois selon les dossiers. Si votre litige concerne un refus après hospitalisation, notre article sur la contestation d'un refus de mutuelle détaille le déroulé.
Dans les deux cas, l'avis n'est pas une décision : il ne force personne à payer, mais il pèse lourd dans la suite du dossier.
Surveiller la prescription, qui court pendant ce temps
Pendant que les courriers s'échangent, les délais courent. La feuille de soins papier se périme à deux ans. Sur le terrain de l'assurance, la prescription est biennale : deux ans à partir de l'événement qui a donné naissance au litige.
Une précision qui a son importance pratique : la saisine du médiateur suspend cette prescription, elle ne l'interrompt pas. Autrement dit, vous ne repartez pas pour deux ans. Le temps déjà écoulé reste décompté, et le compte reprend son cours une fois la médiation terminée. La Cour de cassation a appliqué l'article 2238 du Code civil à la Médiation de l'Assurance, en considérant que l'adhésion des compagnies à sa charte vaut accord préalable de recourir à la médiation. Selon les fiches de jurisprudence de la Commission d'évaluation et de contrôle de la médiation de la consommation, la suspension court à compter de la notification de la recevabilité de la saisine et prend fin à la notification de la solution proposée. D'autres documents parlent d'une interruption : retenez la lecture la plus prudente, la suspension.
Conséquence : ne déposez jamais une réclamation à quelques jours de l'échéance en comptant sur la médiation pour vous sauver. Agissez tôt, et si le délai approche, formalisez votre désaccord par lettre recommandée avec accusé de réception.
En dernier recours, le tribunal
Si l'avis du médiateur ne débloque rien, reste la voie judiciaire. Pour les litiges d'assurance, la juridiction dépend du montant en jeu : le tribunal de proximité pour les petites sommes - le cas le plus fréquent en matière de remboursement de soins - et le tribunal judiciaire au-delà. L'avocat n'est obligatoire qu'au-delà de 10 000 €. Pour un litige lié à un accident, le tribunal judiciaire est compétent quelle que soit la somme.
En pratique, cette étape est rarement nécessaire pour des frais de santé courants. La plupart des blocages se règlent au niveau de la réclamation écrite, à condition d'avoir identifié la bonne cause : un décompte manquant se résout en une transmission, un désaccord de garantie se plaide avec un contrat et un décompte en main.
Et si vous vous sentez seul face à des textes que vous ne maîtrisez pas, sachez qu'une ligne téléphonique d'information juridique et sociale liée à la santé, animée par un collectif d'associations d'usagers, peut vous aider à y voir clair avant d'écrire.