
En ce mois de novembre, les boursiers du supérieur touchent leur deuxième ou troisième mensualité de l'année 2026-2027. La décision qui a fixé le montant de chaque versement a été prise au printemps, sur la base d'une ligne unique, lue sur un avis fiscal établi en 2025 et portant sur des revenus de 2024. C'est là tout le paradoxe d'un dispositif qui parle des "revenus des parents" mais mesure en réalité une photographie fiscale ancienne, corrigée par la taille de la famille.

Une seule ligne, vieille de deux ans
Pour l'année universitaire 2026-2027, les ressources retenues sont celles perçues en 2024, telles qu'elles figurent sur l'avis d'imposition ou de non-imposition délivré en 2025. Le chiffre lu n'est ni le salaire, ni le revenu disponible, ni le revenu fiscal de référence : c'est le "revenu brut global" (RBG), la ligne qui additionne les revenus des différentes catégories avant déductions et abattements divers. Service-Public.gouv.fr, qui fait référence sur ce point, est explicite : "Les revenus pris en compte figurent à la ligne revenu brut global de l'avis d'imposition ou de non-imposition."
Ce décalage de deux ans n'est pas une négligence. La raison est sans doute pratique : il faut instruire un très grand nombre de dossiers entre le printemps et la rentrée, et une donnée fiscale déjà stabilisée est plus simple à contrôler qu'une situation mouvante. Le revers est mécanique : un foyer dont les revenus ont chuté en 2025 - licenciement, divorce, maladie - reste jugé sur une année 2024 qui ne le décrit plus. Le ministère prévoit des dérogations. Un étudiant marié, pacsé ou ayant un enfant fiscalement à charge peut voir retenues ses seules ressources, ou celles du foyer auquel il est rattaché. "Dans des cas exceptionnels, les revenus de 2025 (voire 2026) peuvent être pris en compte", précise la fiche officielle, et un changement important et durable de situation peut être examiné hors délai par le Crous. Ces dérogations existent, mais elles supposent de les demander : elles ne s'appliquent pas d'elles-mêmes.
Un revenu brut, pas un budget
Le RBG a une qualité : il est difficile à manipuler, puisque c'est l'administration fiscale qui le produit. Il a une limite : il ne décrit pas un niveau de vie.
N'y figurent pas les prestations familiales ni les aides au logement, qui ne sont pas imposables. Un foyer avec trois enfants et un loyer parisien peut donc afficher le même RBG qu'un couple sans enfant propriétaire en province, alors que leurs budgets n'ont rien de commun. Le barème ne compense qu'en partie, et indirectement, par les points de charge : la composition familiale est prise en compte, pas le coût de la vie.
N'y figure pas non plus la fortune en tant que telle. Le barème raisonne sur des flux de revenus, pas sur un patrimoine détenu : un logement possédé, une épargne constituée, un capital transmis ne pèsent pas dans l'équation, sauf par les revenus qu'ils produisent et qui, eux, entrent dans le calcul. Dit autrement, le dispositif mesure une capacité contributive fiscale, pas un besoin financier. C'est un choix défendable - il limite l'arbitraire de l'examen au cas par cas - mais il faut le connaître avant de s'étonner du résultat.
Les points de charge, l'autre moitié du calcul
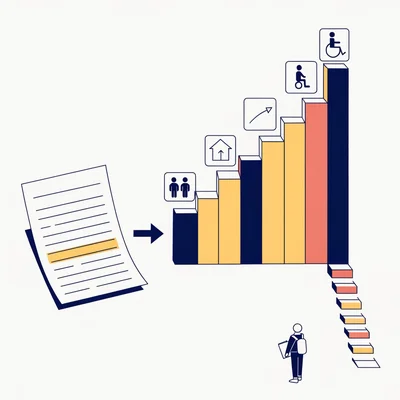
Le RBG seul ne donne pas l'échelon. Il est croisé avec un nombre de points de charge, attribués selon la composition du foyer : de l'ordre de deux points par enfant à charge supplémentaire, et davantage - quatre points, selon la circulaire annuelle - pour chaque enfant engagé dans l'enseignement supérieur. Un étudiant dont deux frères et soeurs font aussi des études n'est donc pas logé à la même enseigne qu'un enfant unique, à revenus identiques.
Le croisement produit un échelon parmi huit, de 0 bis à 7. Les plafonds de RBG ouvrant chaque échelon et les taux annuels sont fixés par deux arrêtés du 26 mars 2026, publiés au Journal officiel du 10 avril. Les montants n'ont pas évolué par rapport à 2025-2026 : d'environ 1 450 € par an à l'échelon 0 bis à 6 335 € à l'échelon 7, selon les tableaux relayés par les sites spécialisés, versés en dix mensualités (majoration de 300 € pour les études outre-mer).
Sur les plafonds, la prudence s'impose : les chiffres qui circulent - environ 33 000 € de RBG pour l'échelon 0 bis sans point de charge, 40 000 € avec deux points, 51 000 € avec cinq - proviennent de sites d'information et d'agrégateurs, et varient parfois d'une source à l'autre. La seule référence opposable reste l'annexe de l'arrêté du 26 mars 2026. Mais l'ordre de grandeur suffit à comprendre l'essentiel : avec zéro point de charge, le seuil d'entrée se situe à un niveau qu'un couple de deux actifs à temps plein, à salaires modestes, peut dépasser en brut, alors même qu'il n'est pas un ménage aisé.
L'effet d'escalier
Tout barème à seuils produit des discontinuités, et celui-ci n'y échappe pas. Perdre quelques centaines d'euros de RBG au mauvais endroit de la grille peut faire gagner un échelon entier ; en gagner quelques centaines peut en faire perdre un. À l'échelle d'une famille, l'enjeu se chiffre en centaines, voire en milliers d'euros sur l'année.
Il ne faut pas en conclure que les parents arbitrent leur carrière en fonction de la bourse : l'effet est réel mais marginal, et la méconnaissance du barème pèse sans doute plus lourd que le calcul. Il reste que, du point de vue de l'étudiant, la marche est brutale : le montant ne diminue pas progressivement quand les revenus montent, il chute d'un cran.
Deuxième effet, plus silencieux : la bourse est un transfert public, financé par l'impôt, dont le montant en euros est gelé alors que les loyers et les prix ne le sont pas. L'absence de revalorisation en 2026-2027 par rapport à l'année précédente équivaut, en pouvoir d'achat, à une baisse. Et le décalage de deux ans pénalise ceux dont la situation s'est dégradée depuis 2024 - sauf dérogation - et avantage ceux dont les revenus ont augmenté.
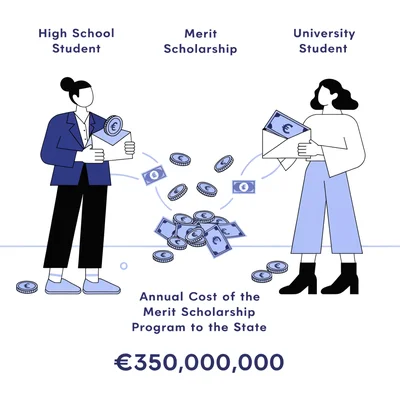
Le poids du dispositif mérite qu'on y regarde de près : selon le rapport du Sénat sur le projet de loi de finances pour 2026, les boursiers sur critères sociaux représentaient 35,8 % des inscrits dans l'enseignement supérieur en 2024-2025. Un étudiant sur trois environ, et une dépense qui pèse lourdement sur les finances de l'enseignement supérieur.
Ce que le barème ne sait pas voir
Trois angles morts suffisent à en dessiner les limites.
La géographie. Un même RBG, un même nombre de points de charge, donc un même échelon, que l'on étudie à Paris ou à Limoges. Le barème ignore le loyer, alors qu'il est le premier poste de dépense étudiante, et que l'écart entre les deux villes se compte en centaines d'euros par mois. L'échelon maximal, autour de 630 € par mois, ne couvre pas le loyer moyen du parc privé francilien.
La fratrie. Les quatre points accordés par enfant dans le supérieur reconnaissent l'effort, mais deux enfants à Paris coûtent bien plus que le supplément d'échelon obtenu.
Le non-recours. Une partie des étudiants éligibles ne déposent pas de dossier social étudiant, par méconnaissance du calendrier, par découragement devant les pièces à fournir, ou parce qu'ils ignorent que la bourse "complète l'aide de la famille et ne remplace pas l'obligation alimentaire" qui pèse sur les parents, comme le rappelle l'administration. Un droit non demandé ne coûte rien au budget public et manque entièrement à ceux qui y avaient droit.
Calendrier et recours
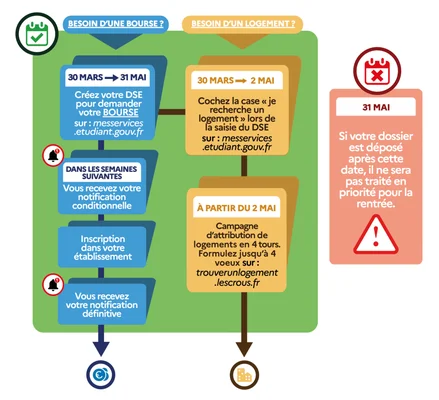
Pour la campagne 2026-2027, la fenêtre de dépôt du dossier social étudiant était ouverte du 1er mars au 31 mai 2026, avec une notification conditionnelle en juillet et une décision définitive après inscription. Par la même mécanique, la campagne suivante devrait s'ouvrir au printemps 2027 et porter sur les revenus de 2025, figurant sur l'avis fiscal de 2026 - sous réserve de l'arrêté à paraître.
Deux réflexes utiles. D'abord, passer par le simulateur du réseau des Crous avant de conclure à l'inéligibilité : les points de charge changent beaucoup de choses, et un foyer qui se croit hors barème peut y entrer. Ensuite, en cas de désaccord, la voie est balisée : recours gracieux auprès du recteur d'académie, puis recours hiérarchique auprès du ministère par son intermédiaire, et enfin recours contentieux devant le tribunal administratif dans les deux mois suivant la notification initiale. Les décisions moins favorables que la notification conditionnelle doivent être motivées.
Le barème des bourses n'est pas un jugement sur la richesse des familles. C'est un formulaire fiscal appliqué à une situation familiale, avec une date de péremption. Le connaître ne change pas le montant versé, mais il change la façon de le contester - et de ne pas renoncer à ce à quoi on a droit.