
Les règles existent, et elles se sont même durcies le 1er juillet 2026. Ce qui coince, c'est le nombre de personnes capables de les faire respecter - et un angle mort que la loi de 2023 ne visait pas : la vente de formations.

"Qui contrôle les coachs en épargne ?" La question suppose qu'il n'y a personne. C'est faux. Il y a deux administrations, un protocole signé entre elles, une liste de 150 noms et une vingtaine d'injonctions en deux ans. Le problème n'est pas l'absence de règles : il est dans la surface que deux administrations peuvent couvrir - et dans ce que le texte de 2023 ne regarde pas.
Deux gendarmes, une liste de 150 noms
Le partage des rôles est simple, et c'est ce qui rend le dispositif lisible : l'Autorité des marchés financiers surveille les produits et ceux qui ont le droit de les distribuer ; la Direction générale de la concurrence, de la consommation et de la répression des fraudes sanctionne les pratiques commerciales trompeuses. L'AMF repère, la DGCCRF tape.
Un protocole signé par Marie-Anne Barbat-Layani et Sarah Lacoche, rendu public au tournant de 2026, a formalisé cette coopération, avec un point d'attention affiché : les "finfluenceurs", ces créateurs qui poussent leurs abonnés vers des placements "risqués, voire frauduleux".
Les chiffres du communiqué donnent la mesure du dispositif et de ses limites. L'AMF a identifié 150 influenceurs financiers dont les communautés rassemblent chacune plus de 10 000 abonnés. Une trentaine fait l'objet d'une "attention particulière". Sur les deux dernières années, une vingtaine a été sommée de cesser de promouvoir des acteurs non autorisés à proposer des services d'investissement en France, notamment des plateformes de cryptoactifs. Trente sur cent cinquante, un sur cinq. Et "sommé de cesser" n'est pas "sanctionné".
L'affaire la plus citée reste celle de Nabilla, sanctionnée en 2021 d'une amende de 20 000 euros pour avoir vanté sur Snapchat, devant ses 3,8 millions d'abonnés, des formations au trading sans dire qu'elle était payée par un site de bitcoins, tout en promettant la gratuité du service, la récupération systématique des sommes investies et des rendements de 80 %. Cinq ans plus tard, c'est toujours l'exemple qui revient. Ce n'est pas un signe de maturité du secteur.
Depuis le 1er juillet 2026, la ligne crypto s'est resserrée
La loi du 9 juin 2023 encadre l'influence commerciale : est influenceur celui qui, à titre onéreux, mobilise sa notoriété pour promouvoir un bien, un service ou une cause. Elle interdit la promotion de certains produits financiers et prévoit jusqu'à deux ans d'emprisonnement et 300 000 euros d'amende en cas de manquement ou de dissimulation de l'intention commerciale.
Le changement de l'été 2026 tient en une ligne, mais il casse des contrats. Jusqu'au 30 juin 2026, un influenceur pouvait être payé pour promouvoir une plateforme simplement enregistrée comme prestataire de services sur actifs numériques (PSAN) auprès de l'AMF. Depuis le 1er juillet, il faut que le prestataire soit agréé ou autorisé au titre du règlement européen MiCA, la dérogation PSAN ayant disparu du texte. C'est ce que documente l'analyse du cabinet Kohen Avocats, qui s'appuie sur l'historique des versions de Légifrance : un partenariat signé au printemps avec une plateforme restée au statut PSAN ne peut plus être exécuté, et les vidéos encore en ligne devraient être retirées, puisque la loi vise la promotion "directe ou indirecte".
Certains produits, eux, ne sont pas promouvables du tout, même par un courtier dûment agréé : options binaires, certains CFD sans protection intrinsèque, contrats sur le Forex. L'AMF et l'ESMA ont publié une fiche dédiée aux finfluenceurs, présentée le 8 janvier 2026, qui liste ces exemples noir sur blanc. Le fait qu'un régulateur écrive une fiche à l'attention des créateurs de contenu dit quelque chose : ils ne sont plus un public à sensibiliser, ils sont une population à surveiller.
L'angle mort : vendre une formation n'est pas vendre un placement
Voilà pourquoi le débat sur les "coachs en épargne" passe à côté. La loi de 2023 attrape la promotion payée d'un produit ou d'un service. Elle n'attrape pas celui qui vous vend sa propre académie à 490 euros, avec des slides, un Discord privé et un "mindset" : il ne fait pas la promotion du produit d'un annonceur, il vend le sien, et ce n'est pas un produit financier.
La frontière existe pourtant : le conseil en investissement personnalisé est réservé aux conseillers en investissement financier. Mais entre la pédagogie, le contenu "éducatif" et la recommandation déguisée, la ligne est assez floue pour qu'un créateur habile s'y tienne sans jamais franchir de limite identifiable. Résultat : l'effort de contrôle se concentre là où le lien d'affiliation est démontrable - la crypto, le trading, les paris sur les cours - et pas là où se construit la relation de confiance qui rend l'arnaque possible.
Un détail à garder en tête : un créateur qui commente les marchés sans être payé par personne n'exerce pas l'activité d'influence commerciale au sens de la loi. Il reste soumis aux règles financières générales, mais il sort du périmètre du régime de 2023. Tout le monde parle d'argent sur YouTube ; seuls certains sont dans le radar.
Animoon, Blatagang et 6,3 millions : l'archétype
L'affaire qui résume le mieux le mécanisme date de janvier 2023. Deux plaintes collectives réunissant 88 plaintes conjointes ont été déposées auprès de la procureure de Paris, "contre X", visant en premier lieu les pratiques du couple d'influenceurs Marc et Nadé Blata "et le réseau qui leur permet de ne pas agir seuls", selon l'avocat des plaignants, Alexandre Dakos, qui a annoncé les dépôts lors d'une conférence de presse. Objets du litige : le NFT Animoon et le canal Telegram Blatagang, qui invitait au copy trading. Préjudice total estimé par le conseil des plaignants : 6,3 millions d'euros, avec des milliers d'investisseurs ayant perdu de quelques centaines à 100 000 euros. Le mot employé par Me Dakos est "rug pull" : on attire avec de la promotion, on repart avant que le projet existe.
Marc Blata compte plus de 4 millions d'abonnés sur Instagram. Le Collectif AVI, à l'origine de la démarche, pointait aussi "la passivité des plateformes". Ces faits sont allégués, et la défense mérite d'être citée telle quelle : dans un droit de réponse publié le 15 février 2023, le conseil des Blata, Me Alexandre Lazarègue, affirme que ses clients "ne détiennent aucun lien capitalistique avec les sociétés dont ils ont fait la promotion", qu'ils ont "informé avec une très grande clarté des risques" et qu'ils ont déposé plainte pour dénonciation calomnieuse. À notre connaissance, aucune décision publique n'a été rendue dans ce dossier.
Ce qui reste, indépendamment de l'issue judiciaire, c'est le schéma : pas un mauvais conseil boursier, un tunnel monétisé. Un actif sans sous-jacent, un canal payant, une audience convertie en déposants.
Le maillon dont personne ne parle : la plateforme
Le 30 septembre 2026, l'ONG Finance Watch a remis une pièce dans la machine en pointant les "dark patterns" des plateformes d'investissement en ligne - interfaces qui "peuvent induire les consommateurs en erreur et les amener à prendre des décisions d'investissement entraînant un préjudice financier important, en particulier pour les consommateurs vulnérables". Autrement dit : le tuyau lui-même est conçu pour pousser à l'action. L'influenceur n'est qu'un noeud visible d'une chaîne où des acteurs régulés profitent aussi du trading excessif de leurs clients.
Les chiffres de la répression disent où se concentre l'effort. Selon le rapport annuel 2025 du pôle commun ACPR-AMF, quatorze promotions d'influenceurs ont été transmises à la DGCCRF et plus de 1 300 sites ou acteurs non autorisés sont entrés sur les listes noires. Sans commune mesure avec les vingt injonctions visant des créateurs. La répression vise massivement l'amont - les plateformes fantômes, les sites copiés, les faux articles de presse - bien plus que les visages que l'audience connaît.
Le protocole AMF-DGCCRF ne s'arrête d'ailleurs pas aux finfluenceurs : il cible aussi le Girardin, ce dispositif de défiscalisation dont les risques de requalification fiscale étaient régulièrement passés sous silence. L'AMF a transigé avec plusieurs conseillers en investissement financier, dont Cheval Blanc Patrimoine, qui s'est engagé à verser 140 000 euros au Trésor public dans un accord publié le 17 décembre 2025. Il est reproché au cabinet d'avoir omis de mentionner certains risques ou d'avoir présenté de façon déséquilibrée risques et avantages pour 60 % des clients de l'échantillon contrôlé. Même logique : l'argent public promis en façade, le risque enterré en bas de page.
Bruxelles arrive, mais pas sur la finance
Cette semaine, la Commission européenne doit présenter un projet de "Digital fairness act", dont l'AFP a pu consulter une version provisoire. Au menu : obligation de déclarer clairement les contenus publicitaires et les collaborations commerciales, interdiction d'inciter directement les mineurs à acheter, interdiction de promouvoir via des influenceurs des produits interdits ou dangereux, encadrement des interfaces trompeuses et des fonctionnalités addictives - défilement infini, lecture automatique - que l'utilisateur doit pouvoir désactiver.
Deux précautions avant de crier victoire. D'abord, c'est une proposition, pas une loi : elle passera par des mois de négociation, et probablement par un affaiblissement. Ensuite, le texte ne cible pas spécifiquement les produits financiers ; sur la transparence publicitaire, il généralise même ce que la France fait déjà depuis 2023. Bruxelles s'attaque à l'économie de l'influence, pas au conseil en épargne.
Ce que vous pouvez vérifier en trente secondes
La question "qui les contrôle ?" n'a pas de réponse nette. Celle qui en a une, c'est : "est-ce que je peux vérifier moi-même ?" Oui.
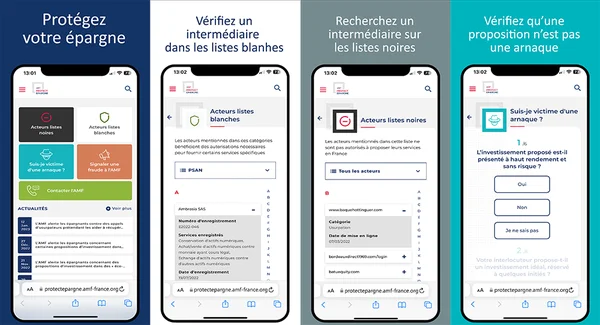
- Avant de cliquer sur un lien de plateforme, cherchez son nom sur les listes blanches de l'AMF : agrément ou autorisation MiCA, ou registre des agents financiers. Depuis le 1er juillet 2026, le simple statut PSAN ne suffit plus - seule une autorisation MiCA permet de promouvoir une plateforme crypto. Pas trouvé, pas de dépôt.
- Jetez un oeil aux listes noires de l'AMF : plus de 1 300 acteurs non autorisés y sont entrés en 2025. Un site peut y figurer sans que son "ambassadeur" ait été inquiété.
- Cherchez la mention "publicité" ou "collaboration commerciale". Son absence n'est pas un oubli de montage, c'est une infraction - et c'est le point sur lequel la DGCCRF a le plus de prise.
- Une promesse de rendement, un "risk-free", un gain "garanti" : ce sont des signaux, pas des arguments. Aucun placement sérieux ne s'annonce comme un code promo.
- Si on vous vend une formation plutôt qu'un produit, demandez-vous qui est payé, pour quoi, et si ce qui est vendu est un contenu ou une recommandation.
Un influenceur met trente secondes à poster un lien d'affiliation ; il a fallu deux ans pour obtenir une vingtaine d'injonctions de cesser. Ce n'est pas la règle qui protège, c'est la vérification.