
Un livret à rendement garanti, un crédit rapide sans contrôle, un placement sécurisé qui bat tous les taux du marché : sur Facebook, Instagram, TikTok ou Google, la promesse arrive sous forme de publicité ordinaire, avec logo rassurant et témoignage vidéo. Derrière, les pertes sont massives et les récupérations rares. C'est ce décalage qui nourrit la plainte européenne visant Meta, TikTok et Google, et qui impose des réflexes simples avant tout versement.
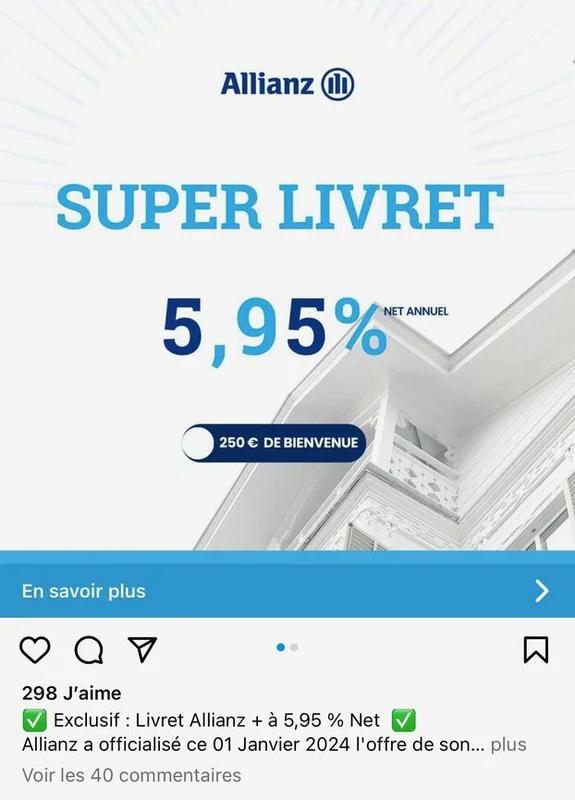
À quoi ressemble une fausse publicité financière
Les publicités visées par les associations de consommateurs partagent les mêmes ressorts. Prêts rapides, faux placements sécurisés, promesses de rendements garantis : la formulation change, le mécanisme reste identique.
Le premier indice tient à la promesse elle-même. Aucun produit financier ne permet d'obtenir des rendements élevés sans risque, particulièrement à court terme. Toute annonce qui affirme l'inverse, qui efface le risque ou qui garantit un gain rapide, doit être considérée comme suspecte.
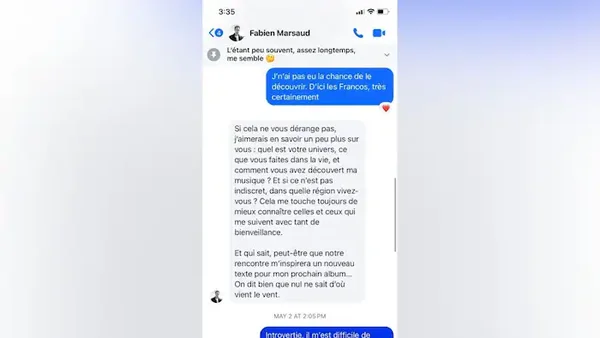
Le deuxième indice tient à l'urgence et à l'apparence officielle. Faux logotypes de banques connues, usurpation d'un acteur financier existant, célébrité détournée en vidéo, compte à rebours, places limitées, conseiller joignable uniquement sur messagerie : l'objectif est de pousser au premier versement avant toute vérification.
Le réflexe recommandé est de vérifier que l'organisme qui vous démarche est agréé auprès de l'Autorité des marchés financiers et que le produit proposé est lui aussi agréé. En cas de doute, le service Épargne Info Service de l'AMF répond aux questions du public sur les produits d'épargne. Ce contrôle prend quelques minutes et permet d'écarter une grande partie des offres frauduleuses.
L'ampleur justifie cette prudence. Selon le baromètre de l'investissement de l'AMF de décembre 2025, 16 % des personnes sondées déclarent avoir déjà été victimes d'escroquerie sur un placement financier. Selon les derniers chiffres disponibles, au troisième trimestre 2024, la perte moyenne s'élève à près de 70 000 euros pour les faux livrets, 19 000 euros pour les faux crédits et 29 000 euros pour les placements financiers. À l'échelle européenne, les montants dérobés dans le cadre de fraudes aux paiements auraient atteint 4,2 milliards d'euros en 2024.
Ce que la plainte reproche à Meta, TikTok et Google
Que Choisir Ensemble a annoncé, ce jeudi 21 mai 2026, le dépôt d'une plainte contre Meta, TikTok et Google. L'action s'inscrit dans une démarche coordonnée par le Bureau européen des unions de consommateurs et 13 associations.
Pendant quatre mois, entre décembre 2025 et mars 2026, leurs équipes ont signalé 893 publicités suspectes sur Facebook, Instagram, TikTok et Google. Selon les associations, les plateformes n'ont supprimé que 27 % de ces publicités et 52 % des signalements ont été rejetés ou ignorés.
Les griefs invoqués portent sur le règlement européen sur les services numériques. Les associations estiment que Meta, TikTok et Google violent les articles 16, 23, 24, 34, 35 et 39 du règlement. Concrètement, le Digital Services Act impose aux très grandes plateformes d'évaluer les risques liés aux contenus illicites, de maintenir des bibliothèques publicitaires transparentes, de traiter les signalements et de suspendre les récidivistes.
En cas de manquement avéré au DSA, les amendes prévues peuvent atteindre jusqu'à 6 % du chiffre d'affaires annuel mondial d'une entreprise. À ce stade, il s'agit d'allégations portées par les associations, pas d'une décision de justice. Aucune avancée procédurale n'est connue depuis mai 2026.
Les trois entreprises contestent l'idée d'inaction.
Google conteste ces allégations et affirme bloquer plus de 99 % des publicités non conformes avant leur diffusion, selon des propos rapportés par Boursorama. Meta a déclaré avoir détecté et supprimé plus de 159 millions de publicités frauduleuses l'année dernière, dont 92 % avant même qu'elles ne soient signalées, toujours selon des propos rapportés par Boursorama. TikTok a déclaré prendre des mesures contre les violations, ajoutant que les escroqueries constituent un défi à l'échelle du secteur, tandis que les malfaiteurs adaptent constamment leurs tactiques.
Le dossier oppose deux logiques : d'un côté, une obligation de moyens et de transparence sur la publicité ; de l'autre, des fraudeurs qui changent de nom, de visuel et de compte dès qu'une publicité est retirée.
J'ai cliqué ou payé, comment limiter les pertes
Si vous avez cliqué, ne versez rien de plus et ne donnez pas accès à vos comptes. Si vous avez déjà payé, agissez vite pour conserver les preuves et bloquer la suite.
Prévenez votre banque immédiatement pour tenter de bloquer le virement, de faire opposition si un autre moyen de paiement a été utilisé et de signaler l'IBAN destinataire. Conservez les captures d'écran de la publicité, l'adresse du site, le nom de l'interlocuteur, les relevés et les échanges. Ces éléments serviront au signalement et à la plainte.

En France, les victimes d'escroqueries sur internet peuvent déposer une plainte en ligne grâce au dispositif THESEE, selon le site Ma Sécurité du ministère de l'Intérieur. Avant de commencer la démarche, pensez à préparer le numéro IBAN qui vous a servi à faire le paiement, car il devra obligatoirement être renseigné dans la déclaration.
Il faut être lucide sur les chances de récupération. Pour les clients trompés par une usurpation d'acteur financier, il n'existe quasiment aucune chance de retrouver la mise investie. D'où l'importance du signalement : il permet d'alimenter les retraits de publicités, les blocages de comptes et les enquêtes, même s'il ne garantit pas un remboursement individuel.
Avant tout versement, la checklist à conserver
- Rendement garanti sans risque, surtout à court terme : considérez la promesse comme un indice d'arnaque.
- Vérifiez l'agrément de l'organisme et du produit auprès de l'AMF avant tout contact approfondi.
- En cas de doute, interrogez le service Épargne Info Service de l'AMF.
- Ne versez jamais sous pression, ni via un lien reçu sur un réseau social ou une messagerie.
- Signalez la publicité sur la plateforme, conservez les preuves et, en cas de paiement, préparez l'IBAN utilisé puis déposez une plainte via THESEE.