
Le réflexe, quand l'eau descend du plafond ou que la suie recouvre la cuisine, c'est de nettoyer. C'est aussi l'erreur qui coûte le plus cher. Un dossier d'assurance se joue dans les heures qui suivent, sur des détails bêtes : une photo prise avant l'épongeage, une facture retrouvée, une date de découverte notée noir sur blanc. Voici l'ordre des opérations, et les pièges qui font perdre des centaines d'euros.

Sécuriser d'abord, constater juste après
Trois gestes d'abord, dans cet ordre : couper l'arrivée d'eau (le robinet de l'appareil en cause, ou le compteur général), couper l'électricité si l'eau approche d'une prise ou d'un tableau, prévenir les voisins si l'origine semble provenir d'un autre logement pour qu'ils coupent aussi.
La réparation de la fuite elle-même est une mesure d'urgence : faire intervenir un plombier tout de suite n'empêche pas l'indemnisation, et les factures de cette intervention doivent être conservées pour être remises à l'assureur ou à l'expert. En revanche, tout ce qui relève de la remise en état - peinture, sols, plafonds, mobilier - attend. L'assureur, ou l'expert qu'il mandate, doit pouvoir constater les dégâts avant réparation définitive ; des travaux engagés trop tôt exposent à une réduction, voire à un refus d'indemnisation des frais de remise en état. Si l'origine de la fuite n'est pas visible, une recherche de fuite par un professionnel est nécessaire, et son coût peut être pris en charge.
Ce qu'il faut photographier, et comment
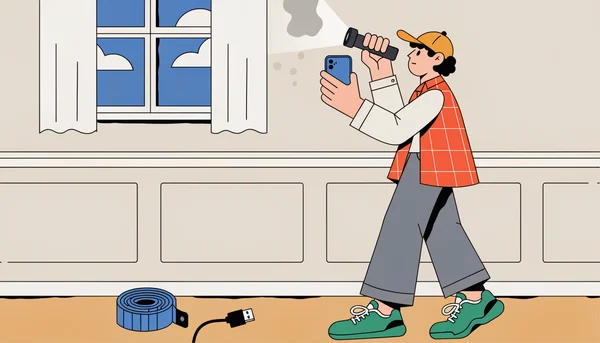
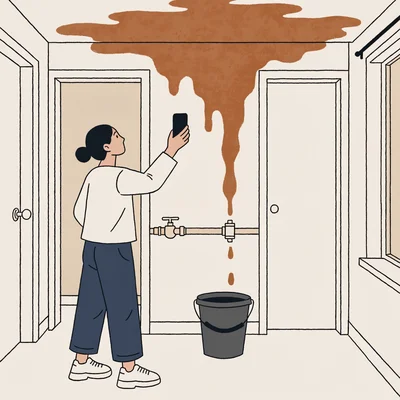
Avant de sortir la serpillière, deux minutes de prise de vues. Un dossier photo solide repose sur trois niveaux :
- Le plan large, depuis la porte de chaque pièce touchée, avec un repère fixe (une fenêtre, un meuble) pour montrer l'étendue et la localisation.
- Le détail, avec un objet servant d'échelle : mètre ruban déroulé le long d'une tache, pièce de monnaie posée sur un éclat, main à côté d'une trace d'humidité. Sans échelle, une tache de 20 cm et une tache de 1,50 m se ressemblent sur un écran.
- La cause apparente : le raccord qui goutte, le joint fatigué, la trace au plafond, le bas du mur gonflé. C'est ce qui permet à l'expert de distinguer un accident soudain d'un défaut d'entretien - distinction décisive, les infiltrations liées à la vétusté ou à un manque d'entretien étant généralement exclues.
Pour les biens, photographiez chaque objet abîmé séparément, avec son étiquette constructeur : marque, modèle, numéro de série. C'est cette photo qui permet de retrouver la facture et de chiffrer sans discussion.
Deux astuces qui changent tout au moment de la déclaration :
La vidéo commentée. Une courte séquence où vous marchez dans le logement en décrivant à voix haute la date, l'heure et ce que vous voyez. Bien plus rapide à interpréter pour l'assureur qu'une série de clichés, et difficilement contestable sur la chronologie.
Les métadonnées. Une photo envoyée via une messagerie grand public peut être compressée, et son horodatage perdu. Envoyez les originaux par mail en pièce jointe, ou déposez-les dans un dossier cloud nommé avec la date du sinistre. C'est votre preuve de bonne foi si l'on vous reproche un retard.
Et si le sinistre n'a pas encore eu lieu : photographiez votre logement maintenant. Placards ouverts, tiroirs, électroménager, cave, vélo au garage. Vingt minutes une fois pour toutes, et vous n'aurez pas à reconstituer de mémoire une liste de biens dont plus rien ne reste.
Ce qu'il ne faut jamais jeter
L'assureur ou l'expert peut vouloir examiner les objets endommagés, même détériorés ou brûlés. Les sortir avant le passage de l'expert, c'est renoncer à la preuve.
À conserver dans un carton unique, fermé et étiqueté :
- les objets sinistrés eux-mêmes ;
- les factures d'achat, tickets de caisse, bons de garantie et notices (elles portent souvent le numéro de série) ;
- les factures des réparations d'urgence : plombier, serrurier, entreprise de nettoyage, garde-meuble ;
- les devis de remise en état, qui peuvent être établis avant le passage de l'expert.
Si vous devez évacuer des matériaux pour des raisons de sécurité, prélevez un échantillon avant - une lame de parquet, un morceau de moquette, un fragment de plafond - et glissez-le dans un sac congélation avec une étiquette indiquant la pièce et la date. Un expert qui peut toucher la matière ne discute pas le chiffrage de la même façon.
Pour reconstituer la liste des biens détruits, cherchez dans votre boîte mail : confirmations de commande, factures dématérialisées, relevés bancaires. C'est souvent plus fiable que la mémoire.
Les délais : le minimum de cinq jours ouvrés est un plancher, pas un compte à rebours universel
Le Code des assurances impose de donner avis à l'assureur dès que l'on a connaissance du sinistre, et au plus tard dans le délai fixé par le contrat. Ce délai contractuel ne peut pas être inférieur à cinq jours ouvrés. Autrement dit : cinq jours est un minimum légal, pas nécessairement ce que prévoit votre contrat, qui peut être plus généreux. Les deux parties peuvent aussi convenir d'une prolongation.
Les minima à connaître :
- Vol : deux jours ouvrés.
- Dégât des eaux, incendie, bris de glace, dégâts divers : cinq jours ouvrés au minimum.
- Catastrophe naturelle : trente jours après la publication de l'arrêté interministériel au Journal officiel - le délai a été porté de dix à trente jours pour les sinistres déclarés depuis le 1er janvier 2023 : passé le dixième jour, un sinistre reste déclarable.
- Catastrophe technologique : cinq jours ouvrés.
Le décompte part du jour où vous avez découvert les dommages, pas du jour où ils ont commencé - une infiltration née pendant les vacances se compte à votre retour. Notez par écrit cette date de découverte, avec l'heure : elle sera votre référence en cas de discussion.
Attention aux jours ouvrés : les dimanches et les jours fériés ne comptent pas. Un dégât découvert un vendredi soir laisse donc très peu de marge.
Reste un filet de sécurité légal : la déchéance pour déclaration tardive, lorsqu'elle est prévue au contrat, ne peut être opposée que si l'assureur établit que le retard lui a causé un préjudice, et jamais si le retard résulte d'un cas fortuit ou de force majeure. C'est une protection réelle, pas une stratégie : elle se plaide, elle coûte du temps, et elle n'efface pas les difficultés d'un constat tardif.
Rédiger la déclaration sans rien oublier
La déclaration doit contenir, au minimum : numéro de contrat, date, heure et lieu du sinistre, description factuelle des circonstances, nature et étendue des dommages, liste chiffrée des biens touchés avec dates et prix d'achat, mesures d'urgence prises, pièces jointes (photos, factures, devis). Ajoutez la mention "sous réserve de l'évaluation de l'expert" ou "sauf erreur ou omission" : elle vous autorise à compléter votre liste sans rouvrir un débat.
Trois conseils de rédaction :
Décrivez les faits, pas les causes. "Le Flexible sous l'évier a cédé, l'eau a coulé sous le parquet" ; pas "le joint était usé" ou "l'installation n'est plus toute jeune". Vous n'êtes pas là pour diagnostiquer une exclusion à votre détriment, ni pour désigner un coupable.
Déclarez même en cas de doute sur la garantie. La loi vise tout sinistre "de nature à entraîner la garantie". Déclarer n'est pas reconnaître une faute, et c'est à l'assureur d'analyser la couverture. Se taire, en revanche, c'est prendre le risque de découvrir trop tard que le sinistre était couvert.
Choisissez un canal qui laisse une trace. Espace client avec confirmation de dépôt, lettre recommandée avec accusé de réception, ou mail avec demande d'accusé. Un appel téléphonique seul ne suffit pas : notez la date, l'heure et le nom du conseiller, et faites confirmer par écrit. Demandez systématiquement un numéro de sinistre.
Le constat amiable "dégât des eaux" n'est pas obligatoire et il n'existe pas de modèle officiel : chaque assureur a le sien. Il accélère le traitement, et en copropriété il est utile de le transmettre aussi au syndic, voire au propriétaire si vous êtes locataire.
Et une règle qui n'a rien de technique : ne jamais enjoliver. Une déclaration inexacte peut faire tomber la garantie, et une déclaration frauduleuse, en plus d'être pénalement répréhensible, se retourne contre l'ensemble des assurés par la prime.
Avant l'expertise : préparer, mais pas réparer
Un dégât des eaux ne déclenche pas automatiquement une expertise : c'est l'assureur qui décide, et en pratique il en ordonne généralement une au-delà de 1 600 euros de dommages. L'expert évalue les dommages et détermine les causes.
Préparez le rendez-vous : photos, factures, liste chiffrée, devis des artisans, échantillons de matériaux. Vous pouvez être présent et vous faire assister. Ne signez pas un constat sans l'avoir lu en entier, et notez à la main vos réserves si le chiffrage vous paraît bas : "réserves sur l'évaluation", "sous réserve de contre-expertise". Demandez une copie du rapport. Une contre-expertise à vos frais reste possible, et une contestation chiffrée et documentée a bien plus de poids qu'un désaccord verbal.
Ce que l'offre ne paiera pas
Trois mécanismes expliquent la plupart des déceptions, et ils sont tous écrits au contrat - donc consultables avant le sinistre.
Le principe indemnitaire. L'assurance de biens est un contrat d'indemnité : l'indemnité ne peut pas dépasser la valeur du bien assuré au moment du sinistre. Un réfrigérateur de huit ans n'est pas remboursé au prix d'un neuf, sauf contrat prévoyant explicitement une garantie en valeur à neuf. Cette garantie est souvent subordonnée à la réalisation des travaux ou au remplacement dans un délai fixé par le contrat, deux ans par exemple, avec parfois un plafond de rachat de vétusté. À vérifier ligne par ligne.
Les plafonds par catégorie. Électroménager, matériel informatique, bijoux, vélos, objets de valeur : beaucoup de contrats plafonnent l'indemnisation par type de bien, indépendamment de la valeur réelle. Une liste précise, photographiée et datée, permet au moins de savoir où l'on met les pieds.
La franchise, déduite de l'indemnité. Elle n'est pas négociable au moment du sinistre.
Le régime des catastrophes naturelles est à part : une franchise légale s'applique, modulée selon la nature des biens. L'assureur doit informer l'assuré sous un mois des conditions d'application de la garantie, puis adresser une proposition d'indemnisation sous un mois à compter de la réception de la déclaration, ou de la publication de l'arrêté si elle est postérieure. Pour les contrats conclus depuis le 1er novembre 2023, la garantie couvre obligatoirement les frais de relogement d'urgence lorsque le logement devient inhabitable.
La catastrophe technologique suit un régime bien plus favorable - indemnisation sans franchise ni plafond, remplacement à neuf sans vétusté - ce qui montre que les règles varient fortement d'un événement à l'autre. Ne transposez pas ce que vous lisez sur une inondation reconnue catastrophe naturelle à un simple dégât des eaux.
Si le compte n'y est pas
La procédure est graduée et gratuite jusqu'au tribunal : écrit à votre conseiller, puis au service réclamation de la compagnie (dont les coordonnées figurent obligatoirement dans les conditions générales), qui dispose de deux mois pour répondre. Ensuite, le médiateur de l'assurance, indépendant et gratuit, rend un avis en trois à six mois ; sa saisine interrompt le délai de prescription. Enfin le juge, avec avocat obligatoire au-delà de 10 000 euros.
Le délai de prescription est de deux ans à compter de l'événement, et il est suspendu par la désignation d'un expert ou par l'envoi d'une lettre recommandée. Corollaire : ne signez pas trop vite une transaction, elle clôt le litige. Et si vous êtes en copropriété avec un voisin mis en cause, sachez que votre assureur vous indemnise puis se retourne contre le responsable : vous n'avez pas à arbitrer entre les deux procédures.
Le coût réel d'un sinistre ne se limite pas à la franchise. C'est aussi tout ce qu'on ne peut plus prouver : la valeur d'un canapé dont la facture a disparu, l'ampleur d'une tache recouverte d'un coup de peinture, la date d'une découverte qu'on situe "à peu près". Deux minutes de photos et un carton de factures valent mieux que n'importe quelle négociation avec un expert.