
excerpt: "À partir de 2027, la prime de partage de la valeur reste exonérée de cotisations mais supporte la CSG-CRDS et l'impôt sur le revenu ; seule l'affectation à un plan d'épargne préserve l'exonération d'impôt, sans lever la CSG-CRDS."
meta_description: "Au 1er janvier 2027, la prime de partage de la valeur perd son exonération de CSG-CRDS et d'impôt sur le revenu. L'affectation à un plan d'épargne ne sauve que l'impôt : la CSG-CRDS reste due."
Prenons un salarié d'une entreprise de moins de 50 salariés, rémunéré sous 3 SMIC. Une prime de 1 000 euros versée le 15 décembre 2026 et la même somme versée le 15 janvier 2027 n'ont pas la même valeur pour lui. La première arrive presque intacte sur son compte. La seconde perd environ 95 euros de CSG-CRDS, puis l'impôt sur le revenu. Pour l'employeur, dans ce cas de figure, la facture ne bouge pas. Toute la mécanique de la prime de partage de la valeur (PPV) tient dans cet écart : un avantage dont la loi a fixé la date de péremption et qui déplace un euro de la poche du salarié vers les caisses sociales et le fisc, sans alléger le coût de celui qui verse.

Le "repli" annoncé n'est pas celui du nombre de primes : rien, dans les données publiques disponibles, ne permet d'établir un tel recul. C'est celui de l'exonération, écrit noir sur blanc dans la loi. Ce qui baisse au 1er janvier 2027, c'est ce que chaque euro versé rapporte au salarié, pas nécessairement le nombre d'employeurs qui versent.
Ce que la loi garantit encore, sans limite de date
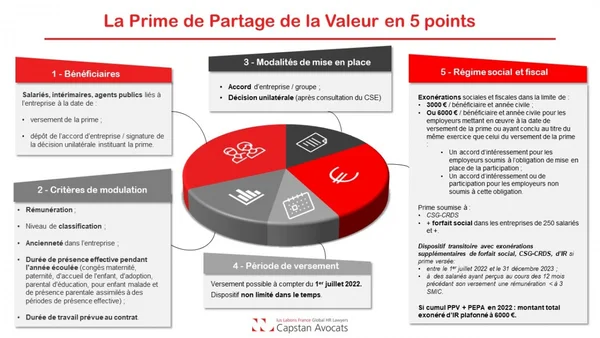
Le socle est solide et souvent confondu avec le régime temporaire. Dans la limite de 3 000 euros par bénéficiaire et par année civile, la PPV est exonérée de l'ensemble des cotisations sociales, salariales comme patronales, quelle que soit la taille de l'entreprise. Ce plafond passe à 6 000 euros lorsque l'employeur applique un accord d'intéressement ou de participation en vigueur à la date du versement. Cette exonération-là n'a pas de terme : elle est attachée au dispositif créé par la loi du 16 août 2022 et remanié par la loi du 29 novembre 2023, qui a transposé l'accord national interprofessionnel sur le partage de la valeur.
Deux primes peuvent être attribuées par année civile, avec au plus un versement par trimestre. L'employeur fixe librement le montant, peut le réserver aux salariés dont la rémunération reste sous un plafond qu'il détermine, mais ne peut moduler qu'en fonction de cinq critères limitativement énumérés : rémunération, classification, ancienneté, durée de présence, durée contractuelle de travail. Interdiction, aussi, de substituer la prime à un élément de rémunération existant : treizième mois, prime conventionnelle, augmentation promise.
Le régime renforcé, lui, s'éteint
Pour les primes versées entre le 1er janvier 2024 et le 31 décembre 2026, un salarié bénéficie d'une exonération d'impôt sur le revenu et de CSG-CRDS si sa rémunération des douze mois précédant le versement reste inférieure à trois fois la valeur annuelle du Smic (appréciée au prorata de la durée contractuelle) et s'il travaille dans une entreprise de moins de 50 salariés. Les autres configurations sont déjà fiscalisées : dans les entreprises de 50 salariés et plus, la prime est exonérée de cotisations mais supporte la CSG-CRDS et l'impôt sur le revenu, quel que soit le salaire. Dans les entreprises de 250 salariés et plus, un forfait social de 20 % s'ajoute, à la charge de l'employeur, sur la fraction exonérée de cotisations.
À partir du 1er janvier 2027, la règle devient uniforme : la prime reste exonérée de cotisations sociales, mais elle est assujettie à la CSG-CRDS et à l'impôt sur le revenu pour tous les salariés, quel que soit l'effectif. Une seule porte de sortie fiscale subsiste : l'affectation, dans les quinze jours suivant l'information du salarié, à un plan d'épargne d'entreprise ou à un plan d'épargne retraite. Les sommes placées restent exonérées d'impôt sur le revenu, au prix d'un blocage de cinq ans pour un PEE. Mais cette porte ne concerne que l'impôt : la CSG-CRDS reste due sur la prime, y compris sur la fraction affectée à un plan d'épargne.
Reste une incertitude politique. Un projet de loi de financement de la Sécurité sociale pour 2027 a été déposé à l'Assemblée nationale le 1er octobre 2026 ; selon une publication professionnelle de paie, son article 7 prolongerait l'exonération de CSG-CRDS en 2027 pour les entreprises de moins de 50 salariés, tout en rendant la prime imposable. Ce n'est qu'un texte non voté, rapporté par une source professionnelle unique et non vérifié dans le texte lui-même : à ce stade, ce n'est pas du droit. Dans les deux hypothèses, l'impôt sur le revenu serait dû pour une prime versée en 2027 hors plan d'épargne. Sur ce point précis, l'échéance du 31 décembre 2026 tient.
Trois porteurs de coût pour une seule prime
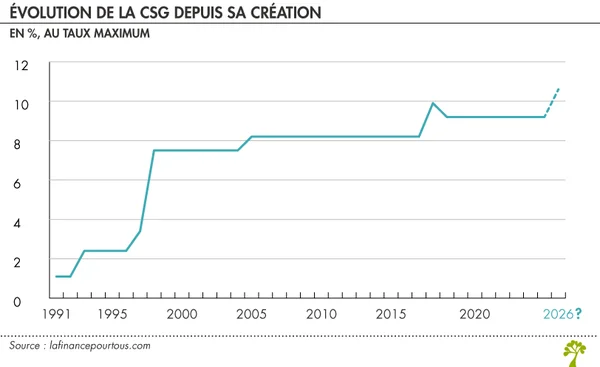
Le salarié d'abord. La CSG-CRDS s'applique au taux global de 9,70 % sur 98,25 % du montant, soit un taux effectif d'environ 9,53 % : près de 191 euros sur une prime de 2 000 euros. S'y ajoute l'impôt sur le revenu, modulé par la tranche marginale et prélevé à la source. Pour un contribuable à 11 %, une prime de 1 000 euros perd ainsi environ 205 euros entre CSG-CRDS et impôt sur le revenu.
L'employeur ensuite, mais à la marge. Dans une entreprise de moins de 50 salariés, pour un salarié sous 3 SMIC, verser 1 000 euros de PPV coûte environ 1 000 euros : ni cotisations, ni forfait social, ni taxe sur les salaires. Dès 50 salariés, le tableau change : les cotisations restent exonérées, mais la prime entre dans l'assiette de la taxe sur les salaires, que doivent les employeurs qui y sont assujettis (notamment ceux dont l'activité n'est pas soumise à la TVA). À partir de 250 salariés, le forfait social de 20 % renchérit la facture de 200 euros pour 1 000 euros versés. Surtout, plusieurs éditeurs de paie signalent que, depuis le 1er janvier 2026, la prime entre dans l'assiette de calcul de la réduction générale des cotisations patronales. Sur un salaire proche du Smic, la prime gonfle la rémunération prise en compte dans la formule et dilue le coefficient de l'allègement : l'employeur récupère moins d'aides sur les salaires existants. L'économie espérée est alors partiellement annulée. Cette analyse provient de sources professionnelles et non d'un texte officiel : elle mérite vérification au cas par cas, mais elle a une logique comptable difficile à contester.
Les finances publiques enfin. L'exonération est une dépense fiscale et sociale : chaque prime versée sous le régime renforcé coûte aux régimes sociaux et à l'État ce que le salarié encaisse en plus. La bascule de 2027 est donc, pour les comptes publics, une recette. Présenter le dispositif comme un simple outil de pouvoir d'achat revient à ignorer que ce coût pèse sur les comptes publics et que sa limitation est un arbitrage financier autant qu'un choix de politique sociale.
Le piège du revenu fiscal de référence
Il existe un coût invisible, et il ne date pas de 2027. Contrairement aux primes exceptionnelles de pouvoir d'achat qui l'ont précédée, la PPV est intégrée au revenu fiscal de référence (RFR) du bénéficiaire et prise en compte dans les bases de ressources servant au calcul de certaines prestations sociales. Une prime "exonérée d'impôt" peut donc faire franchir un seuil, réduire une aide au logement ou une prime d'activité, et peser sur les dispositifs d'aide sous condition de ressources du ménage.
C'est le point que les plaquettes destinées aux employeurs ne mentionnent jamais, et celui qui rend l'évaluation individuelle trompeuse : le même montant brut n'a pas la même valeur pour un salarié au Smic logé en HLM et pour un cadre au-dessus des plafonds. Le législateur de 2022 a fait un choix explicite en abandonnant l'exclusion du RFR pratiquée pour les primes précédentes. Ce choix n'a pas été corrigé depuis.
L'arbitrage 2027 n'est pas une substitution
On présentera volontiers la fin du régime renforcé comme un transfert vers l'intéressement, la participation ou l'abondement. La réalité est plus rugueuse, parce que ces dispositifs ne rendent pas le même service.
La PPV est unilatérale, discrétionnaire, immédiate, réversible d'une année sur l'autre et sans négociation. L'intéressement suppose un accord collectif, une formule liée à des objectifs, un aléa de résultat et une durée de un à cinq ans. La participation volontaire applique une formule légale de calcul des bénéfices. L'abondement exige que le salarié mette lui-même de l'argent de côté. Passer de l'un à l'autre, ce n'est pas changer de véhicule pour le même trajet : c'est passer d'un bonus discrétionnaire à un revenu collectif et conditionnel, ou à un effort d'épargne du salarié.

Le seul vrai substitut fiscal est le plan d'épargne, et il échange de la liquidité contre de l'impôt. Le salarié qui place sa prime dans un PEE conserve l'exonération d'impôt sur le revenu, mais renonce à la disponibilité de la somme pendant cinq ans. Pour un ménage qui a besoin de trésorerie, ce n'est pas un arbitrage neutre : c'est un prêt forcé au taux de son imposition.
L'obligation faite aux PME brouille le signal
Depuis le 1er janvier 2025, les sociétés employant entre 11 et 49 salariés qui dégagent un bénéfice net fiscal d'au moins 1 % de leur chiffre d'affaires pendant trois exercices consécutifs doivent mettre en place un dispositif de partage de la valeur. Quatre options : PPV, intéressement, participation volontaire, abondement. L'expérimentation court jusqu'en 2028. Le texte ne prévoit aucune sanction spécifique ; le risque résiduel est contentieux, devant les prud'hommes, ou social, lors des négociations annuelles.
Or verser une PPV suffit à satisfaire l'obligation. La prime la plus simple à décider, la moins contraignante à négocier et dont l'avantage s'éteint le plus vite devient ainsi la case à cocher la moins chère, y compris à montant modeste. Deux forces opposées traversent donc 2026 : une obligation qui pousse à créer des primes dans les petites entreprises, et une exonération qui s'éteint, ce qui en réduit la valeur pour le salarié. Le résultat le plus probable n'est pas un recul du nombre de dispositifs, mais un recul de leur contenu réel en matière de partage des profits.
Ce qu'il faut regarder d'ici décembre
Trois choses à surveiller. D'abord, le comportement des employeurs au dernier trimestre 2026 : un report massif des versements sur décembre, avant la bascule, dirait beaucoup sur la sensibilité à l'avantage fiscal. Ensuite, la discussion parlementaire du texte budgétaire, qui peut encore modifier le régime de 2027 ; toute annonce en la matière reste, à ce jour, une hypothèse. Enfin, l'évolution des montants versés : la PPV observée reste très en dessous des plafonds de 3 000 et 6 000 euros, ce qui suggère qu'elle sert rarement d'outil de partage ambitieux.
Le problème de la PPV n'est pas qu'elle coûte trop cher. C'est que son avantage a été dessiné avec une date de péremption, et qu'à l'échéance un euro quitte la poche du salarié pour celle des administrations, sans alléger pour autant le coût de l'employeur. Le partage de la valeur, dans ce montage, a surtout été un partage de l'exonération, et c'est celui-là qui s'achève.