Actualités

Prime de partage de la valeur : qui paie la note après le 31 décembre 2026
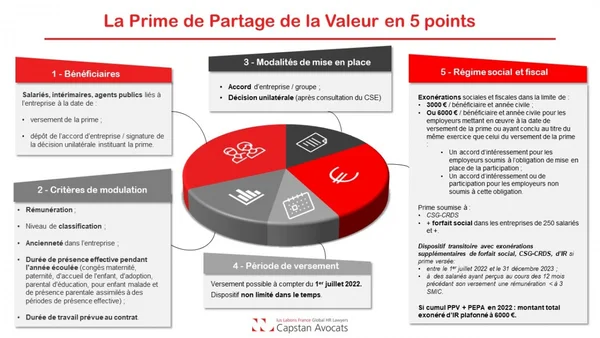
À partir de 2027, la prime de partage de la valeur reste exonérée de cotisations mais devient assujettie à la CSG-CRDS et à l'impôt sur le revenu. L'affectation à un plan d'épargne ne préserve que l'impôt : la CSG-CRDS reste due.