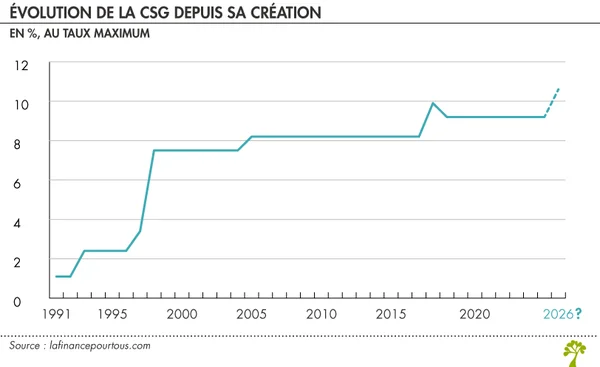

Depuis le 1er janvier 2026, la CSG sur les revenus du patrimoine est passée de 9,2 % à 10,6 %. Dans son sillage, le total des prélèvements sociaux sur les revenus du capital grimpe de 17,2 % à 18,6 %, et le prélèvement forfaitaire unique (PFU), la fameuse "flat tax", passe de 30 % à 31,4 % pour les placements qui y sont soumis.

La mécanique tient en une ligne : la loi de financement de la sécurité sociale pour 2026 a créé une contribution financière pour l'autonomie (CFA) de 1,4 point, affectée à la branche Autonomie. Le produit doit financer durablement cette branche, avec le recrutement annoncé de 4 500 professionnels dans les EHPAD et un meilleur accompagnement du maintien à domicile. Selon les éléments disponibles, la mesure compense le coût de la suspension de la réforme des retraites, estimé à 100 millions d'euros en 2026 et 1,4 milliard d'euros en 2027.
Ce qui change, revenu par revenu
Tout ce qui relève du capital mobilier est touché. Sur un compte-titres ordinaire, les dividendes, les intérêts et les plus-values mobilières supportent désormais 18,6 % de prélèvements sociaux. Pour les revenus et plus-values soumis au PFU, la taxation globale atteint donc 31,4 %. Mauvaise nouvelle pour ceux qui comptaient s'en sortir par le barème progressif : l'option ne permet pas de revenir à l'ancien taux.

Côté immobilier, il faut distinguer. Les loyers perçus par les loueurs en meublé non professionnels (LMNP) basculent à 10,6 %. Les revenus fonciers de la location nue, eux, restent à 9,2 %, comme les plus-values immobilières.
L'assurance-vie garde son régime dérogatoire, tout comme les anciens PEL et CEL : ces produits restent soumis au taux de 17,2 %. Un point de repère utile quand on compare les enveloppes.
PEA, PER, SASU : là où l'effet surprend
Le PEA réserve une surprise désagréable. Le taux de prélèvements sociaux applicable aux gains n'est pas celui de l'année où le gain a été réalisé, mais celui en vigueur au moment du retrait ou de la fermeture du plan. Autrement dit, la hausse s'applique à des plus-values accumulées avant son entrée en vigueur : l'effet est rétroactif pour qui n'a pas encore soldé son plan.
Le PER, lui, plane dans le flou. Le plan d'épargne retraite n'est pas expressément cité par la loi, et il se décline en deux versions, bancaire et assurantielle. La question ouverte est simple : le PER assurantiel sera-t-il traité comme l'assurance-vie, donc épargné par la hausse ? Aucune source officielle consultée ne tranche à ce stade.
Reste le cas le plus lourd, celui du dirigeant associé unique de SASU. Sur les dividendes, l'impact de la hausse atteindrait 41,69 %, du fait du cumul avec les cotisations sociales. Le taux affiché au guichet n'est alors plus qu'une partie de l'addition.
Qui détient vraiment les revenus du capital
La question "qui paie" ne se lit pas seulement dans les taux, mais aussi dans la répartition des encours. Les données disponibles sur le patrimoine brut en France, qui remontent à 2015, montrent une concentration extrême : 90 % du patrimoine brut était détenu par 50 % des ménages, 47 % par les 10 % les mieux dotés et 16 % par le 1 % le plus riche. Dit autrement, la moitié la moins dotée des ménages n'en détenait que 10 %.
Cette concentration se retrouve dans les gains fiscaux. Selon les documents transmis par le ministère des Finances aux parlementaires, 1 % des ménages bénéficiaient de 44 % des gains liés à la mise en place de la flat tax, avec un gain moyen de plus de 10 000 euros par an pour ce centile.
Deux réserves importantes. Aucun chiffrage public ne précise combien de ménages ni quels encours sont précisément touchés par la hausse de 1,4 point, ni comment elle se répartit par décile de revenu. Et les données de concentration portent sur le patrimoine et sur une réforme antérieure, pas sur le rendement de la CFA.
Attractivité : le match d'arguments
Le débat sur l'incidence économique reste largement qualitatif. Pour l'IFRAP, même après la baisse du PFU à 30 %, la France demeure le pays où le poids de la fiscalité du capital est le plus élevé ; l'organisme soutient que cette fiscalité envoie un signal négatif aux investisseurs et aux expatriés fiscaux, ce qui pèserait sur l'attractivité du territoire. C'est une position, pas une mesure.
En face, l'argument budgétaire repose sur une recette affectée à une dépense identifiée. Les données disponibles ne permettent pas de trancher entre deux points : la part de la hausse absorbée par les détenteurs via un rendement net en baisse et celle répercutée sur le coût du capital des entreprises. Les effets comportementaux réellement observés ne sont pas non plus documentés.
L'arbitrage
Cette recette est fléchée vers la branche Autonomie et supportée de façon très inégale selon les supports : dividendes et plus-values mobilières à 18,6 %, LMNP à 10,6 %, location nue, plus-values immobilières et assurance-vie épargnées. À chacun de vérifier son propre cas, en gardant en tête deux zones d'ombre encore ouvertes : le sort du PER et la rétroactivité sur le PEA.
Pour replacer la mesure dans le contexte plus large des comptes sociaux, on peut relire notre article sur la crainte d'un tour de vis décidé pendant l'été.