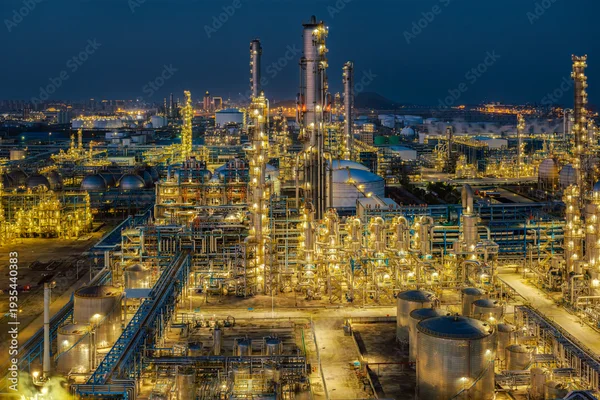

Une raffinerie ne transforme pas du pétrole en carburant comme on ouvre un robinet. Elle transforme un mélange de molécules en un panier de produits, sous trois contraintes qui ne se négocient pas : la chimie du brut, les spécifications réglementaires, et l'économie d'une usine qui brûle une partie de ce qu'elle achète avant de le revendre. Ces trois étages expliquent pourquoi le prix du gazole à la pompe ne suit pas mécaniquement celui du baril.
Un baril n'est pas une matière première, c'est un mélange
Le brut qui entre dans une raffinerie ressemble à un cocktail d'hydrocarbures de tailles très inégales : des gaz très légers, des molécules moyennes qui feront de l'essence ou du gazole, et des résidus lourds, asphalténiques, qui collent au fond des cuves. On ne peut pas "choisir" ce qu'on fabrique à partir de ce cocktail. On peut seulement le séparer, puis retravailler certaines coupes.

La première étape est une distillation atmosphérique. Le brut est chauffé dans un four à environ 350-400 °C, puis injecté dans une haute colonne à plateaux maintenue à pression atmosphérique. Les molécules se séparent selon leur point d'ébullition : les gaz et le GPL partent en tête, puis viennent les essences, le kérosène, le gazole, et enfin le résidu atmosphérique. La colonne ne crée rien, elle trie. C'est une évidence technique qui a une conséquence économique lourde : à ce stade, une raffinerie dite "simple" produit trop de fioul lourd et pas assez de distillats, précisément les produits que le marché européen réclame.
Le résidu atmosphérique n'est pas un déchet. Il repasse dans une distillation sous vide, où la pression réduite abaisse les températures d'ébullition et évite de craquer thermiquement les molécules. On en tire du gazole sous vide - la matière première des unités de conversion - et un résidu sous vide, qui peut devenir du bitume ou alimenter les unités les plus lourdes.
La conversion rattrape ce que la distillation ne sait pas faire
Une raffinerie moderne n'est pas un alambic, c'est un assemblage d'unités qui se répondent. Le reformage catalytique transforme le naphta en reformat à haut indice d'octane, et produit de l'hydrogène au passage. Le craquage catalytique en lit fluidisé (FCC) casse des coupes lourdes en essence, en GPL et en gazoles légers. L'hydrocraquage, lui, ajoute de l'hydrogène sous pression pour convertir des coupes lourdes en gazole et en kérosène de qualité. L'hydrotraitement, enfin, retire le soufre et l'azote.
Le point commun de ces unités est qu'elles consomment de l'hydrogène, de la vapeur et de l'énergie. Une raffinerie utilise une part significative du brut qu'elle traite pour alimenter ses propres fours ; l'hydrogène vient souvent d'un vaporeformage du méthane (SMR), qui émet du CO2. Autrement dit, plus on pousse la conversion et l'épuration, plus on produit de carburants propres... et plus on émet à l'usine. Cette boucle est au coeur de tous les arbitrages qui suivent.
Reste le déséquilibre structurel du panier. Chaque baril donne une répartition imposée par la chimie et par la configuration de l'installation. Un raffineur ne peut pas produire uniquement du gazole : il sort aussi de l'essence, du fioul, du bitume. Or l'Europe a longtemps été un parc orienté essence, alors que sa demande s'est dieselisée. Résultat : le continent exporte de l'essence et importe du gazole. En France, selon l'Ufip Énergies et Mobilités, 28 % du gazole importé provient du Moyen-Orient. Ce n'est pas un choix commercial, c'est une conséquence de la géométrie des molécules et de l'histoire des installations.
Les normes transforment la contrainte technique en facture
Depuis 2009, le gazole et l'essence routiers vendus dans l'Union européenne ne doivent pas dépasser 10 mg/kg de soufre. Cette norme, parmi les plus strictes au monde, a imposé des investissements massifs en hydrotraitement et une consommation d'hydrogène supplémentaire. S'y ajoutent l'indice d'octane pour les essences, l'indice de cétane pour le gazole, et surtout la tenue au froid : un gazole d'hiver doit rester filtrable à des températures négatives, ce qui oblige à couper la fraction la plus lourde et à compenser par d'autres coupes.
Chaque spécification se paie en hydrogène, en énergie et en capital. C'est le paradoxe central du raffinage contemporain : pour livrer un carburant plus propre à la sortie, l'usine doit dépenser plus à l'entrée. La norme environnementale se règle donc en partie en émissions sur le site - celles-là mêmes que la stratégie nationale de captage et stockage de CO2 veut rattraper.
Une usine dont le produit est une marge
Le raffinage ne vend pas du pétrole : il vend l'écart entre le prix d'un panier de produits et le coût du brut. Cet écart porte un nom, le crack spread ou marge de craquage. La formule standard, dite 3:2:1, rapporte trois barils de brut à deux barils d'essence et un de distillat ; les variantes 5:3:2 ou 6:3:2:1 reflètent la configuration réelle des raffineries. Ce n'est qu'une approximation : la marge brute de raffinage, calculée selon la méthodologie de la DGEC, doit encore couvrir les achats de gaz et d'électricité, les quotas de CO2, les catalyseurs, la maintenance et l'amortissement des unités. L'Ufip le rappelle explicitement : cette marge sert à couvrir les dépenses de la raffinerie, y compris ses achats d'énergie et de quotas de CO2.

TotalEnergies publie de son côté une "marge sur coûts variables" pour son raffinage européen, avec une sensibilité affichée de plus ou moins 10 dollars par tonne, soit environ 0,4 milliard de dollars de résultat. Ce détail de communication financière dit l'essentiel : le raffinage est une industrie de capital intensif, à coûts fixes élevés, où de faibles variations de marge pèsent lourd.
La marge se forme sur l'équilibre entre la capacité disponible et la demande de produits. Elle ne se décrète pas. Et cet équilibre est aujourd'hui déséquilibré par le haut : la connaissance de l'énergie estime la surcapacité européenne à environ 100 millions de tonnes. La France compte encore six raffineries conventionnelles, contre une vingtaine dans les années 1970, pour une capacité de 57 millions de tonnes en 2024 selon l'Ufip, et 5 000 à 10 000 emplois directs.
Le contre-argument le plus solide à l'idée d'une industrie qui "s'en mettrait plein les poches" vient de l'industriel lui-même : TotalEnergies indique que ses activités de raffinage en France ont été déficitaires six années sur huit depuis 2018. Une marge élevée n'est pas un profit élevé ; elle doit absorber des coûts fixes massifs et des investissements de mise aux normes. Et une marge durablement élevée finit par attirer de la capacité - ailleurs, plus vite qu'en Europe.
Ce que le prix à la pompe paie vraiment
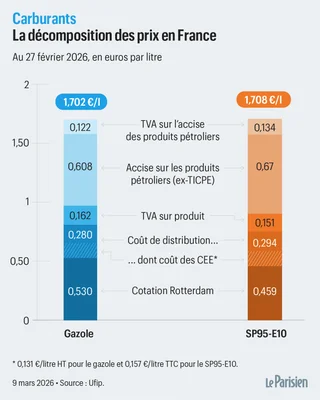
Le distributeur français n'achète pas du Brent. Il achète un chargement coté en dollars par tonne sur la place Amsterdam-Rotterdam-Anvers (ARA), et ce prix contient déjà le brut et la marge de raffinage. La chaîne se lit ainsi : brut, plus crack, égale cotation ARA ; cotation ARA, plus fret, plus accise, plus TVA, plus marge du distributeur, égale prix livré. Chaque maillon a son propre rythme. C'est ce décalage qui donne l'impression que le carburant ignore le baril.
Dans le prix final, le raffinage pèse moins que la fiscalité. Mais c'est la variable la plus volatile, celle qui bouge en quelques séances. En 2026, plusieurs analystes ont relevé des marges de craquage très supérieures à leur moyenne historique : une note de Barclays citée par Investing décrit des marges gazole européennes à cinq ou six fois leur niveau moyen, et Boursorama rapportait à la mi-juillet un crack essence américain à 60 dollars le baril. Ces pics naissent rarement du brut seul ; ils viennent de stocks de distillats bas, d'arrêts d'unités, d'attaques contre des installations ou d'un effet de substitution quand le gaz devient cher et pousse une partie de la demande vers le gazole et le fioul.
La lecture honnête est donc double. La fiscalité reste le premier poste du prix à la pompe, et de loin. Mais la marge de raffinage explique les à-coups, ceux qui font dire à un ménage que "le baril baisse et le fioul monte".
La transition se joue sur les mêmes tuyaux
Le premier levier de décarbonation du raffinage français n'est pas une technologie nouvelle : c'est une taxe. La TIRUERT, taxe incitative relative à l'utilisation de l'énergie renouvelable dans les transports, frappe les metteurs à la consommation d'essences et de gazoles qui n'incorporent pas assez de biocarburants. Elle est dégressive et devient nulle si l'objectif est atteint. Le tarif est fixé à l'article 300 bis du Code général des impôts et réévalué chaque année en loi de finances ; les déclarations 2025 devaient être déposées avant le 10 avril 2026. Depuis le 1er janvier 2025, la filière carburéacteur est sortie du dispositif, remplacée par le règlement européen ReFuelEU Aviation.
Qui paie ? Le coût de l'incorporation - des biocarburants plus chers que le gazole fossile - se retrouve dans le prix du litre, pas dans l'impôt général. La taxe ne finance pas la transition : elle rend le non-respect plus coûteux que l'effort. Le consommateur paie, mais par la pompe, et la valeur se déplace vers les filières agricoles et de valorisation des déchets.
Le deuxième levier est industriel : le co-traitement d'huiles végétales hydrotraitées (HVO) dans les unités existantes. C'est la réutilisation la plus rentable du capital, parce qu'elle évite de construire. Le troisième est la reconversion de sites entiers. La Mède, dans les Bouches-du-Rhône, a été transformée en bioraffinerie en 2019. À Grandpuits, TotalEnergies a annoncé en septembre 2020 l'arrêt du raffinage pour fin 2021 et du stockage pour fin 2023, avec un projet de biocarburants d'environ 400 000 tonnes par an et une unité de plastiques biosourcés. Le projet a pris du retard, et ces conversions ne remplacent pas la capacité perdue : elles la transforment partiellement.
Le quatrième est le captage et le stockage de CO2. La stratégie nationale présentée le 23 juin 2023 vise une baisse des émissions industrielles de 72 MtCO2 en 2022 à 45 MtCO2 en 2030, avec 4 à 8 MtCO2 captées par an en 2030 et 15 à 20 Mt en 2050. Elle réserve explicitement le CCUS aux émissions résiduelles, faute d'alternative économique. Les raffineries sont candidates : fours, unités d'hydrogène, vaporeformage. Reste que ces dispositifs coûtent cher et dépendent de soutiens publics - un transfert de charge qu'il faudra bien assumer quelque part.
Le paradoxe final mérite d'être posé sans détour. Fermer du raffinage en France et importer des produits finis déplace les émissions et la valeur ajoutée, sans faire disparaître la demande. Le SDES relève que le solde importateur de la France en produits raffinés a reculé de 32 % entre 2021 et 2025, à 17 Mtep : la dépendance change de forme plus qu'elle ne s'efface. Et le brut, lui, vient à 99 % de l'étranger selon l'Ufip. La sécurité d'approvisionnement repose sur une capacité de stockage nationale de l'ordre de 46 millions de m3, pas sur la seule existence des raffineries.
Trois signaux à suivre
Comprendre une raffinerie, c'est comprendre qu'elle arbitre en permanence entre trois prix : celui des molécules, celui de l'énergie qu'elle consomme, et celui du carbone qu'elle émet. Sa marge est le prix de cet arbitrage, rien de plus.
Trois indicateurs valent donc mieux qu'un seul cours du baril : le taux d'utilisation des capacités européennes, qui dit si la tension sur les distillats peut se détendre ; l'écart entre le crack gazole et le crack essence, qui dit où se déplace la pénurie ; et la trajectoire des objectifs d'incorporation et du prix du CO2, qui dit combien coûtera demain le litre produit sur le sol européen. Le reste - fermetures, reconversions, importations - découle de ces trois lignes.