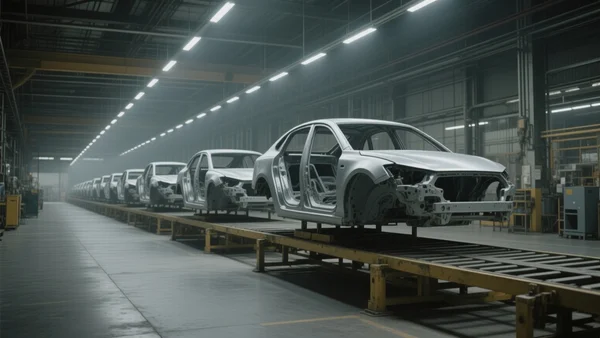

Le 10 mars 2026, Volkswagen a annoncé ce qu'aucun industriel allemand n'aurait osé formuler dix ans plus tôt : jusqu'à 50 000 suppressions de postes en Allemagne d'ici 2030, après une chute de 44 % du bénéfice net, à 6,9 milliards d'euros - le pire résultat du groupe depuis le scandale du diesel. Le directeur financier, Arno Antlitz, a parlé d'un "environnement difficile" : tensions géopolitiques, nouvelles barrières douanières et une concurrence qui s'intensifie, "particulièrement venue de Chine".

Volkswagen n'est pas le problème. C'est le symptôme le plus photographié d'un retournement que les chiffres racontent mieux que les communiqués. Trente ans de pari industriel sur la Chine se retournent aujourd'hui contre l'Europe, et la réponse européenne - négocier, rééquilibrer, encadrer - ressemble de plus en plus à une gestion de dépendance plutôt qu'à une sortie de piège.
Le canal d'export s'est refermé
Les données d'Eurostat donnent le vertige. En 2025, l'Union a exporté 199,6 milliards d'euros de biens vers la Chine et en a importé 559,4 milliards : un déficit de 359,8 milliards, soit près d'un milliard d'euros par jour. Le déficit s'était déjà creusé, de 66 milliards au premier trimestre 2024 à 103 milliards au deuxième trimestre 2026, les importations repassant de 122 à 154 milliards sur la période.
Mais le chiffre le plus parlant n'est pas le déficit, c'est la comparaison des trajectoires. Entre le premier trimestre 2021 et le deuxième trimestre 2026, les exportations européennes vers les États-Unis ont progressé de 36 points de pourcentage, celles vers le reste du monde également de 36 points - et celles vers la Chine ont reculé de 11 points. Sur le seul premier semestre 2026, par rapport au premier semestre 2025, les ventes européennes de machines à la Chine ont baissé de 2,8 milliards d'euros et celles de véhicules et pièces de 2,5 milliards, tandis que les importations de véhicules et de pièces chinois augmentaient de 5,9 milliards.

Autrement dit, l'Europe vend de moins en moins à la Chine les produits qui faisaient sa force : c'est la Chine qui les lui vend.
Ce que le déficit ne dit pas
Un déficit commercial n'est pas une perte comptable. Il reflète l'épargne excédentaire de la Chine, des chaînes de valeur transfrontalières et quelques artefacts statistiques - l'effet Rotterdam, par exemple, gonfle les importations néerlandaises de biens destinés au reste de l'Union. Juger la relation sino-européenne à l'aune du seul déséquilibre global conduit donc à de mauvais remèdes.
Ce qui compte, c'est la composition et la direction. Le déficit européen est concentré sur les machines, les véhicules et les autres produits manufacturés - précisément les segments où le modèle industriel européen gagnait sa vie. Alicia García-Herrero, économiste à Bruegel, et Abigaël Vasselier, du MERICS, décrivent une Europe "surexposée au marché chinois, souvent au prix de transferts forcés de technologie". Le constat date de 2024 et reste valable.
L'enquête annuelle de la Chambre de commerce de l'Union européenne en Chine, publiée en mai 2026, ajoute une donnée qui fait mal : le premier défi reste le ralentissement chinois (57 %), mais la concurrence des rivaux privés chinois arrive juste derrière, citée par 47 % des répondants - et 76 % dans les machines et les dispositifs médicaux. Les tensions géopolitiques, elles, reculent à 45 %. Là où les entreprises européennes se croyaient imbattables, des concurrents locaux les concurrencent désormais directement.
Taicang, ou trente ans d'intérêts composés
Il existe une ville de 800 000 habitants, à une heure de Shanghai, où l'histoire de ce pari tient en un nom : Taicang. Des centaines d'entreprises moyennes allemandes y ont installé des usines, attirées par une promesse simple : produire au plus près d'un marché qui grossissait de 8 % par an. Pendant deux décennies, le calcul a été excellent.
Le problème n'est pas que ce calcul ait été stupide. C'est qu'il a fonctionné assez longtemps pour devenir une structure : les entreprises allemandes produisent en Chine, pour la Chine, avec des fournisseurs chinois et parfois des ingénieurs chinois. Le "in China for China" que Volkswagen érige aujourd'hui en stratégie est la version de crise d'un modèle installé depuis les années 1990.
L'enquête de la Chambre européenne le dit sans détour : 68 % des entreprises jugent le climat des affaires plus difficile qu'un an plus tôt - cinquième année consécutive au-dessus de la moitié -, mais la part de celles qui constatent une dégradation a reculé pour la première fois depuis 2021. 54 % déclarent avoir manqué des opportunités à cause de barrières d'accès au marché, contre 42 % en 2019, avec des pointes dans les dispositifs médicaux (89 %) et la pharmacie (84 %). Et un paradoxe que la Chambre souligne elle-même : la dépendance opérationnelle persiste alors que les nouveaux capitaux se raréfient. On reste, on ne réinvestit plus.
L'addition dans les usines allemandes
Le retournement se lit d'abord dans les effectifs. L'industrie automobile allemande a perdu 42 300 emplois en un an, selon Clean Energy Wire, avec des usines tournant autour de 30 % de capacité excédentaire. Volkswagen a d'abord négocié 35 000 réductions avec les syndicats fin 2024, avant d'annoncer 50 000 suppressions en mars 2026, puis un projet de 100 000 au niveau mondial rapporté par la presse britannique, sans validation du conseil de surveillance. BMW aurait supprimé jusqu'à 8 000 postes en Allemagne ; Porsche, Mercedes et les équipementiers coupent aussi.
Ces chiffres bougent vite et varient selon les sources : il faut les manier comme des ordres de grandeur datés, pas comme des comptabilités définitives. Mais la direction est incontestable. Chez Volkswagen, la marge opérationnelle est tombée à 2,8 % en 2025, le résultat opérationnel de Porsche a plongé de 5,3 milliards à 90 millions d'euros, et le directoire s'est malgré tout partagé environ 13,6 millions d'euros de bonus. La rémunération totale du patron Oliver Blume, elle, a atteint environ 7,4 millions d'euros, légèrement en baisse, en partie du fait d'une renonciation volontaire. Le détail fait grincer ; il illustre surtout qu'une entreprise peut constater son propre déclin et continuer à le rémunérer.
Il serait malhonnête de tout imputer à Pékin. Coûts de l'énergie, lenteur de l'électrification, gamme vieillissante, bureaucratie : une partie du décrochage est maison. Wang Wentao, le ministre chinois du Commerce, martèle que "la Chine n'est pas la cause des problèmes de l'UE mais un partenaire pour les résoudre". C'est une formule intéressée, pas une analyse. Elle contient néanmoins un noyau défendable : la Chine n'a pas provoqué les fragilités européennes, elle les a révélées - et amplifiées.
À Bruxelles, la réponse s'appelle "rééquilibrage"
Les 8 et 9 octobre 2026, Wang Wentao et le commissaire Maroš Šefčovič ont coprésidé à Pékin la deuxième réunion des consultations commerciales et d'investissement UE-Chine. Le communiqué conjoint recense seize "livrables" : exploration de réductions tarifaires sur certains biens, accord de principe sur les véhicules hybrides, poursuite des procédures d'engagements de prix dans l'affaire des véhicules électriques, procédures accélérées de licences pour les terres rares et aimants permanents destinés à l'UE, dialogue renforcé sur les contrôles à l'exportation, groupe de travail sur la propriété intellectuelle, dialogue technique sur le règlement sur les subventions étrangères, accès au marché des dispositifs médicaux, entre autres. Prochaine étape : une visioconférence ministérielle en janvier 2027, puis une troisième réunion en mars 2027.
Šefčovič, à Pékin, expliquait "travailler d'arrache-pied à rééquilibrer le commerce UE-Chine" et exigeait de cette première phase qu'elle "produise des résultats tangibles". Le mot est choisi avec soin : rééquilibrer, c'est-à-dire demander à la Chine d'acheter davantage, sans revenir sur le modèle d'investissement et de transfert de technologie qui a produit la situation.
Le détail le plus révélateur est la place des terres rares dans la liste. Un mécanisme de licences accélérées négocié avec Pékin, cela signifie que l'accès européen à des intrants critiques est devenu une concession diplomatique chinoise, révocable. La dépendance n'est pas réduite : elle est administrée, par le fournisseur.
Le prix plancher, arme à double tranchant
Sur les voitures électriques, le dossier le plus visible, Bruxelles a troqué les droits de douane contre des prix minimums négociés entreprise par entreprise. En février 2026, la Commission a validé une exonération tarifaire pour un SUV de marque Volkswagen produit en Chine, importé sous engagement de prix plancher et de quota - une première, rapportée par la presse chinoise. En avril, le ministère chinois du Commerce a salué un "atterrissage en douceur" obtenu par les engagements de prix, en pressant Bruxelles d'accélérer les négociations avec les constructeurs chinois. Le journaliste Finbarr Bermingham, spécialiste du commerce international, affirmait à la même période qu'il n'y avait eu "aucun progrès majeur" sur un accord d'engagements de prix, et que le récit officiel cherchait à "présenter les choses plus rose qu'elles ne le sont".
Les deux versions ne racontent pas la même chose, et c'est en soi une information : un premier cas concret a avancé, mais le dossier d'ensemble reste bloqué, présenté comme un succès par ceux qui ont intérêt à le présenter ainsi.
Qui paie ces prix planchers ? L'acheteur européen, sous forme de facture plus élevée. Qui en profite ? Les constructeurs chinois, dont les marges sont préservées, et les assembleurs européens qui produisent en Chine - Volkswagen en tête. Les fabricants de composants et les sous-traitants européens, eux, n'y gagnent rien de direct. C'est le coeur du piège tarifaire : une mesure présentée comme protectionniste qui protège des marges, pas une filière.
Les faucons et le blocage allemand
Fin mai 2026, la France, l'Italie, l'Espagne, les Pays-Bas et la Lituanie ont fait circuler un document avant une discussion de la Commission sur la Chine. On y trouve, selon les comptes rendus disponibles, des droits de douane d'urgence applicables plus vite, des sauvegardes élargies, des règles anti-contournement renforcées avec du contenu local, des droits visant des entreprises et plus seulement des produits, des effectifs supplémentaires pour instruire les plaintes, et un nouvel "outil de résilience" déclenchant quotas ou droits quand une source d'approvisionnement devient trop concentrée. Le texte cite la perte d'un million d'emplois industriels européens entre 2019 et 2025 - chiffre de la coalition elle-même, non mesure indépendante.
L'Allemagne, l'État membre le plus exposé, n'a pas signé. Voilà le piège dans sa forme politique : le pays qui a le plus à perdre d'une rupture est aussi celui dont l'accord est nécessaire pour la mener. Les faucons sont les grandes économies les moins dépendantes des ventes en Chine ; le principal dépendant bloque.
Les remèdes annoncés ont un coût. Droits de douane, prix planchers, règles de contenu local : la facture remonte vers les acheteurs européens et les industriels qui importent des intrants. Surtout, la Chine garde une capacité de rétorsion sur les terres rares, les aimants et plusieurs minéraux critiques - précisément ce que la liste des livrables d'octobre place au centre. Pousser trop fort, c'est risquer de perdre l'approvisionnement qu'on cherchait à sécuriser.
Un piège, pas un guet-apens
Le pari chinois n'était pas une erreur au moment où il a été pris. Vendre des machines et des voitures à un pays qui s'ouvrait, y produire à bas coût, y réaliser des marges que l'Europe ne retrouvait pas chez elle, c'était une stratégie rationnelle. Elle a nourri la prospérité de pans entiers de l'industrie allemande, des ingénieurs bavarois aux sous-traitants du Bade-Wurtemberg.
Le piège s'est refermé par accumulation, pas par trahison. La Chine a appris à fabriquer ce que l'Europe vendait, puis à le vendre moins cher ; elle a cessé d'avoir besoin du marché européen dans les mêmes proportions que l'Europe a besoin du sien. Aujourd'hui, l'Union exporte 200 milliards d'euros vers la Chine et lui en achète 560 milliards, négocie des licences de terres rares comme un privilège, et protège son marché automobile par des prix planchers dont l'acheteur fait les frais.
La question n'est plus de savoir comment revenir à 2015. Elle est de savoir ce que l'Europe fabrique encore que la Chine ne sait pas produire, pendant combien de temps, et à quel prix elle accepte de le défendre. La réponse actuelle - un rééquilibrage négocié, un livrable après l'autre, jusqu'en mars 2027 - gère la dépendance. Elle ne la renverse pas.