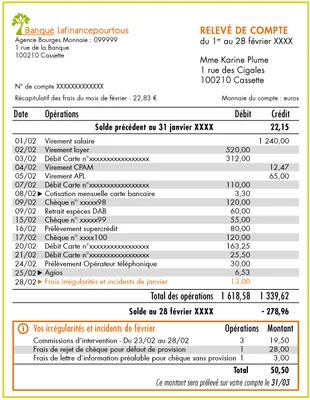

Une commission d'intervention de 8 euros, un rejet de prélèvement facturé 20 euros, une cotisation de carte qui grimpe d'environ 4 % au 1er janvier : sur un relevé, ces lignes se lisent vite et se contestent rarement. C'est précisément ce qui les rend rentables. Pourtant, le droit français offre trois leviers distincts, et le plus protecteur n'est presque jamais celui qu'utilisent les clients mécontents.

La première erreur consiste à traiter tous les prélèvements comme des "frais abusifs". Un frais prévu au contrat et appliqué dans les plafonds ne se rembourse pas : il se négocie ou se fuit. Un frais non prévu, non annoncé ou dépassant un plafond se récupère. Une opération que vous n'avez pas autorisée relève d'un régime encore plus favorable. Toute la méthode tient dans ce tri préalable.
Trois situations, trois régimes juridiques
Le frais prévu et plafonné. Il figure dans la convention de compte et la plaquette tarifaire, et son montant respecte les limites légales : vous pouvez partir, pas exiger restitution.
Le frais mal fondé ou mal annoncé. Soit il n'apparaît nulle part dans vos documents contractuels, soit la banque a modifié ses tarifs sans respecter le préavis de deux mois. Là, la contestation a une base solide.
L'opération de paiement non autorisée. Virement, prélèvement SEPA ou paiement carte que vous n'avez pas ordonné : ce n'est plus du droit de la tarification mais du régime des services de paiement, nettement plus favorable au client.
Exiger le contrat avant de discuter le montant
La relation avec votre banque est contractuelle. L'article L. 312-1-1 du Code monétaire et financier impose une convention écrite pour tout compte de dépôt ouvert par un particulier, et la communication des conditions générales et tarifaires avant que le client soit lié. Ces dispositions sont d'ordre public : la banque ne peut pas y déroger par une clause contraire.
Conséquence pratique : demandez par écrit la convention de compte dans sa version applicable à la date des prélèvements contestés, et la plaquette tarifaire de la même période. Pas celle d'aujourd'hui - celle qui était en vigueur quand les frais ont été prélevés. Puis reprenez votre relevé ligne par ligne. Un intitulé qui ne correspond à aucune ligne de la plaquette, ou un montant supérieur au tarif annoncé, doit être justifié ou restitué. La charge de la preuve de la créance pèse sur la banque, pas sur vous.
C'est le point où les dossiers se gagnent avant même la médiation : beaucoup de réclamations échouent parce que ces deux documents n'ont jamais été demandés et que le client s'est contenté d'affirmer que "c'est trop cher".
Le préavis de deux mois, faille la plus exploitable
L'article L. 312-1-1 dispose que tout projet de modification de la convention de compte, tarifs compris, doit être fourni sur papier ou support durable au plus tard deux mois avant la date d'application. Le client est réputé avoir accepté s'il ne s'y oppose pas avant l'entrée en vigueur. Mais s'il refuse, il peut résilier le compte sans frais avant cette date.
Autrement dit : une hausse appliquée sans information préalable est contestable sur ce seul fondement, et une hausse correctement annoncée ouvre une fenêtre de sortie gratuite.
Cette fenêtre est ouverte maintenant. La Banque Postale a annoncé une série de hausses au 1er janvier 2027 : tenue de compte de 2,10 à 2,15 euros par mois, cotisations de carte en hausse d'environ 4 %, retraits hors réseau de 1 à 1,15 euros dès le quatrième retrait mensuel, taux du découvert autorisé de 16 à 17 %, frais de transfert de PEA ou de compte-titres de 7 à 15 euros. 60 Millions de consommateurs relève que les frais de tenue de compte de cet établissement sont passés de 13,20 euros en 2020 à 25,80 euros en 2027, soit près du double en sept ans, pour une prestation dont l'association souligne qu'on ne sait pas exactement ce qu'elle rémunère. Selon l'Observatoire des tarifs bancaires, les frais bancaires ont déjà progressé en moyenne de 2,37 % entre juin 2025 et avril 2026.
Pour un avis de modification reçu à l'automne, le refus doit être notifié avant le 31 décembre. Passé cette date, l'acceptation est tacite et il faudra passer par la contestation classique.
À noter : si vous clôturez en cours d'année après avoir payé une cotisation annuelle de carte, le texte prévoit le remboursement au prorata des frais de services de paiement payés d'avance. Réclamez-le explicitement : il est rarement accordé spontanément.
Les commissions d'incident : le seul terrain où le montant est encadré
Pour les irrégularités de fonctionnement d'un compte de particulier, le code monétaire et financier plafonne les commissions par opération et par mois, les modalités étant fixées par décret. Les montants appliqués sont de 8 euros par opération et 80 euros par mois pour l'offre classique, abaissés à 4 euros et 20 euros pour les clients bénéficiant de l'offre spécifique destinée aux situations de fragilité financière.

Tout dépassement se récupère. Attention toutefois à ne pas confondre : ces plafonds ne couvrent ni la cotisation de carte, ni la tenue de compte, ni les agios, qui relèvent du contrat et non du plafonnement.
Opération non autorisée : le régime le plus favorable
C'est ici que la plupart des guides se trompent, en traitant un prélèvement frauduleux comme un tarif trop élevé. Les articles L. 133-6 et suivants du même code organisent un régime autonome : une opération de paiement n'est valable qu'avec le consentement du payeur ; à défaut, elle est remboursée. L'article L. 133-23 précise que la seule utilisation enregistrée de l'instrument de paiement ne suffit pas nécessairement à établir que l'opération a été autorisée, ni que le client a commis une négligence grave. Et c'est à la banque de démontrer cette négligence grave, pas à vous de prouver votre innocence.
Le contentieux récent déplace même le rapport de force. Dans une ordonnance de référé du tribunal judiciaire de Créteil rendue en 2026, un client de Green-Got avait vu trois virements totalisant 34 850 euros exécutés après une connexion frauduleuse à son application. La banque refusait de rembourser, reprochant au titulaire de n'avoir pas réagi sous 48 heures aux notifications de sécurité. Le juge a reconnu une négligence, refusé de la qualifier de grave et ordonné la restitution de ces 34 850 euros : le maintien du refus constituait un trouble manifestement illicite. Il s'agit d'une ordonnance de référé, non d'un arrêt de principe, et la banque pouvait encore discuter au fond - mais le raisonnement est éclairant : une alerte envoyée ne prouve pas à elle seule que le client pouvait comprendre qu'une fraude était en cours.
Dix jours plus tard, le 15 octobre 2026, la Cour de justice de l'Union européenne (affaire C-70/25, Tukowiecka) a rappelé que la négligence grave alléguée ne dispense pas le prestataire de son obligation de remboursement immédiat. Une doctrine de la Banque de France de 2023, qui ouvrait aux banques un refus assez large, se trouve fragilisée.
Deux règles de calendrier à retenir : signalez sans tarder, et sachez que la contestation d'une opération non autorisée bute sur un délai de forclusion de treize mois après le débit (article L. 133-24). Un prélèvement SEPA indu se traite avec les mêmes réflexes d'opposition et de contestation écrite.
La procédure, dans l'ordre
- Réclamation écrite et chiffrée au conseiller, puis au service clientèle (courrier recommandé ou espace client avec accusé de réception). Datez, listez chaque ligne contestée avec son montant, citez la convention et la plaquette, et formulez une demande précise : "je demande le remboursement de X euros". Gardez copie de tout. Chiffrez dès le premier courrier : en médiation, on n'obtient pas plus que ce qui a été demandé.
- Attendez la réponse. Le silence gardé pendant deux mois (quinze jours s'il s'agit d'un différend relatif à un service de paiement) vaut refus et ouvre la médiation.
- Saisissez le médiateur bancaire de votre banque. Gratuit pour le client, il doit proposer une solution dans les 90 jours suivant la notification de saisine. Ses coordonnées figurent sur la convention de compte, les relevés ou la réponse à votre réclamation. Il ne peut pas être saisi pour un refus de prêt, et votre dossier est écarté si vous n'avez pas tenté de régler le litige directement.
- Le juge, en dernier recours. En dessous de 5 000 euros, la saisine préalable du médiateur est obligatoire : à défaut, votre demande est irrecevable. Au-delà, vous pouvez aller au tribunal du siège social de la banque, avec avocat obligatoire au-dessus de 10 000 euros.
Le médiateur ne tranche pas : il propose, et les deux parties restent libres d'accepter ou de refuser. Une solution refusée par la banque vous laisse devant le juge, avec les mêmes moyens.
Ce que la contestation coûte vraiment
Soyons lucides sur l'arbitrage. Une réclamation écrite suivie d'une médiation représente quelques heures de rédaction, de relances et de classement, plus 5 à 8 euros de recommandé. En face, l'enjeu typique d'un litige de commissions d'incident se compte en dizaines d'euros. Le rapport coût-bénéfice ne justifie la voie judiciaire que pour des montants significatifs - et il n'existe guère de "class action" à la française pour mutualiser ce coût.
C'est cette asymétrie qui fait l'économie du modèle : les frais d'incidents et de tenue de compte constituent une ligne de revenus d'autant plus rentable que la contestation coûte plus cher que le montant contesté. La sanction réellement efficace du client n'est donc pas procédurale, c'est la mobilité. Une résiliation sans frais après refus d'une hausse tarifaire, une cotisation annuelle récupérée au prorata, un compte transféré : c'est là que la pression s'exerce vraiment sur un établissement.
Cela ne dispense pas de réclamer. Au contraire : la réclamation chiffrée et la sortie se combinent. Contester ce qui est indûment prélevé, refuser la hausse avant l'échéance, partir si le rapport n'y trouve plus son compte - les trois gestes relèvent de la même logique, et le calendrier de janvier 2027 en fixe l'ordre.
Les erreurs qui font perdre un dossier
Confondre "trop cher" et "non dû" : le premier ne se rembourse pas, le second oui. Omettre de réclamer la convention et la plaquette de l'époque, ce qui prive la contestation de sa base. Ne pas chiffrer la demande initiale. Attendre plus de treize mois sur une opération non autorisée. Laisser passer la date butoir de refus d'une modification tarifaire, ce qui transforme une sortie gratuite en simple résiliation ordinaire.
Un dernier réflexe, souvent décisif : conserver les avis de modification tarifaire reçus avec les relevés de fin d'année. Ce sont eux qui prouvent, plus tard, que la banque n'a pas respecté le préavis de deux mois - ou qu'elle l'a respecté, et que la hausse est cette fois parfaitement légale.