
La règle des 35 % : tout commence là
En France, les banques ne prêtent pas au-delà d'un ratio de 35 % entre vos charges mensuelles totales et vos revenus nets. C'est la règle du Haut Conseil de Stabilité Financière, et c'est elle qui fixe, en pratique, la limite de votre projet immobilier.

Si vous gagnez 2 500 € net par mois, votre mensualité maximale - crédit immobilier, crédits conso, tout compris - plafonne à 875 €. C'est ce chiffre, et lui seul, qui détermine combien une banque acceptera de vous prêter.
Les taux de septembre 2026 : un peu, beaucoup, trop
Les courtiers de Vousfinancer enregistrent en septembre 2026 des taux moyens de 3,40 % sur quinze ans, 3,50 % sur vingt ans et 3,60 % sur vingt-cinq ans. Des écarts qui paraissent marginaux, mais qui déplacent des milliers d'euros sur la durée totale du prêt.
À 3,50 % sur vingt ans, chaque tranche de 100 000 € empruntés revient à une mensualité d'environ 580 €. Sur vingt-cinq ans, à 3,60 %, cette même tranche coûte 506 € par mois. Le gain de 74 € mensuels a un prix : cinq années de crédit supplémentaires.
Mais le facteur le plus pénalisant, c'est votre profil. Les courtiers observent des écarts de 0,6 à 1 point entre un primo-accédant disposant de peu d'épargne et un emprunteur avec un apport conséquent. À taux moyen affiché de 3,50 %, le primo-accédant mal doté peut se retrouver à 4,10 %, voire 4,50 %. Sur vingt ans, un écart d'un point sur 200 000 € empruntés représente plus de 200 € par mois - soit un appartement entier en moins au bout du compte.
Le taux d'usure, plafond réglementaire du TAEG, est fixé à 5,29 % pour les prêts à taux fixe de vingt ans et plus. Si les coûts de refinancement des banques continuent d'augmenter, certaines offres risquent de se heurter à ce plafond et de bloquer des opérations en cours.
Le PTZ : pas une baguette magique, mais un vrai coup de pouce
Le Prêt à Taux Zéro demeure l'aide la plus directe pour les primo-accédants. Il est sans intérêts, sans frais de dossier, d'une durée maximale de vingt-cinq ans. Il ne finance pas la totalité de l'achat - il doit toujours être complété par un crédit classique.
Concrètement, le PTZ réduit la part que les banques doivent financer. Pour un dossier juste, cette réduction peut faire basculer une demande de refus à acceptation. Il ne remplace pas un apport personnel, mais il compense l'absence d'épargne au moment où elle pèse le plus.

Trois profils, trois réalités concrètes
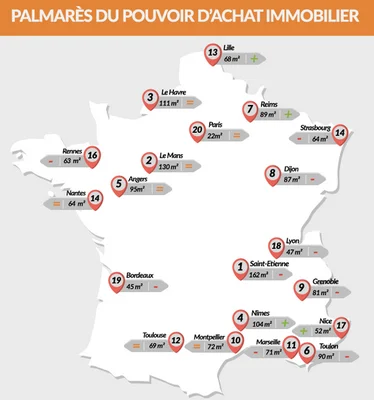
Les chiffres suivants ne sont pas des promesses. Ce sont des estimations basées sur les prix moyens au m² relevés par MeilleursAgents en septembre 2026, un prêt sur vingt ans à 3,50 %, et des frais de notaire comptés à 8 % du prix de vente - le taux applicable dans l'ancien. Les simulations supposent aucun apport personnel.
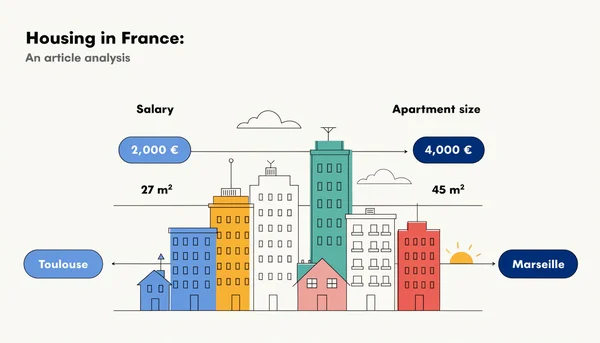
2 000 € net par mois - solo à Toulouse
- Mensualité maximale : 700 €
- Capacité d'emprunt : environ 120 700 €
- Budget achat après notaire : 111 800 €
- Surface estimée : 27 m² à 4 114 €/m²
Un studio ou un deux-pièces réduit. Toulouse reste l'une des grandes villes françaises où le premier achat reste envisageable avec un salaire moyen. Mais l'offre se raréfie en dessous de 30 m², et les charges de copropriété peuvent rapidement grignoter le budget mensuel.
3 000 € net par mois - couple à Lyon
- Mensualité maximale : 1 050 €
- Capacité d'emprunt : environ 181 000 €
- Budget achat après notaire : 167 600 €
- Surface estimée : 29 m² à 5 850 €/m²
À deux, c'est un exercice d'équilibrisme. Lyon affiche des prix qui ont littéralement doublé en dix ans. Avec 30 000 € d'apport - déjà un effort pour un couple qui débute - le budget après notaire atteint environ 195 000 €, soit 33 m². Un deux-pièces confortable reste hors de portée sans aide familiale ou épargne longue.
4 000 € net par mois - couple à Marseille
- Mensualité maximale : 1 400 €
- Capacité d'emprunt : environ 241 000 €
- Budget achat après notaire : 223 000 €
- Surface estimée : 45 m² à 4 992 €/m²
Le seul profil des trois qui permet d'envisager un vrai trois-pièces. À salaire équivalent, Marseille offre un rapport surface-prix radicalement différent de Lyon ou Paris. Le même couple qui peine à trouver 29 m² dans la capitale rhodanienne accède ici à un logement familial - à condition d'accepter les quartiers périphériques et un temps de trajet quotidien.
Ce que les chiffres ne disent pas
Ces simulations sont des plafonds théoriques. Dans la vraie vie, trois contraintes réduisent encore la capacité d'achat.
L'assurance emprunteur. Elle ajoute 0,20 à 0,40 % au coût total du crédit selon votre âge et votre santé. Sur vingt ans, cela peut représenter 5 000 à 15 000 € supplémentaires.
Les frais bancaires. Garanties hypothécaires, frais de dossier, garanties complémentaires - entre 1 000 et 3 000 € en moyenne.
Les charges courantes. Copropriété, taxe foncière, entretien. Un appartement de 30 m² en copropriété à Lyon peut coûter 150 à 250 € par mois en charges, ce qui grève le budget avant même le premier mois de remboursement.
La question du profil bancaire est aussi essentielle. Un CDI de trois ans, un taux d'endettement déjà faible, une épargne constituée : autant de signaux qui rassurent les banques et tirent le taux vers le bas. À l'inverse, un freelance depuis un an, un CDD, ou un taux d'endettement proche de 35 % - même s'il est respecté - augmente le risque de refus.
Acheter ou louer ? La question qui précède l'autre
Avant de calculer ce qu'on peut acheter, il vaut la peine de se demander si c'est le bon moment. Le loyer, c'est une dépense. Le crédit, c'est un engagement - mais aussi un patrimoine potentiel.
Ce qu'il faut retenir
En septembre 2026, acheter à Paris avec un salaire moyen reste un objectif inatteignable sans apport conséquent ou aide familiale. Lyon se ferme à son tour. Toulouse et Marseille offrent encore des marges, mais elles se réduisent.
Les taux de 3,50 % à 3,60 % ne sont pas prohibitifs, mais les écarts entre profils bancaires creusent des inégalités d'accès que le PTZ compense à la marge. Le primo-accédant sans épargne est aujourd'hui le candidat le plus pénalisé, alors même qu'il représente la majorité des acheteurs potentiels dans les grandes métropoles.
Le meilleur conseil reste le plus concret : comparer les offres de plusieurs banques, vérifier son éligibilité au PTZ, et ne jamais emprunter au maximum de sa capacité - laisser un matelas pour les imprévus, c'est ce qui fait la différence entre un achat réussi et un dossier qui se retourne contre vous.