
865 poids lourds électriques immatriculés en France en 2025, soit 2 % du marché, alors que la trajectoire climatique en exige 50 % en 2030. La technique existe, segment par segment. Ce qui bloque, c'est la recharge, la longue distance et la question de savoir qui paie le surcoût.

Deux pour cent du marché, et un retard déjà acté
Le camion électrique n'est plus une curiosité de salon. En 2025, 865 poids lourds électriques neufs ont été immatriculés en France sur un total de 43 300, soit environ 2 % du marché, contre 0,06 % en 2021. Ces chiffres proviennent d'une étude de la Direction générale des entreprises (DGE) publiée en avril 2026. La progression est réelle. Elle reste néanmoins très loin de la cible : la troisième Stratégie nationale bas-carbone (SNBC3) vise 50 % de part de marché en 2030, 10 % du parc en 2030 et 78 % en 2050.
Le point de départ n'est pas brillant non plus. Les poids lourds de marchandises ont émis 27,1 millions de tonnes de CO2 équivalent en 2024, soit 7,4 % des émissions nationales - environ 2 % au-dessus de la trajectoire que la SNBC3 fixe pour 2025. Le transport routier dans son ensemble, tous véhicules confondus, pèse près d'un tiers des émissions françaises, à 117 millions de tonnes, contre 111 visées. Autrement dit : la marche est manquée avant même que la bascule technologique ait commencé.
L'étude de la DGE chiffre aussi l'importance relative des leviers. L'électrification des flottes doit porter à elle seule plus de la moitié de l'effort de décarbonation entre 2023 et 2050, et environ 70 % sur la période 2030-2050. Le report modal vers le rail et le fluvial, souvent présenté comme la solution de bon sens, compte pour un peu plus de 10 %. Ce n'est pas un détail : cela signifie que le fret ferroviaire, aussi utile soit-il, ne dispensera pas de changer les camions eux-mêmes.
La contrainte réglementaire, elle, ne pèse pas directement sur les transporteurs mais sur les constructeurs. Le règlement européen adopté en 2024 impose une réduction de 45 % des émissions moyennes des véhicules lourds neufs en 2030 par rapport à 2019, 65 % en 2035 et 90 % en 2040, sous peine de pénalités financières. Un constructeur qui n'y arrive pas devra vendre moins de camions diesel. C'est un levier puissant, mais indirect.
Ce qui roule vraiment : la ville et la région
Les camions électriques qui circulent aujourd'hui font majoritairement un métier précis : la distribution urbaine et périurbaine, les tournées qui reviennent au dépôt le soir. Les autonomies disponibles, de 250 à 300 kilomètres, suffisent à ces usages, et la recharge se fait au dépôt, sur le site de l'entreprise, où l'électricité est la moins chère et la plus fiable.
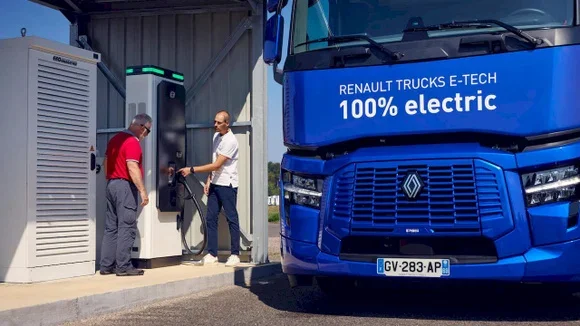
Les chiffres avancés par les constructeurs donnent la mesure du segment couvert. Chez Renault Trucks, une configuration de quatre batteries de 94 kWh, soit 376 kWh embarqués, permet de parcourir 300 kilomètres à une consommation de 1 kWh/km, ce qui couvrirait 85 % des missions type d'un transporteur. Ajouter deux batteries porte l'autonomie à 400 kilomètres et la couverture à 98 % des missions. Ce sont des données de constructeur, pas des mesures d'usage réel, mais l'ordre de grandeur recoupe les 250 à 300 kilomètres d'autonomie cités pour les porteurs de distribution.
La physique explique l'écart entre ce qui marche et ce qui coince. Un camion diesel consomme 30 à 35 litres aux 100 kilomètres, soit environ 300 à 350 kWh d'énergie chimique. Un poids lourd électrique tourne autour de 100 kWh aux 100 kilomètres : le moteur électrique est environ trois fois plus efficace. Sauf qu'il faut transporter cette énergie. Quatre cents litres de gazole, plein faits, pèsent environ 330 kilos - et le réservoir qui les contient reste léger à côté de cela ; une batterie de 600 kWh pèse plusieurs tonnes. Toute la difficulté du camion électrique tient dans cette asymétrie : gagner en autonomie, c'est perdre en charge utile, même si le code de la route accorde déjà une dérogation de masse aux véhicules électriques.
Quelques points de vigilance techniques, documentés par l'Avere-France, avec l'ICCT et Transport & Environment : la durée de vie des batteries est estimée entre six et dix ans, avec environ 20 % de perte d'autonomie, ce qui pèse sur la valeur de revente et donc sur le coût de financement. Et le froid coûte cher : environ 3 % d'autonomie en moins à -10 °C, 10 % à -20 °C, selon les données Volvo. Sur des tournées hivernales de montagne, cela se calcule.
La longue distance : une promesse de catalogue
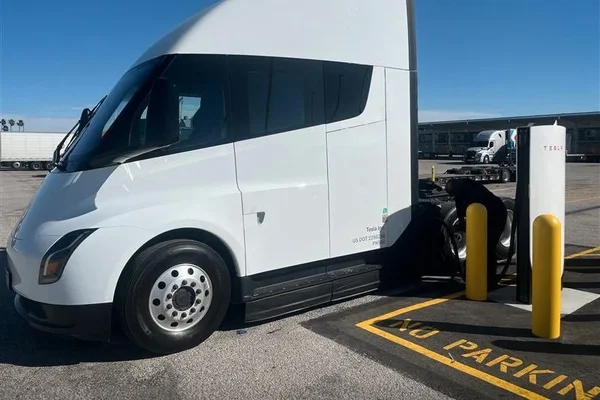
Le discours de la filière a changé d'échelle. Les constructeurs annoncent désormais des tracteurs routiers d'environ 500 kilomètres d'autonomie, rechargeables en 45 minutes pendant la pause obligatoire du conducteur, ce qui couvrirait, disent-ils, plus de 90 % des missions du long-routier. L'eActros 600 de Mercedes embarque 621 kWh ; Scania, Volvo et Renault Trucks proposent des ensembles comparables.

Il faut prendre cette promesse pour ce qu'elle est : une capacité annoncée dans des conditions favorables. Trois obstacles subsistent. Le premier est la recharge publique. Un camion qui doit absorber 500 kWh en trois quarts d'heure appelle des puissances de l'ordre de plusieurs centaines de kilowatts, très au-delà de ce qu'offre aujourd'hui le réseau ouvert aux voitures. Transport & Environment plaide d'ailleurs pour développer d'abord la recharge au dépôt, moins chère et plus fiable, ce qui revient à dire que la longue distance ne se fera pas sans un réseau dédié qui n'existe pas encore.
Le deuxième obstacle est le coût de l'énergie hors dépôt. La recharge rapide sur autoroute se paie nettement plus cher que le tarif industriel d'un site logistique, ce qui peut effacer l'avantage d'exploitation du camion électrique.
Le troisième est organisationnel. Un transporteur longue distance ne raisonne pas en autonomie mais en rotation : un camion immobilisé une heure de plus par jour, c'est un véhicule de moins dans un plan de tournées déjà tendu. La DGE le reconnaît à demi-mot en évoquant les "ajustements organisationnels nécessaires".
L'hydrogène : deux faillites et 68 stations
C'est sur le terrain de l'hydrogène que la démonstration par les faits est la plus brutale. Nikola, pionnier américain du camion à batterie et à pile à combustible, s'est placé sous la protection du chapitre 11 en février 2025, avec 47 millions de dollars de liquidités pour financer la procédure de vente de ses actifs. Le bilan est éloquent : environ 3,3 millions de kilomètres parcourus par les clients, et 330 tonnes d'hydrogène distribuées par son réseau Hyla en plusieurs années. Trois cent trente tonnes, c'est l'ordre de grandeur de ce que consomme une petite flotte, pas celui d'un réseau de mobilité. La société s'était déjà retirée d'Europe en 2023, et son fondateur Trevor Milton a été condamné en décembre 2023 pour avoir trompé les investisseurs. Cent treize de ses tracteurs à pile à combustible ont depuis été rachetés par Hyroad Energy.
En France, Hyvia, la coentreprise de Renault et du fabricant de piles à combustible Plug, a été placée en liquidation judiciaire par le tribunal des activités économiques de Versailles, faute d'offre de reprise crédible. La société invoquait "l'émergence trop lente des écosystèmes de mobilité hydrogène en Europe". Luca de Meo, patron de Renault, l'avait dit plus crûment devant la Commission des affaires économiques de l'Assemblée nationale : "En gros, il n'y a pas de marché pour les véhicules à hydrogène (...). On vend des voitures à perte."
Il faut être précis sur ce que ces faillites démontrent. Hyvia équipait des utilitaires légers, pas des 40 tonnes ; Nikola opérait sur un autre marché et sur un autre continent. On ne peut pas en conclure que le camion hydrogène lourd est impossible. Ce qu'elles montrent, c'est que le maillon manquant n'est pas le véhicule mais l'écosystème : de l'hydrogène bas carbone en quantité, des stations sur les itinéraires, et des clients prêts à payer.
Les chiffres de la filière française disent la même chose. En janvier 2024, France Hydrogène recensait 71 entreprises de transport et 49 chargeurs demandeurs, pour 409 véhicules en préparation, dont seulement 131 déjà financés, et 68 stations ouvertes sur le territoire, quand l'association en réclamait 400. La promesse formulée alors - "plusieurs centaines" de camions hydrogène en circulation en 2026 - reste une projection de filière, pas un compte observé.

L'hydrogène garde une logique dans des niches : bennes à ordures ménagères, engins intensifs, dépôts sans capacité électrique suffisante. À Dijon, un camion benne à ordures ménagères à hydrogène, rétrofité sur une base DAF par le belge E-Trucks Europe, a été livré en décembre 2023 ; la Communauté de communes Touraine Vallée de l'Indre exploitait déjà le sien depuis plusieurs mois, sur une base Mercedes Econic à cabine basse. Une station dédiée aux poids lourds a par ailleurs été inaugurée à Fos-sur-Mer, avec une capacité d'une tonne par jour. C'est un démonstrateur utile, à l'échelle de quelques dizaines de véhicules. Cela ne remplace pas un réseau.
La raison est thermodynamique. Faire de l'hydrogène par électrolyse, le comprimer à 350 ou 700 bars, le transporter, puis le reconvertir en électricité dans une pile, restitue au mieux un quart à un tiers de l'électricité de départ. La batterie en restitue les trois quarts. Tant que l'électricité bas carbone reste une ressource à partager, cet écart de rendement est difficile à justifier pour des camions qui pourraient se brancher.
Le gaz et le B100, ou décarboner sans changer de moteur
Il existe une troisième voie, souvent oubliée dans le débat sur les "camions sans pétrole" : celle qui garde le moteur à combustion et change le carburant. Au premier semestre 2025, les énergies alternatives représentaient 11 % des immatriculations de poids lourds neufs en France, selon Transport & Environment. L'électrique en constituait 1,9 %. Le reste, environ neuf points de marché, était du gaz, du biogaz et du B100, ce biodiesel pur qui équipe déjà des flottes entières.
Ces filières ont un avantage décisif à court terme, mais il n'est pas le même pour toutes. Le B100 se substitue au gazole dans un moteur diesel : pas de nouvelle infrastructure, pas de nouveau camion, pas de nouvelle organisation. Le gaz, lui, impose un véhicule dédié, avec son réservoir et son architecture propres : un transporteur qui bascule doit acheter un autre camion. Toutes deux se heurtent à deux limites. La première est la ressource : le B100 sort de la production agricole française, bornée par les surfaces et par la concurrence des usages alimentaires ; le bioGNV est lui aussi plafonné par la disponibilité du biométhane, et le gaz fossile qui sert de solution d'attente n'a rien d'un carburant neutre. La seconde est structurelle : un camion au B100 ou au gaz reste un moteur thermique, avec ses émissions de NOx et de particules, même si le bilan carbone s'améliore nettement.
Le point le plus contre-intuitif est là. La DGE l'écrit noir sur blanc : "les motorisations au B100 et au gaz naturel bénéficient d'un soutien public plus important que la motorisation électrique". Cette motorisation est elle-même plus aidée que le diesel. La France subventionne donc davantage les transitions partielles que la rupture technologique qu'elle présente comme centrale dans sa stratégie climatique. Ce n'est pas nécessairement une erreur - le B100 décarbone vite des flottes existantes - mais c'est un choix qu'on ne voit jamais assumé comme tel.
La facture, et l'habitude de la mettre ailleurs
Reste la question qui décide de tout : qui paie ? Aujourd'hui, le coût complet d'utilisation d'un poids lourd électrique reste, en moyenne, supérieur à celui d'un diesel. La DGE prévoit une inversion "pour la majorité des cas d'usage et des segments de véhicules avant 2030". C'est une prévision administrative, pas un constat ; les analyses de l'ICCT et de Transport & Environment convergent, mais les deux organisations militent pour l'électrification et leurs chiffres de coût total de possession doivent être lus comme des estimations engagées.
L'acquisition, elle, coûte cher : le surcoût à l'achat est le premier frein cité par l'étude, et les écarts de prix catalogue entre un tracteur électrique et son équivalent diesel se comptent en dizaines de milliers d'euros. Pour l'absorber, l'État a empilé les dispositifs : suramortissement fiscal pour les véhicules lourds aux énergies alternatives, appels à projets remplacés en 2025 par une aide financée par les certificats d'économies d'énergie, ces derniers étant devenus le canal principal de financement de l'électrique. Chaque dispositif a un coût budgétaire, et l'empilement a un coût d'un autre type : il faut du temps et des compétences pour s'y retrouver, ce qui favorise les grosses flottes.
L'argument officiel mérite d'être discuté. La DGE juge que, si le surcoût est "non négligeable à l'échelle d'un transporteur, son impact sur l'ensemble de l'économie et sur la compétitivité internationale est neutre". Une dépense n'est jamais neutre : elle est répercutée sur le chargeur, sur le consommateur final, ou sur le contribuable via les aides. Dire qu'un coût est neutre pour l'économie revient à dire qu'il est suffisamment diffus pour que personne ne le conteste - ce qui est une description du rapport de force, pas une mesure.
Et ce rapport de force est défavorable au transporteur. Le fret routier français est fragmenté : environ 90 % des marchandises voyagent par la route, et, selon l'estimation de Transport & Environment, jusqu'à un quart des trajets de camions se font à vide, tandis que la moitié des chargements ne seraient que partiels. Dans ce contexte, celui qui tente de répercuter le surcoût d'achat de ses camions électriques dans un appel d'offres perd le marché au profit d'un concurrent resté au diesel, éventuellement immatriculé ailleurs en Europe. C'est précisément pour cela que Transport & Environment propose de déplacer la contrainte du côté des chargeurs : obligation de décarbonation pour les grands donneurs d'ordre, part minimale de véhicules zéro émission dans les appels d'offres, contribution climat de 0,5 % des dépenses de transport carboné, tarification du CO2 sur le réseau non concédé. Ce sont des propositions d'ONG, pas des politiques publiques, et elles se heurtent à un argument sérieux : renchérir le transport renchérit tout ce qui est transporté, y compris pour des entreprises qui n'ont aucun moyen d'arbitrer.
Il existe pourtant un contre-argument de taille à l'immobilisme : le surcoût, aujourd'hui, est payé de toute façon, mais en aides dispersées et en émissions non réduites. La question n'est pas de savoir si l'argent sort, mais s'il finance une capacité industrielle - environ deux tiers des poids lourds électriques immatriculés en France en 2025 ont été assemblés dans le pays - ou des dispositifs d'attente.
Le goulot d'étranglement n'est pas la batterie
À regarder segment par segment, le diagnostic est simple. La distribution urbaine et régionale est électrifiable dès aujourd'hui : camions disponibles, recharge au dépôt, coût d'exploitation favorable. La longue distance est techniquement à portée, mais dépend d'une infrastructure de recharge pour poids lourds qui n'existe qu'à l'état d'annonce et d'une organisation du travail qui n'a pas été repensée. L'hydrogène a perdu ses deux porte-drapeaux en un an et reste cantonné à des niches municipales ou industrielles.
Le vrai levier, celui que personne ne subventionne, est pourtant le plus rentable : réduire les trajets à vide, qui représentent jusqu'à un quart du total, mieux remplir les camions alors que la moitié des chargements ne seraient que partiels, mieux coordonner les tournées. Remplir les camions coûte moins cher que les électrifier, et rapporte plus vite. Mais cela ne se voit pas sur une photo d'inauguration, et cela ne donne lieu à aucun suramortissement.
À l'approche de 2030, la France compte environ 1 500 camions électriques en circulation, pour un objectif qui va de 40 000 à 80 000 véhicules selon les scénarios. Le parc devrait être multiplié par vingt-cinq à cinquante. Ce n'est pas une question de puissance de batterie : c'est une question de prix de l'électricité au dépôt, de bornes sur les axes, de contrats avec les chargeurs et de volonté de faire payer quelqu'un.