
La question n'est plus vraiment de savoir si l'intelligence artificielle est une bulle. Elle est de savoir qui tient le papier au moment où le prix du risque se réajuste. Et sur ce point, les chiffres les plus parlants ne viennent pas des salles de marché actions, mais des desks obligataires.
Goldman Sachs Research estime à près de 500 milliards de dollars le total des émissions de dette liées à l'IA depuis le début de 2026. Un chiffre à manier avec précaution : c'est un flux, pas un encours, encore moins une perte anticipée. Mais il dit quelque chose de structurel. Dans le même entretien, Amanda Lynam, responsable de la recherche crédit de la banque, précise que les grands opérateurs de cloud - les "hyperscalers" - ne représentent que 40 % de ce total. Autrement dit : environ 300 milliards sont venus du reste de l'écosystème, acteurs plus petits, plus endettés, souvent notés moins favorablement.

C'est là que se joue la bascule : le débat public sur la bulle IA parle encore d'actionnaires et de valorisations, le débat utile parle de créanciers.
Des entreprises pleines de cash qui empruntent quand même
Le premier réflexe est de juger l'emprunt inutile : Microsoft, Alphabet, Meta et Amazon dégagent des dizaines de milliards de free cash-flow chaque année. Pourquoi se financer sur les marchés ?
Parce que le rythme a changé. Les hyperscalers ont émis 108 milliards de dollars de dette en 2025, puis 194 milliards depuis le début de 2026, selon Goldman. Les dépenses d'investissement se rapprochent à grands pas du cash-flow opérationnel, et les analystes actions de la banque anticipent, sur plusieurs exercices, un capex "dans les milliers de milliards". Amanda Lynam décrit un "enchaînement de capital" : d'abord la trésorerie, puis la dette, puis les marchés d'actions, chacun sollicité jusqu'à ses limites.
Le raisonnement de l'émetteur est froid et défendable : ces groupes sont si peu endettés et si bien notés qu'ils ont de la marge avant de perdre le statut d'investment grade. Le coût du capital augmente un peu, mais reste inférieur au rendement attendu des projets. Ce n'est pas de l'imprudence d'entreprise, c'est de l'optimisation de la structure financière. Le problème n'est pas là. Il est dans ce que devient cette dette une fois placée.
L'indigestion est déjà visible
Deux indicateurs, tous deux issus de la même maison, méritent plus d'attention que le discours rassurant qui les entoure.
Le premier est un spread. Le panier crédit "AI leaders" suivi par le desk crédit de Goldman Sachs est passé d'un plancher de 74 points de base à presque le double en douze mois. Traduction : les investisseurs exigent désormais nettement plus pour prêter à ce thème qu'il y a un an. La banque parle elle-même d'une "indigestion" clairement exprimée par le marché sur une partie de ces financements.
Le second concerne la maturité. Au premier trimestre, quinze clients assureurs passaient des ordres de plus de 50 millions de dollars sur la tranche 30 ans des grosses émissions liées à l'IA. À la fin du deuxième trimestre, ce nombre avait à peu près été divisé par deux. Ce sont précisément les acheteurs naturels du très long terme - assureurs, fonds de pension - qui se retirent les premiers.
Pourquoi les assureurs reculent-ils ? Parce que l'actif sous-jacent ne vit pas trente ans. Un centre de données, et plus encore les processeurs qui l'équipent, ont une durée de vie utile très inférieure à celle d'une obligation à trente ans : quel que soit le rythme d'amortissement retenu, le matériel doit être remplacé ou modernisé plusieurs fois avant l'échéance du papier. Financer des serveurs avec de la dette à trente ans, c'est donc faire porter au dernier détenteur un risque de décalage entre la durée de la dette et celle de l'équipement. C'est l'explication la plus simple du retrait des acheteurs de très long terme.
Goldman décrit d'ailleurs des canaux de financement de plus en plus diversifiés - crédit privé, fonds d'infrastructure, high-yield - pour combler l'écart entre ce que les hyperscalers peuvent absorber en restant bien notés et ce que le marché obligataire peut avaler sans dépasser ses limites de concentration.
Au bout de la chaîne, des épargnants
C'est ici que la question "qui paie" cesse d'être rhétorique.
Le risque ne disparaît pas quand il quitte le bilan d'Alphabet. Il atterrit dans des portefeuilles d'assurance, des fonds de pension, des fonds de crédit privé, et - c'est le point le plus important - dans les indices obligataires. Comme le note l'analyse de LSEG, la dette liée à l'IA entre désormais dans la construction des indices fixed income. Or un fonds indiciel achète ce que l'indice contient, sans conviction sur le thème : la demande devient mécanique, ce qui facilite le placement et retarde le signal-prix.
En Europe, cela passe souvent par des supports d'épargne collectifs, type fonds en euros de l'assurance-vie ou unités de compte obligataires. Le particulier qui n'a jamais acheté d'action Nvidia peut donc porter une fraction du risque des centres de données sans le savoir. Ce n'est ni un scandale ni une anomalie : c'est le fonctionnement normal de l'intermédiation. C'est simplement la réponse honnête à la question "qui paiera", et elle n'a rien à voir avec une hypothétique explosion spectaculaire.
Il faut d'ailleurs se méfier des chiffres qui circulent. Certains articles évoquent 1 000 milliards d'emprunts, d'autres 3 000 milliards de dette ou de pertes potentielles. Ces ordres de grandeur mélangent encours, flux annuels, capex cumulé et engagements hors bilan. Le seul chiffre récent et à peu près solide reste une estimation de flux : environ 500 milliards d'émissions liées à l'IA depuis le début de 2026, dont 60 % hors hyperscalers.
Le précédent télécom : une direction, pas une magnitude
L'analogie avec l'effondrement des télécoms revient partout, et elle est légitime - à condition de ne pas lui faire dire plus qu'elle ne dit.
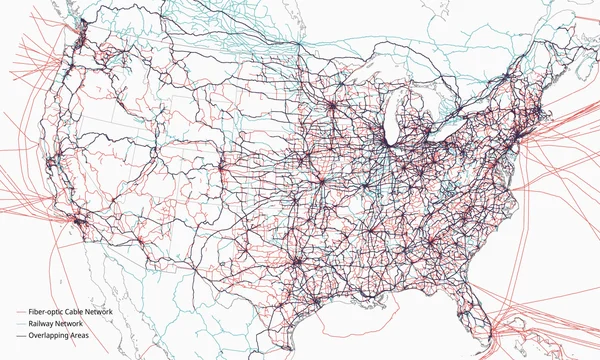
Les faits sont établis. Au pic, vers 2000, les opérateurs télécoms investissaient environ 120 milliards de dollars de l'époque en infrastructures, soit environ 213 milliards en dollars d'aujourd'hui. 360networks a déposé le bilan en juin 2001, quatorze mois après une introduction en Bourse de 900 millions de dollars, avec une perte quasi totale pour les actionnaires. Global Crossing, qui avait posé des câbles sous-marins à travers le monde, a suivi. Le mécanisme est bien documenté : des capacités longue distance construites bien au-delà de la demande prévisible, financées par de la dette levée sur des business plans qui supposaient une montée en charge du trafic plus rapide qu'elle ne l'a été. Les repreneurs ont ensuite racheté la fibre noire pour 10 à 20 cents par dollar investi, et l'ont exploitée.
Le parallèle porte sur un mécanisme : un actif à longue durée de vie, surdimensionné, financé à crédit sur une promesse de demande, puis repris à bas prix par des acteurs mieux capitalisés. La différence de nature est tout aussi nette : en 2000, les emprunteurs étaient massivement des opérateurs lourdement endettés et sans bénéfices. En 2026, les entreprises les plus rentables du monde ne portent qu'environ 40 % de cette dette. Les 60 % restants - néoclouds, développeurs de centres de données, sociétés de projet - sont dans les mains d'acteurs plus jeunes, plus endettés et moins bien notés. Le choc, s'il vient, viendra probablement de là, et de la contagion vers les porteurs de papier long.
Et il faut garder en tête l'autre issue, moins commentée : après la faillite, la fibre a servi. Celui qui a perdu sa mise était l'investisseur de 2000, pas l'utilisateur de 2010. Une surcapacité qui ruine ses financiers peut très bien produire, cinq ans plus tard, de l'inférence bon marché pour tout le monde.
Ce que cela change pour vous, qui n'avez jamais rien investi
Le lien avec les services gratuits n'est pas direct, mais il est réel.
Un palier gratuit, un tarif d'API cassé ou un chatbot offert sans limite sont des dépenses commerciales justifiées par une logique d'acquisition : on perd un peu d'argent pour installer un standard. Tant que le capital est abondant et bon marché, cette logique peut aller très loin. Quand le spread double et que les assureurs se retirent du 30 ans, l'arbitrage interne change : chaque euro d'inférence offert devient une ligne de coût visible, et la pression monte pour tarifer, limiter ou monétiser autrement - publicité, données, verrouillage propriétaire.
Rien dans ce basculement n'est brutal. Une remontée du coût du capital met des trimestres à se répercuter dans une grille tarifaire. Mais deux issues sont plausibles, et elles sont opposées : soit les modèles gratuits se resserrent, soit la surcapacité se traduit par une guerre des prix et une inférence encore moins chère. Le scénario dépend moins de la qualité des modèles que du prix de la dette qui finance les serveurs.
Les modèles ouverts et l'Europe, gagnants par défaut
Il y a pourtant une manière de limiter sa dépendance sans attendre le verdict des marchés : faire tourner les modèles soi-même. Un modèle de taille moyenne en poids ouverts, exécuté sur une machine à soi ou sur un petit serveur, ne coûte presque plus rien à l'usage et ne dépend d'aucune grille tarifaire. Le matériel reste la seule dépense : il se déprécie lui aussi, mais il vous appartient.

C'est aussi là que se joue l'angle européen. Les acteurs qui misent sur des modèles ouverts et sur des architectures d'inférence économes en capital ont un intérêt objectif à ce que la surenchère américaine en centres de données se calme. Non par vertu : parce qu'ils ne peuvent pas suivre la course au capex et n'ont pas besoin de la gagner. Un ralentissement du crédit américain réduirait probablement le coût d'entrée sur le matériel et l'énergie. À l'inverse, l'Europe n'est pas à l'abri : les projets de centres de données européens se financent eux aussi à crédit et dépendent des mêmes conditions de crédit.
Ne pas conclure trop vite
Goldman Sachs est la source de l'essentiel de ces chiffres. Son intérêt bien compris n'est pas de provoquer la panique, et sa ligne officielle reste que la banque "n'est pas inquiète de l'accès au capital" pour ce thème. Il faut le dire, et il faut aussi constater que les détails opérationnels du même entretien - spread doublé, assureurs qui décrochent, diversification forcée vers le crédit privé - racontent une histoire un peu moins confortable que le commentaire de synthèse.
Les contradicteurs ont des arguments solides. Les émetteurs restent très bien notés, leurs cash-flows couvrent encore l'essentiel des investissements, et la demande pour l'IA génère de vrais revenus, pas seulement des projets. Un spread qui passe de 74 points de base à près du double reste un spread de bonne qualité : ce n'est pas un signal de défaut, et cela peut se lire comme une normalisation plutôt que comme un krach.
La conclusion raisonnable n'est donc pas "la bulle va éclater". Elle est plus étroite et plus utile : le risque du déploiement de l'IA a largement quitté les bilans des grandes techs pour se loger dans des portefeuilles obligataires, et dans des poches de crédit privé moins visibles et moins liquides. Si quelque chose casse, cela se verra d'abord dans les spreads et la demande des assureurs, avant de se voir dans votre forfait.