
On imagine toujours la même scène : une personne un peu naïve, un prince lointain, une histoire trop belle. La réalité est moins romantique et beaucoup plus organisée. L'arnaque sentimentale n'est pas un coup de foudre qui tourne mal, c'est une méthode de travail, avec ses scripts, ses étapes et ses équipes. La comprendre vaut mieux que la craindre : c'est en connaissant la mécanique qu'on repère le moment où tout bascule.

Un faux profil, un vrai métier
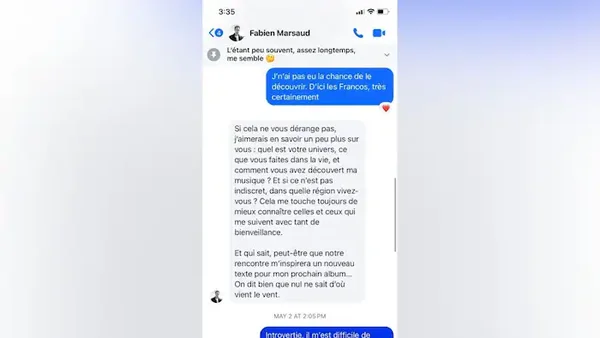
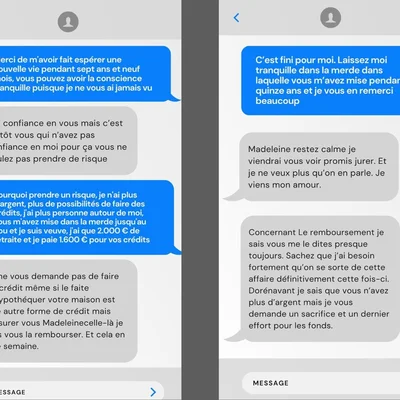
Le guide officiel du ministère de l'Économie est clair sur la définition. L'escroc - souvent appelé brouteur en France - crée un faux profil sur un site de rencontre ou un réseau social, à partir de photos volées ailleurs sur Internet. Il prend le temps de séduire, installe une relation de confiance et de dépendance affective, parfois sur plusieurs semaines ou plusieurs mois. Puis il invente une urgence : frais médicaux, accident, problème de douane, billet d'avion pour venir vous voir. À ce moment précis, la relation change de nature. Elle devient une transaction.
Le point important, c'est que rien dans cette description ne parle de bêtise. La manipulation psychologique fonctionne sur des personnes isolées, en deuil, récemment séparées, ou simplement en manque de contacts. La vulnérabilité est situationnelle, pas un trait de caractère.
La séquence, étape par étape
Les signaux d'alerte ne sont pas une liste abstraite à mémoriser. Ils apparaissent dans un ordre précis, et c'est cet ordre qui doit mettre la puce à l'oreille.
La rencontre. Le profil est trop lisse, trop beau, souvent avec des photos de qualité professionnelle. Le premier message est parfois étonnamment direct, parfois longuement travaillé.
La sortie de la plateforme. Très vite, l'escroc propose de continuer la conversation ailleurs, sur WhatsApp ou une messagerie privée. Ce n'est pas un détail : cela lui permet d'échapper à la modération du site de rencontre, où les signalements sont scrutés.
La montée en confiance. Messages quotidiens, attention constante, compliments. Cette phase ressemble beaucoup au love bombing décrit dans les relations toxiques classiques - les mêmes signaux s'y retrouvent - sauf qu'ici, l'objectif final est financier.
Le basculement. Une urgence, un drame, ou une "opportunité" d'investissement. C'est le moment où l'escroc teste votre réaction.
La demande d'argent. Virement bancaire, cryptomonnaie, cartes cadeaux. Et souvent, une deuxième demande, puis une troisième : la victime qui a déjà payé a intérêt à croire que payer encore résoudra le problème.
Deux réflexes simples coupent court à la plupart de ces scénarios. Le premier : proposer une visio tôt. Le second : considérer qu'une demande d'argent, quelle qu'en soit la raison, est une ligne rouge. Aucune histoire d'amour sincère ne commence par un virement.
L'usine derrière l'écran
Ce qui a changé ces dernières années, ce n'est pas la technique, c'est l'échelle. Le rapport d'activité 2025 de Cybermalveillance.gouv.fr décrit une véritable industrialisation : un marché souterrain de données volées, des kits d'arnaques prêts à l'emploi, et même des centres d'appels composés de faux conseillers spécialisés dans la manipulation.
Derrière les écrans, il y a parfois bien plus qu'un individu. Selon une analyse du secteur de la conformité cryptomonnaies s'appuyant sur un rapport de l'Office des Nations unies contre la drogue et le crime (ONUDC), environ 200 000 personnes travailleraient dans des "compounds" d'arnaque en Asie du Sud-Est, dont beaucoup sont elles-mêmes victimes de traite humaine, retenues sous la menace. Certains centres imposent des journées de quatorze heures, sept jours sur sept. L'escroc qui vous écrit n'est pas toujours celui qu'on imagine.
L'intelligence artificielle a fait sauter les derniers verrous. Les grands modèles de langage permettent de produire des messages fluides dans des langues que l'opérateur ne parle pas, ce qui a ouvert des marchés jusqu'ici épargnés. Les deepfakes, eux, rendent la visio trompeuse : en février 2024, un employé du groupe d'ingénierie Arup a transféré 25 millions de dollars après un appel vidéo avec ce qu'il croyait être son directeur financier - c'étaient des images générées. Selon un rapport de l'ONUDC relayé par Merkle Science, les mentions de services liés aux deepfakes à destination de groupes criminels ont bondi de 600 % entre février et juillet 2024.
Quand l'amour devient un placement
Une variante domine aujourd'hui les pertes financières : l'arnaque sentimentale qui débouche sur un faux investissement, souvent en cryptomonnaies. Le mécanisme est connu sous le nom de pig butchering - littéralement "engraissement du cochon", traduction d'une expression chinoise qui compare la victime à un animal qu'on nourrit avant de l'abattre. L'escroc construit une relation, puis propose de "profiter ensemble" d'une plateforme de trading miraculeuse. Les premiers retraits fonctionnent, pour rassurer. Ensuite, plus rien.
Le faux placement financier connaît une progression spectaculaire, avec des appâts sur les réseaux sociaux et des groupes d'investisseurs factices sur WhatsApp. Aux États-Unis, le rapport annuel du FBI sur la cybercriminalité fait état de pertes totales de 20,9 milliards de dollars en 2025, dont 893 millions liés à des escroqueries utilisant des outils d'intelligence artificielle. Ces chiffres concernent les États-Unis, mais ils donnent l'ordre de grandeur d'un phénomène mondialisé.
Qui paie la facture ?
C'est la question la moins traitée, et probablement la plus utile. Quand une victime a viré 40 000 euros à un brouteur, qui absorbe la perte ? Le code monétaire et financier distingue deux situations.
Si l'opération est non autorisée - quelqu'un a utilisé vos identifiants à votre insu - l'article L.133-19 impose à la banque de rembourser, sauf si elle prouve une négligence grave de votre part. Mais dans une arnaque sentimentale, c'est vous qui validez le virement. L'opération est autorisée, même si elle repose sur une tromperie. Et l'article L.133-21 ajoute que, lorsque l'ordre est exécuté conformément à l'IBAN fourni par le client, il est réputé dûment exécuté : la banque n'a pas à vérifier que le nom du bénéficiaire correspond au titulaire du compte.
Autrement dit, le fait d'avoir été manipulé ne rend pas automatiquement la banque responsable. Elle conserve des obligations de vigilance, et il reste possible de contester un refus de remboursement, mais la charge de la preuve pèse sur le client. Les analyses juridiques du secteur relèvent une jurisprudence récente restrictive : la Cour de cassation a écarté la responsabilité de l'établissement dès qu'un manquement du client était établi, y compris dans le cas d'un IBAN reçu par courriel et jamais recoupé par un autre canal.
L'argent, lui, ne reste pas sur place. Il transite par des comptes de passage ouverts par des intermédiaires recrutés, puis par des conversions en cryptomonnaies, avant de franchir les frontières. Une fois les fonds sortis, la récupération devient l'exception. Les autorités le savent : lors de l'opération internationale "Contender 3.0", 1 463 victimes ont pu être identifiées. C'est beaucoup, et c'est peu au regard du volume total.
Que faire quand on a compris
La première chose à faire est de rompre tout contact. La seconde, aussi importante, est de ne rien supprimer : messages, courriels, captures d'écran du profil, justificatifs de transfert. Ces éléments sont la matière première d'une plainte.
Prévenez immédiatement votre banque pour tenter de suspendre un virement qui n'est pas encore parti. Contactez ensuite la plateforme gouvernementale Info-Escroqueries au 0 805 805 817 (numéro vert, gratuit, du lundi au vendredi de 9 h à 18 h 30), où des policiers et des gendarmes vous orientent. L'arnaque sentimentale relève de l'escroquerie, punie par l'article 313-1 du code pénal de cinq ans d'emprisonnement et de 375 000 euros d'amende. L'usurpation d'identité (article 226-4-1) et le chantage - par exemple menacer de diffuser des images intimes, article 312-10 - sont également sanctionnés.
Et il n'y a aucune honte à avoir. Les escrocs font appel à des techniques de manipulation éprouvées, pas à la crédulité. La bonne question n'est pas "comment ai-je pu tomber dans le piège", mais "comment ce piège fonctionne-t-il".
Se protéger sans se blinder
La prévention utile n'est pas de se méfier de tout le monde, ce qui rendrait toute rencontre en ligne impossible. Elle consiste à connaître trois ou quatre points de bascule : la sortie trop rapide de la plateforme, le refus de la visio, l'apparition d'une urgence, et surtout la demande d'argent. Vérifier une photo par recherche d'image inversée, parler de la relation à un proche, se méfier d'une opportunité d'investissement arrivée par messagerie privée : rien de tout cela ne demande de compétence technique.
Le contexte macroéconomique, lui, ne va pas dans le bon sens. Selon le Service statistique ministériel de la sécurité intérieure (SSMSI), la France a recensé 445 851 victimes d'escroqueries et de fraudes aux moyens de paiement en 2025, contre 306 809 en 2020, soit une hausse d'environ 45 % en cinq ans. Ces chiffres couvrent l'ensemble des arnaques, pas seulement les arnaques sentimentales, mais ils dessinent la tendance de fond : la fraude en ligne est devenue une industrie, et elle rapporte.
C'est précisément pour cela que la meilleure protection reste la même qu'ailleurs : comprendre le mécanisme avant qu'il ne s'enclenche. Une histoire d'amour en ligne peut être sincère. Une demande d'argent, jamais.