
Tu as vendu ta voiture ? Le contrat d'assurance ne s'arrête pas tout seul le jour de la signature.
Ce qui se passe dès le lendemain de la vente
En cas de vente, le contrat est suspendu automatiquement dès le lendemain de la vente à zéro heure, uniquement pour le véhicule vendu. Tu n'es donc plus couvert pour ce véhicule, mais le contrat n'est pas encore résilié.

Tu peux le résilier, tout comme l'assureur, avec un préavis de dix jours.
Si personne ne demande la remise en route du contrat ni sa résiliation, il est résilié automatiquement à la fin d'un délai de six mois à compter de la vente.
Le matos à préparer avant d'écrire à l'assureur
Prépare simplement ces éléments :
- la date exacte de la vente
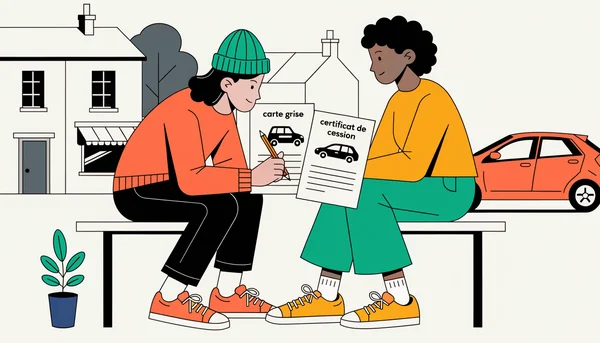
- la photocopie du certificat de cession Cerfa n°15776 ; garde l'original
- tes identifiants d'accès à l'espace client du site ou de l'application de l'assureur, si ton contrat a été conclu en ligne
Erreur à éviter : attendre des semaines avant de prévenir l'assureur. Tant que la résiliation n'a pas pris effet, les délais continuent de courir et tu perds du temps pour le remboursement.
Déclarer la vente et demander la résiliation pas à pas
- Informe l'assureur de la date de vente. Indique-lui cette date par lettre, par message sur support durable ou par le moyen prévu pour les envois du contrat.
- Envoie en recommandé. Déclare la vente par lettre recommandée ou par envoi recommandé électronique. Joins à ton courrier une photocopie du formulaire de cession Cerfa n°15776 et conserve l'original.
- Vérifie la prise d'effet. Après la suspension automatique, la résiliation intervient avec un préavis de dix jours. Garde la preuve de dépôt et la date de réception.
- Utilise la résiliation en 3 clics si tu y as droit. Si ton contrat a été conclu par voie électronique, tu peux aussi le résilier en 3 clics via le site de l'assureur ou son application. Depuis 2023, quand la souscription en ligne est possible, cette fonction doit être d'accès facile, direct et permanent.
Erreur à éviter : envoyer un simple mail ou passer un coup de fil sans trace. Sans recommandé ou sans support durable, tu n'as pas de preuve de la date en cas de litige sur le préavis ou le remboursement.
Si tu as un doute sur les clauses de ton contrat, relis-le avant d'envoyer : Comment lire ton contrat d'assurance auto sans te faire avoir par les clauses pièges
Remboursement sans frais
La loi ne permet pas à l'assureur de prévoir une indemnité de résiliation dans ce cas de vente.
Si tu as déjà payé une cotisation qui dépasse la date de résiliation, l'assureur doit te rembourser la part correspondant à la période où tu n'es plus assuré.
Erreur à éviter : laisser passer le remboursement sans vérifier. Contrôle la date retenue pour la résiliation et le calcul de la période non assurée sur le décompte final.
Transférer plutôt que résilier
Tu n'es pas obligé de tout fermer. Au lieu de résilier, tu peux demander à l'assureur de transférer le contrat sur un autre véhicule que tu achètes, ou sur le véhicule d'un proche, par exemple celui de ton enfant.