
Le modèle FSR projette une hausse de 53 % du prix du gaz en France d'ici 2030, conjuguée à une chute de 61 % de la consommation. Cette trajectoire, qui impliquerait la quasi-disparition de l'usage domestique du gaz vers 2032, n'est pas un accident du marché. Elle résulte d'un mécanisme structurel inscrit dans la composition même du prix payé par les ménages.

Comprendre la composition du prix du gaz en France
À fin 2025, le prix du gaz se décomposait en trois blocs d'ampleur comparable : les coûts de fourniture (le gaz lui-même) pesaient environ 37 %, les coûts de réseau (acheminement et distribution) environ 32 %, et les taxes environ 31 %.

Cette composition cache une asymétrie fondamentale. Les coûts de fourniture varient avec la consommation : on paie plus quand on utilise plus. En revanche, les coûts de réseau sont largement fixes - on les paie pour maintenir les canalisations, les compteurs et l'infrastructure, que l'on consomme beaucoup ou peu de gaz.
Le mécanisme de la spirale : quand moins de clients paient plus
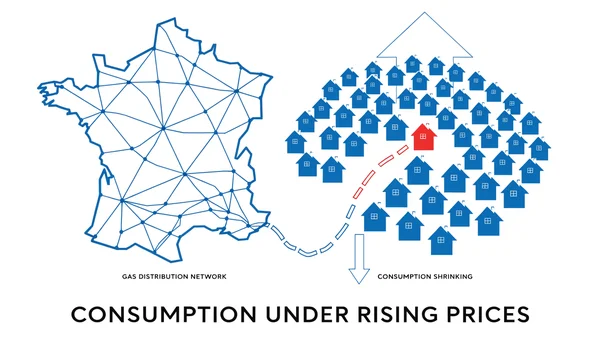
C'est dans le détail des coûts de réseau que se joue le phénomène central. Pour les petits clients - ménages, commerces, services publics - les charges de distribution représentent environ 70 % de leurs coûts de réseau. Ce sont des coûts fixes, incompressibles, qui ne baissent pas quand la consommation décline.
Quand les ménages quittent le gaz ou réduisent leur consommation, l'infrastructure reste la même. Le même coût fixe doit alors se répartir sur un volume de gaz moindre. Le prix unitaire augmente mécaniquement. Cette hausse incite de nouveaux ménages à se tourner vers l'électrique ou d'autres alternatives, ce qui réduit encore la base de consommateurs, et donc répartit les coûts fixes sur encore moins d'unités. La spirale s'enclenche.
Le modèle FSR précise les termes de cette équation, montrant l'ampleur du phénomène. Ce surcoût ne reflète pas une hausse du prix du gaz brut sur les marchés. Il reflète l'effet mécanique de coûts fixes élevés sur une base d'usagers en contraction rapide.
Pourquoi ce phénomène concerne d'abord les ménages
Les gros clients industriels bénéficient de conditions de marché plus proches des coûts marginaux. Les ménages, eux, sont absorbés par les coûts fixes et les taxes, qui forment ensemble plus de 60 % du prix payé. La part du gaz brut dans leur facture est d'ores et déjà minoritaire.
C'est aussi pourquoi les projections suggèrent une quasi-disparition du gaz de réseau à usage domestique d'ici 2032. Le gaz ne deviendra pas nécessairement plus cher en tant qu'énergie sur les marchés mondiaux. C'est le mode de livraison par réseau, avec son infrastructure fixe, qui rend le produit de plus en plus coûteux pour les derniers usagers.
Ce dilemme structurel - des coûts fixes élevés confrontés à une raréfaction progressive de l'usage - place les ménages encore raccordés devant une facture qui augmente plus vite que le coût réel de l'énergie. Le surcoût n'est pas temporaire. Tant que le réseau reste ouvert et que sa maintenance doit être financée, il se perpétue, et s'aggrave même, à chaque vague de déconnexion.