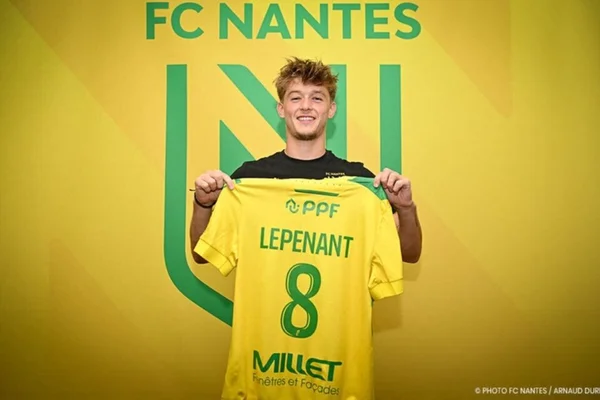

Johann Lepenant n'était pas une star des mercatos. Acquis par l'OL en 2022 pour 4,25 millions d'euros après un parcours discret à Caen, le milieu de terrain de 22 ans a été prêté au FC Nantes avec une option d'achat fixée à 2,5 millions. Après plus de 2 200 minutes disputées sous Antoine Kombouaré, les Canaris ont activé l'option. L'OL a perdu 1,75 million d'euros. Et si le joueur progresse davantage - comme le laissent entendre les rumeurs de Serie A - ce sera Nantes qui pourra en tirer profit.

Ce cas révèle l'essence du marché des prêts en Ligue 1 : le club qui emprunte détient généralement le pouvoir de décision finale sur l'avenir du joueur. Mais ce n'est pas toute l'histoire.
Un cadre qui laisse place à la négociation
Depuis la saison 2022/2023, la FIFA a imposé des limites aux prêts : un maximum de sept départs et cinq arrivées par club en France, avec un plafond de deux joueurs prêtés au même club. Mais au-delà de ces chiffres, le règlement est surtout ce que les clubs écrivent dans leurs contrats.
L'absence de cadre réglementaire pour les prêts avec option d'achat est frappante. Contrairement à une idée reçue, aucune norme ne dicte les termes de l'option : elle peut être levée à la discrétion du club emprunteur, ou déclenchée par une condition prédéfinie - performances du joueur, objectifs collectifs... Le salaire, quant à lui, est librement négocié entre les trois parties, sous réserve de l'article 504 de la Charte du football professionnel, qui garantit que la rémunération à la réintégration ne peut être inférieure à celle du prêt.
Le club emprunteur : le maître des lieux
Le cas Lepenant illustre parfaitement cette mécanique. L'OL, club prêteur, a fixé l'option à un montant qu'il a fini par considérer comme insuffisant. Nantes, le club emprunteur, a simplement activé l'option - une décision unilatérale. Le risque financier est entièrement porté par le club prêteur, tandis que le club emprunteur peut transformer un prêt en acquisition rentable.

Saïd Benrahma connaît un sort similaire. Prêté par l'OL au Neom SC (Arabie saoudite) avec une option à 15 millions d'euros, le joueur a vu le club emprunteur activer l'option pour le signer définitivement. L'OL a reçu une indemnité de transfert, mais a perdu un joueur qui n'avait pas complètement convaincu à Lyon.
À Marseille, le mécanisme repose sur une option qui peut être déclenchée après un certain nombre de matchs. Selon un message relayé sur les réseaux sociaux, l'option d'achat de Jordan Veretout, prêté à l'OM, serait automatique au bout de 15 matchs. La clause, si elle se confirme, décrit un mécanisme courant : le club emprunteur n'a même plus à choisir, puisque la condition réalise le transfert sans nouvelle négociation.
Le PSG peut aussi se trouver du côté emprunteur. Khalil Ayari est arrivé du Stade Tunisien pour une saison dans le cadre d'un prêt avec option d'achat, jusqu'en juin 2026, et a intégré l'effectif Espoirs parisien. C'est bien le club qui détient l'option - ici Paris - qui tranchera sur son avenir.
Le joueur : un rôle limité, mais pas anodin
Dans la majorité des cas, le joueur est un simple élément de négociation entre clubs. Certaines situations lui laissent toutefois une marge, sans lui donner la main. Randal Kolo Muani, prêté par le PSG à Tottenham sans option d'achat, illustre ce scénario. À l'issue du prêt, le joueur retourne au PSG, qui détient son contrat et sa licence et décide de la suite : le vendre, le prêter de nouveau ou le conserver. Ses performances peuvent susciter l'intérêt d'autres clubs, mais elles ne lui confèrent pas la décision.
Le club prêteur : outils et limites
Le droit de rappel est l'un des rares leviers dont dispose le club prêteur. Jérémy Jacquet, prêté par Rennes au Clermont-Foot en Ligue 2, a été rappelé en cours de saison et a terminé l'exercice 2024/25 avec Rennes. Ce mécanisme permet au club d'origine de réagir rapidement à un besoin, mais il est rarement utilisé - les clubs préfèrent laisser le joueur terminer son prêt, et son usage dépend de ce que prévoit la convention.

Sur le plan financier, le club prêteur peut négocier la prise en charge du salaire. Le PSG, par exemple, a souhaité que le club emprunteur (l'OL) prenne en charge 50 % du salaire d'Hugo Ekitike dans le cadre d'un prêt envisagé. C'est une condition posée par le club prêteur pour alléger son coût. On peut y voir un frein pour les emprunteurs, mais il s'agit d'une interprétation : la source décrit une position de négociation, pas un accord conclu.
De l'intuitif au calcul économique
Il n'y a pas longtemps, les prêts étaient plus informels. En 1997, Patrice Loko, prêté par le PSG à Lorient, a marqué un doublé contre son ancien club - sans qu'aucune clause ne l'empêche.
"Il n'y avait pas de clause à l'époque et j'avais pu jouer contre mon club prêteur."
Fernando Morientes, prêté par le Real Madrid à Monaco en 2003, a changé la donne. Son succès - meilleur buteur de la Ligue des Champions avec 9 buts - a poussé le Real à réviser sa politique de prêts, introduisant des clauses spécifiques.
Pierre-Alain Frau, prêté par l'OL à Lens en 2006, avait déclenché un conflit entre Gervais Martel et Jean-Michel Aulas lorsqu'il avait été aligné contre l'OL.
"On n'a rien signé et il joue"
Aujourd'hui, ces accords sont minutieusement négociés.
Le pouvoir des grands clubs
Le PSG, en tant que club disposant de ressources financières importantes, peut se permettre de prêter sans option d'achat - comme pour Kolo Muani - ou de négocier des termes favorables. Le club parisien a également annoncé, pour la saison 2026-2027, le prêt de Renato Marin au CD Nacional, sans option d'achat. On peut y lire une volonté de développer un jeune gardien sans s'engager financièrement, mais la source se contente d'annoncer l'opération.
À l'opposé, des clubs comme l'OL doivent faire face à des contraintes financières qui influencent leurs décisions de prêt. Le cas Lepenant est un exemple frappant : le club rhodanien a perdu 1,75 million d'euros sur une opération qui pourrait se retourner contre lui si le joueur progresse davantage.
Qui tranche vraiment ?
Dans la majorité des cas, le club emprunteur détient le pouvoir décisif grâce à l'option d'achat. Le club prêteur porte le risque financier, mais conserve le droit de rappel - un outil sous-utilisé. Le joueur, quant à lui, a une influence limitée. Quand l'option est absente, comme pour Kolo Muani, il retourne au club prêteur, qui tranche : ses performances peuvent orienter l'intérêt d'autres clubs, mais la décision reste contractuelle.