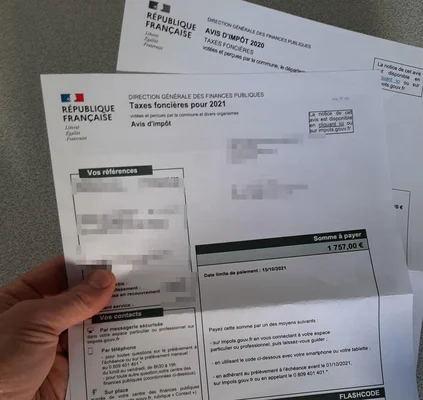

L'avis est arrivé entre fin août et la mi-septembre ; la date limite de paiement, fixée au 20 octobre 2026 à minuit pour un règlement en ligne, est passée. La question n'est donc plus de savoir s'il faut payer, mais si le montant était juste - et s'il vaut la peine d'ouvrir un dossier de réclamation, ce qui reste possible jusqu'au 31 décembre 2027. Dans la majorité des cas, l'écart qui inquiète n'est pourtant pas une erreur : c'est la mécanique même de l'impôt, ou une annexe qui a bougé.

Le montant tient en trois couches
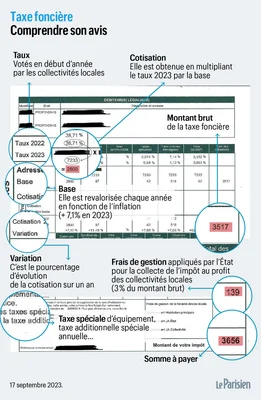
La formule est simple : base imposable × taux. La base, c'est la valeur locative cadastrale du bien, diminuée d'un abattement forfaitaire de 50 % pour les propriétés bâties. Cette valeur locative représente le loyer théorique annuel que le logement produirait s'il était loué dans des conditions normales ; elle est revalorisée chaque année par un coefficient forfaitaire indexé sur l'inflation constatée par l'INSEE en novembre de l'année précédente. Pour 2026, ce coefficient est de 1,008 : la base des propriétés bâties et non bâties augmente donc de 0,8 %, hors locaux professionnels, indique la Direction générale des finances publiques.
Les taux, eux, sont votés chaque année par les communes, les intercommunalités, les syndicats et les établissements publics fonciers. Ils peuvent baisser, rester stables ou grimper, et c'est là que se logent les hausses les plus visibles. S'y ajoute la taxe d'enlèvement des ordures ménagères (TEOM), assise sur la même base mais dotée de son propre taux, ainsi que, selon les territoires, la taxe Gemapi ou d'autres lignes annexes. Un avis de taxe foncière n'est donc pas un chiffre : c'est une pile de décisions nationales et locales. Un encart dédié, au recto de l'avis, détaille désormais la base et les taux appliqués.
Ordre de grandeur : selon la DGFiP, la taxe foncière sur les propriétés bâties s'élevait en moyenne à 1 072 euros par habitation en 2024.
Premier réflexe : comparer avec l'avis précédent, ligne par ligne
Avant de parler d'erreur, isolez la cause de l'écart. Sortez l'avis de l'an dernier et comparez trois lignes.
La base. Si elle progresse de 0,8 %, tout est normal. Si elle bondit de 15 %, c'est que quelque chose a changé dans la fiche du bien : une extension, une piscine, un garage, une surélévation déclarés ou repérés par l'administration, ou une réévaluation. À noter aussi : la valeur locative augmente l'année qui suit des travaux importants, pas celle où ils sont réalisés.
Les taux. Comparez le taux communal et le taux intercommunal. Une hausse de plusieurs points est un choix politique local, pas un bug de calcul. Sur une taxe de 1 500 euros, la revalorisation nationale de 0,8 % représente environ 12 euros. Tout le reste vient d'ailleurs.
Les annexes. Une TEOM qui augmente n'est pas une erreur de taxe foncière : c'est une décision de l'intercommunalité sur le financement des déchets, et elle peut évoluer indépendamment du reste. Le prélèvement mensuel, enfin - échéance le 15 de chaque mois, de janvier à octobre -, n'est qu'un mode de paiement, pas un mode de calcul.
Un piège fréquent : la vente en cours d'année. La taxe est établie pour l'année entière d'après la situation au 1er janvier. Celui qui possède le bien ce jour-là paie tout, même s'il vend en juin ; le prorata figurant chez le notaire relève d'un accord entre les parties, pas du droit fiscal. La règle de l'annualité joue dans les deux sens : un changement en cours d'année n'est pris en compte que pour les impositions suivantes, sauf régularisation ultérieure. Un avis établi au nom de quelqu'un qui ne possédait plus le bien au 1er janvier constitue en revanche un vrai motif de réclamation.
Une erreur de calcul suppose une base fausse : demandez la fiche d'évaluation
Vous ne pouvez pas contester le taux sur le fond - il est voté. Ce qui se discute, c'est la base, et pour la vérifier il faut le document qui la détaille : la fiche d'évaluation, souvent désignée sous le numéro 6675-M, à demander au service départemental des impôts fonciers ou via votre centre des finances publiques. Elle indique la surface pondérée retenue, la catégorie de classement (de 1, logement de grand luxe, à 8, logement très médiocre), le coefficient d'entretien, la prise en compte des dépendances et la situation.
Trois points méritent l'examen.
La consistance. Une surface supérieure à la réalité, un garage démoli, une cave condamnée, un grenier aménagé en chambre mais toujours compté comme dépendance, une piscine qui n'existe plus : autant d'éléments qui pèsent chaque année.
La catégorie. Un classement trop flatteur par rapport à la qualité réelle de la construction gonfle mécaniquement la base.
Le coefficient d'entretien. Il varie de 0,8 à 1,2. Un logement dégradé devrait être au plancher ; un bien rénové au plafond. C'est le levier le plus souvent cité par les professionnels, parce qu'il est facile à contester avec des photos et des devis - et parce qu'un logement très dégradé conserve parfois le coefficient d'origine tant que personne n'a rien signalé.
Gardez en tête l'origine du système : les valeurs locatives reposent toujours, pour l'essentiel, sur la révision générale de 1970, actualisée depuis par des coefficients. D'où des situations incohérentes, dans les deux sens. Comparer avec les voisins est un signal utile, jamais une preuve : deux maisons mitoyennes peuvent relever de catégories différentes depuis cinquante ans. Une réclamation chiffrée s'appuie sur la fiche, pas sur le voisinage.
La réclamation : le délai court jusqu'au 31 décembre 2027
Le délai général de réclamation, prévu à l'article R* 196-2 du livre des procédures fiscales, court jusqu'au 31 décembre de l'année qui suit celle de la mise en recouvrement. Pour la taxe foncière 2026, vous avez donc jusqu'au 31 décembre 2027. Le dépôt se fait désormais en ligne, depuis l'espace Finances publiques, rubrique "Nous contacter", avec le formulaire "Je signale une erreur sur le calcul de mon impôt". Une réclamation écrite, argumentée et documentée - photos, devis, factures, plans, éléments de comparaison - a infiniment plus de chances d'aboutir qu'un message d'humeur.
Le fondement juridique utile est l'article 1507 du Code général des impôts : lorsque la valeur locative est exagérée au regard de la nature et de la consistance de l'immeuble, une réduction peut être prononcée. La doctrine administrative admet aussi la contestation du principe même de l'imposition, par exemple en cas d'erreur d'attribution.
Deux points de procédure à connaître avant de cliquer.
Une réclamation ne suspend pas le paiement. Pour 2026, la question est théorique - l'échéance est passée - mais elle se posera en 2027. On peut joindre une demande de sursis de paiement au formulaire ; des garanties, type caution bancaire, peuvent être exigées si le montant contesté atteint 4 500 euros. Et si la réclamation est rejetée, l'impôt contesté sera dû avec une majoration de 10 % pour retard. Le sursis est un pari, pas un droit gratuit.
L'absence de réponse vaut rejet. Passé six mois sans décision, la réclamation peut être considérée comme rejetée, ce qui ouvre le recours devant le tribunal administratif dans les deux mois.
Le risque symétrique, trop souvent oublié
Les sites qui promettent de récupérer de l'argent oublient systématiquement un article du même code : l'article 1508. Lorsqu'un propriétaire a omis de déclarer une construction, une extension ou un élément de confort, ou lorsque sa déclaration comporte des inexactitudes, l'administration peut réparer l'omission à toute époque, en multipliant la cotisation par le nombre d'années écoulées depuis l'acquisition ou le changement, dans la limite du quadruple. La doctrine fiscale donne l'exemple d'un bien acquis avant 2007, jamais déclaré et découvert en 2011 : le rôle particulier équivaut au quadruple de la cotisation due au titre de 2011 ; pour un bien acquis en 2009, la cotisation est simplement doublée.
Autrement dit, avant de réclamer sur la surface, vérifiez que vos propres déclarations sont à jour. Les travaux réalisés doivent être signalés dans les 90 jours de leur achèvement. Une piscine construite en 2021 sans déclaration, invoquée pour obtenir une réduction sur un autre point, peut coûter bien plus que le gain espéré. L'administration dispose par ailleurs, pour les contribuables omis ou insuffisamment imposés, d'un délai de reprise jusqu'au 31 décembre de l'année suivant celle de l'imposition.
Ce qui n'est pas une correction d'erreur
Trois dispositifs sont souvent confondus avec la contestation du calcul, alors qu'ils relèvent du dégrèvement.
Le plafonnement en fonction des revenus concerne les contribuables dont le revenu fiscal de référence de 2025 ne dépasse pas 30 083 euros pour la première part, majoré de 7 029 euros pour la première demi-part supplémentaire et de 5 533 euros à partir de la deuxième demi-part. Il n'ouvre droit à un dégrèvement que si la cotisation dépasse 50 % des revenus. La demande se dépose dès réception de l'avis, au plus tard le 31 décembre de l'année suivante.
Le dégrèvement pour logement inoccupé suppose une vacance ou une inexploitation d'au moins trois mois, involontaire, et se calcule mois à mois. Demande avant le 31 décembre de l'année suivante.
L'exonération des personnes âgées ou en situation de handicap de condition modeste est automatique, mais ne couvre pas la TEOM, qui reste due. Le dégrèvement de 100 euros pour les 65-75 ans modestes est lui aussi automatique.
Le marché de la "détaxe" et la statistique qui circule
Un écosystème de sites commerciaux vend du "recalcul" de taxe foncière, parfois pour quelques euros, parfois au pourcentage du gain espéré. Le sujet alimente aussi une statistique très relayée : "40 % des propriétaires seraient concernés par une erreur". Elle provient d'un avocat interrogé par France Info, et a été reprise par TF1 ; ce n'est pas une mesure administrative, et aucune donnée publique ne la confirme. La Cour des comptes a bien critiqué en 2023 la complexité de la taxe et les difficultés de sa gestion, mais cela ne valide pas ce chiffre.
L'opacité a un coût, et elle explique le business model : l'essentiel de la démarche - demander la fiche d'évaluation, comparer, écrire une réclamation motivée - est gratuit et à la portée d'un propriétaire soigneux. Le recours à un professionnel se justifie dans les cas complexes, quand il faut faire évaluer un bien atypique ou discuter une méthode de calcul.
Il faut enfin assumer une conséquence désagréable : une réduction obtenue ne s'évapore pas. Le budget de la commune est voté ; la base perdue par un contribuable est supportée par les autres, ou absorbée par une hausse de taux l'année suivante. C'est précisément pourquoi l'administration examine les réclamations avec attention, et pourquoi un système aussi peu lisible qu'un cadastre de 1970 produit à la fois des surtaxés et des sous-taxés que personne ne va chercher.
Ce qu'il reste à faire cette année
Pour 2026, le paiement est derrière nous. Trois choses restent utiles : classer l'avis avec celui de l'année précédente et noter base et taux, ce qui rendra la comparaison de 2027 immédiate ; demander la fiche d'évaluation si un doute subsiste sur la surface, la catégorie ou l'état du bien ; et vérifier que vos travaux et changements de situation ont bien été déclarés. Le calendrier 2027 - avis fin août, paiement en octobre, réclamation ouverte jusqu'au 31 décembre 2028 - laisse largement le temps de bâtir un dossier sérieux. Un écart de montant n'est pas une erreur ; l'erreur, c'est de réclamer sans avoir isolé la cause.