
Un même choc, deux réalités juridiques. Le passager, le piéton, le cycliste sont les protégés du système français d'indemnisation. Le conducteur, lui, peut voir sa réparation fondre, voire disparaître, à cause de sa propre faute. Et quand le responsable a pris la fuite ou roulait sans assurance, un fonds de garantie prend le relais, sauf pour celui qui tenait le volant. Après un accident, la première question n'est donc pas seulement "qui est responsable ?", mais "quelle place occupait la victime ?".

Protéger, alerter, constater
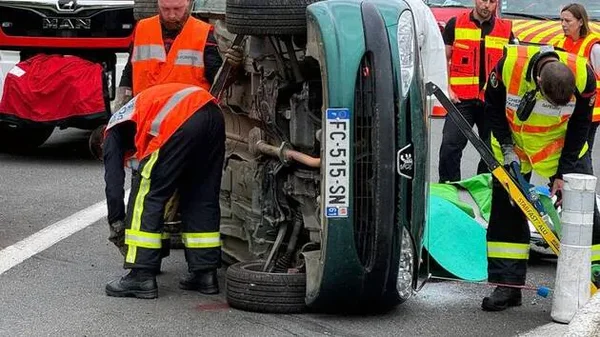
Avant le droit, il y a les gestes. Baliser la zone pour éviter le suraccident, couper le contact, ne jamais déplacer un blessé sauf danger immédiat, alerter le 112, le 15 (SAMU), le 17 (police ou gendarmerie) ou le 18 (pompiers) en décrivant précisément les lésions apparentes et le nombre de victimes. Un témoin qui s'arrête et qui décrit vaut mieux qu'une foule qui filme.

Vient ensuite le constat amiable. Un point de méthode : ce document identifie les véhicules, les assureurs et les circonstances ; il ne tranche pas l'indemnisation corporelle. La case cochée n'est pas un aveu opposable, et l'assureur appliquera de toute façon le régime légal, pas la case du formulaire.
Dernier réflexe, souvent négligé : consulter un médecin même sans douleur immédiate. Les cervicalgies et les lésions ligamentaires apparaissent fréquemment dans les heures ou les jours qui suivent. Le certificat médical initial, qui décrit la nature et l'importance des dommages, doit être transmis à l'assureur le plus tôt possible ; c'est la pièce qui ouvre le dossier corporel.
La loi Badinter protège d'abord ceux qui n'ont pas le volant
Le socle, c'est la loi du 5 juillet 1985, dite loi Badinter, en vigueur depuis le 1er janvier 1986. Son champ est large : tout accident de la circulation dans lequel est impliqué un véhicule terrestre à moteur, remorques et semi-remorques comprises, à l'exception des chemins de fer et des tramways circulant sur leurs voies propres. L'implication peut exister sans contact : un véhicule à l'arrêt ou en stationnement peut suffire s'il a joué un rôle dans le dommage, et la Cour de cassation a jugé qu'une personne blessée en relevant un scooter avait bien subi un accident de la circulation (deuxième chambre civile, 24 octobre 2019). À l'inverse, une chute entre un vélo et un piéton, sans moteur impliqué, relève d'un autre régime.
Pour les non-conducteurs - passagers, piétons, cyclistes -, l'article 3 pose une règle d'une grande efficacité : ils sont indemnisés de leurs atteintes à la personne sans que leur propre faute puisse leur être opposée. Une seule exception, doublement conditionnée : la faute inexcusable, entendue comme une faute volontaire d'une exceptionnelle gravité exposant sans raison valable son auteur à un danger dont il devait avoir conscience, et qui doit avoir été la cause exclusive de l'accident. La jurisprudence l'apprécie strictement : une simple imprudence ne suffit pas.
Certains non-conducteurs bénéficient d'une protection encore plus forte : les moins de 16 ans, les plus de 70 ans et les titulaires d'un taux d'incapacité d'au moins 80 %. Pour eux, seule une recherche volontaire du dommage peut écarter l'indemnisation. Un enfant qui traverse en courant reste indemnisé.
Le conducteur, seul face à sa faute
Changement de régime à l'article 4 : la faute de conduite du conducteur peut réduire, voire exclure, la réparation de ses propres dommages. L'assureur peut invoquer une vitesse excessive, une perte de contrôle, un refus de priorité, l'alcool ou les stupéfiants. Mais attention au raccourci : un conducteur partiellement responsable ne perd pas mécaniquement tout droit à réparation. Tout dépend de la faute retenue, de son rôle causal et des circonstances. Et un conducteur non fautif est intégralement indemnisé par l'assureur de l'autre véhicule.
Le cas critique est celui du conducteur seul en cause : pas de tiers, pas d'assurance de responsabilité à mobiliser, donc pas d'indemnisation Badinter. Il ne lui reste que les garanties qu'il a souscrites - garantie corporelle du conducteur, garantie des accidents de la vie, prévoyance. C'est le point aveugle du système, et une source récurrente d'incompréhension chez les jeunes conducteurs, qui découvrent que la loi protège les autres avant de les protéger eux-mêmes.
Ce déséquilibre n'est pas absurde : la collectivité impose l'assurance pour protéger les tiers, pas pour garantir chacun contre ses propres erreurs. Mais il a un prix, et ce prix se paie en contrats facultatifs que beaucoup n'achètent pas.
Le FGAO, filet de sécurité... pas pour tout le monde
Quand le responsable est inconnu (délit de fuite) ou n'est pas assuré, le Fonds de garantie des assurances obligatoires de dommages (FGAO) intervient. À une condition de principe : il est subsidiaire. Il n'indemnise que si aucun assureur ne peut le faire, et il ne remplace pas les assurances obligatoires existantes. Il couvre aussi les ayants droit en cas de décès de la victime directe.
Les délais sont stricts : trois ans après l'accident lorsque le responsable est inconnu, un an lorsqu'il est identifié, à compter de l'un des deux événements fixés par la réglementation. Passé ce terme, c'est la forclusion : le droit à indemnisation est perdu. Le Fonds peut par ailleurs réduire ou refuser l'indemnisation si la victime a commis une faute ayant contribué au dommage.
Et surtout, deux exclusions que la fiche officielle de Service-Public, vérifiée en février 2026, énonce sans détour : le conducteur du véhicule et ses ayants droit ne sont pas indemnisés par le FGAO ; l'accident causé par un véhicule immatriculé à l'étranger relève de l'assureur étranger, ou du Bureau central français si cet assureur n'a pas de correspondant en France ou si le contrat n'était pas valide. Le Fonds n'est donc pas un assureur par défaut pour les automobilistes.
Autre subtilité, sur les dommages matériels : lorsque le responsable est inconnu, leur indemnisation est subordonnée à l'existence d'un préjudice corporel grave - hospitalisation de plus de sept jours suivie d'une incapacité temporaire totale d'au moins un mois, déficit fonctionnel permanent d'au moins 10 %, ou décès. La tôle sans blessure grave ne passe pas. En cas de litige, un médiateur du Fonds peut rendre un avis non contraignant sous deux mois, avant un recours devant le tribunal judiciaire du lieu de l'accident.
Reste une asymétrie qui mérite d'être dite : le passager d'un véhicule non assuré, lui, sera indemnisé par le FGAO. Le conducteur non assuré, non. Le fonds est un filet pour les tiers, pas une garantie pour l'automobiliste. C'est la même logique que la loi Badinter, poussée à son terme : le système protège celui qui subit, pas celui qui conduisait.
Déclarer vite, ne pas signer trop tôt
Deux moments décident de la suite du dossier.
La déclaration à son assureur, d'abord. Le réflexe est simple : aviser son assureur sans attendre, par écrit, en joignant le constat et les certificats médicaux. Chaque contrat et chaque situation ont leurs propres règles, et la date de la déclaration reste dans le dossier ; inutile de laisser traîner la paperasse pendant que les séquelles s'installent.
L'expertise médicale, ensuite. C'est le coeur du dossier corporel : elle fixe les séquelles, donc les postes de préjudice. La victime peut se faire assister par un médecin de recours lors de l'expertise, dont le regard contradictoire est le principal contrepoids à l'expertise mandatée par l'assureur. Elle peut aussi réclamer directement à l'assureur du responsable : c'est l'action directe.
D'où le conseil qui vaut dans tous les dossiers : une offre acceptée trop vite, avant l'expertise médicale et sans chiffrage poste par poste - frais médicaux, pertes de revenus, déficit fonctionnel, préjudice d'agrément, incidence professionnelle -, se paie en années de séquelles non indemnisées. Rien n'oblige à signer dans l'urgence : un dossier corporel sérieux se construit sur des mois, pas sur une signature.
Les proches, indemnisés par ricochet
Conjoint, partenaire de Pacs, concubin, enfants, parents : l'article 6 leur ouvre un droit propre pour leurs préjudices - affection, pertes de revenus du foyer, frais engagés, bouleversement des conditions de vie. Mais ce droit est borné par les limitations et exclusions applicables à la victime directe. Si le conducteur fautif voit sa réparation réduite, la famille en subit le contrecoup. Le préjudice des proches n'est pas un supplément affectif : c'est un poste d'indemnisation à documenter.
L'aide existe, elle est gratuite
Le premier réflexe devrait être le 116 006, numéro national d'aide aux victimes porté par France Victimes. La Sécurité routière renvoie aussi à l'Association aide à l'indemnisation des victimes de France. Le 08VICTIMES, mis en place en 2001 sous l'égide du ministère de la Justice, a ouvert la voie.

Ces structures ne remplacent pas un avocat, mais elles aident à savoir quand et pourquoi y recourir. Leur force est la pluridisciplinarité : juristes, travailleurs sociaux et psychologues traitent ensemble le traumatisme, les démarches et la réparation. Sur le volet psychologique, l'accompagnement est limité dans le temps, globalement le temps de la procédure pénale. Les psychologues orientent ensuite vers les ressources de droit commun - hôpitaux, centres médico-psychologiques -, gratuites ou remboursées : l'aide ne s'interrompt pas forcément avec la fin du suivi associatif.
L'accompagnement associatif est gratuit ; l'assurance protection juridique, souvent incluse dans les contrats auto ou habitation sans que l'assuré le sache, finance de son côté avocat et expertises. Deux droits à activer, pas un.
Le pénal répare autre chose
La loi du 9 juillet 2025 a créé l'homicide routier : la mort d'autrui sans intention de la donner y est punie de sept ans d'emprisonnement et de 100 000 euros d'amende, selon le texte publié sur Légifrance, avec des circonstances aggravantes qui élèvent ces peines. Le même mouvement a fait sortir les infractions routières les plus graves de la catégorie des délits "involontaires".
Pour les familles, la portée est d'abord symbolique - nommer la violence plutôt que l'accident -, et certains collectifs de victimes le disent sans détour. Le procès pénal et l'indemnisation sont deux pistes parallèles : la condamnation du responsable ne remplit pas automatiquement le dossier civil, et l'indemnisation ne dépend pas automatiquement de l'issue du procès.
Reste que, dans ce système, l'information vaut de l'argent. Le plus souvent, la victime qui perd n'est pas celle qui a subi le choc le plus violent : c'est celle qui a signé la première offre.