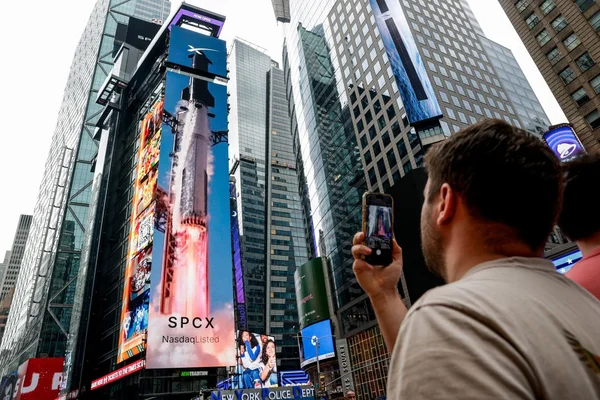

Le 29 mai 2026, environ deux semaines avant l'introduction en bourse de SpaceX au Nasdaq en juin, un fonds de pension danois gérant de l'ordre de 25 milliards de dollars pour le compte d'universitaires a annoncé mettre l'entreprise d'Elon Musk sur sa liste d'exclusion. AkademikerPension ne participerait ni à l'introduction en bourse ni aux achats sur le marché secondaire.

En août, le fonds souverain norvégien NBIM - 2 340 milliards de dollars, plus de 7 000 sociétés au portefeuille dans plus de 50 pays - a révélé pour la première fois détenir 0,05 % de SpaceX, soit un peu plus de 1,2 milliard de dollars. Rien n'indique que cette position ait été prise en réaction à la décision danoise : NBIM se décrit comme "index-near" et son directeur général délégué a refusé de commenter les positions individuelles. Ce pourcentage est d'abord le produit d'une discipline d'indice.
Deux fonds nordiques, le même dossier : je les oppose ici, alors même qu'aucun des deux ne s'est réellement répondu - car le débat ne porte presque pas sur les fusées.
Ce que le fonds danois reproche vraiment à SpaceX
Les arguments avancés par AkademikerPension sont de deux ordres, et ils ne se valent pas.
Sur la gouvernance, la critique est structurelle. Le fonds estime que le montage est "extrêmement déficient" : Elon Musk devrait contrôler plus de 80 % des droits de vote tout en cumulant les fonctions de directeur général, directeur technique et président du conseil. Conséquence, selon le fonds, le conseil ne peut pas exercer de contrôle réel et Musk ne peut pas être destitué contre sa volonté. Reuters a indiqué qu'Elon Musk conserverait environ 82 % des droits de vote après l'introduction.
Sur la valorisation, le raisonnement est plus classique. Le fonds note que le marché annonçait une valorisation d'au moins 1 800 milliards de dollars et estime difficile de justifier un prix supérieur à 1 000 milliards, parlant d'une prime de risque d'une faiblesse sans précédent pour une entreprise très incertaine.
La distinction compte. Un désaccord sur le prix, c'est un avis d'investisseur qu'un autre peut contester en regardant les mêmes chiffres. Un désaccord sur une structure où le dirigeant ne peut pas être destitué, c'est un jugement sur la forme même de l'entreprise - un jugement qu'aucune baisse de cours ne corrigera.
Un petit fonds qui parle fort
AkademikerPension n'est pas un poids lourd. Avec de l'ordre de 25 milliards de dollars, sa position dans SpaceX aurait été symbolique de toute façon. Voilà comment je lis le geste : ce n'est pas un calcul d'allocation, c'est un message.
Ce fonds a l'habitude d'en envoyer. Il s'était déjà délesté de 100 millions de dollars de bons du Trésor américain, au motif que les finances publiques américaines étaient tenues pour insoutenables à long terme - un précédent que la presse financière a elle-même rangé parmi les décisions d'investissement politiques du fonds. Le fait est là. L'idée d'une stratégie de signal volontaire, elle, est mon interprétation : rien n'indique qu'AkademikerPension conçoive ses exclusions comme un message destiné aux médias. On peut trouver ce style juste, excessif ou grandiloquent.
La question que pose ce geste n'est donc pas "SpaceX est-il une bonne affaire ?" C'est plutôt "à qui un fonds de pension doit-il des comptes quand il refuse d'acheter ?" Deux réponses possibles : à ses adhérents, qui attendent un rendement, ou à une idée de ce à quoi ressemble une entreprise bien gouvernée.
La position norvégienne : impossible de sortir de l'indice
NBIM ne répond pas à la même question. Il en résout une autre.
Le Government Pension Fund Global est construit pour tenir le plus large éventail possible d'actions cotées dans le monde. Son indice de référence, fixé par le ministère norvégien des Finances, comptait 7 397 sociétés dans 44 pays fin 2025. La direction du fonds se décrit elle-même comme "index-near" : elle ne cherche pas à battre l'indice, elle cherche à le suivre.
Un fonds dans cette position ne peut pas dire "nous n'aimons pas ce gouvernement d'entreprise". Il doit se demander quelle part de la société il est raisonnable d'acquérir, sachant qu'un indice inclura SpaceX. Le journal norvégien Finansavisen a estimé que l'entreprise pourrait peser environ 0,25 % dans l'indice de référence, ce qui, si le titre est inclus, représenterait plusieurs milliards de dollars d'exposition. C'est une estimation de presse, pas un chiffre officiel : le poids réel dépendrait de l'inclusion dans l'indice, de la flottante, du cours et d'une éventuelle décision active de NBIM de surpondérer ou sous-pondérer le titre. L'ordre de grandeur suffit à illustrer le dilemme : au-delà d'une certaine taille, exclure un titre revient à sortir de l'indice, et sortir de l'indice revient à parier contre le marché mondial.
Trond Grande, directeur général délégué de NBIM, avait déjà placé SpaceX aux côtés d'OpenAI et d'Anthropic comme exemples de sociétés devenues trop grandes pour être ignorées une fois cotées.
Et le fonds norvégien n'est pas dupe sur Musk. Il a voté contre le paquet de 56 milliards de dollars en 2024, puis contre le "trillion-dollar pay" fin 2025, invoquant la dilution et le risque de dépendance à une personne clé. Il détient par ailleurs 1 % de Tesla. En d'autres termes : il achète, il vote contre, il dialogue.
Nicolai Tangen, patron de NBIM, résume sa philosophie face à la volatilité du titre : "We own 7,000 companies, some go up, some go down."
Ce que le cours a dit de la prudence danoise
Il y a un point où le débat cesse d'être idéologique : la trajectoire du prix.
Le titre s'est introduit à 135 dollars, l'opération a levé 75 milliards de dollars et valorisé l'entreprise autour de 1 770 milliards de dollars ; il a clôturé sa première journée de cotation complète à 161 dollars, en hausse d'environ 19 à 20 % par rapport au prix d'introduction selon les sources. Sur les semaines suivantes, l'action a oscillé sur une amplitude large : au-delà de 225 dollars d'un côté, en dessous de 105 dollars de l'autre. Plusieurs centaines de milliards de dollars de capitalisation ont été évaporés jusqu'à la fin juillet, avant un retour au-dessus du prix d'introduction à la mi-août. Au 5 octobre 2026, l'action se négociait à plus de 100 fois son chiffre d'affaires.

Cela ne "prouve" pas qu'AkademikerPension avait raison : une action qui se promène entre 105 et 225 dollars peut tout aussi bien finir par valider le prix initial. Mais cela montre que l'avertissement sur la valorisation n'était pas un simple réflexe anti-Musk. Le marché a lui-même hésité exactement là où le fonds disait qu'il fallait hésiter.
L'exclusion, c'est du langage
Voici mon interprétation.
L'affaire SpaceX oppose deux langues de l'investissement institutionnel. La première parle en refus : nous n'achetons pas, nous jugeons que cette entreprise ne mérite pas notre argent. Elle est lisible, médiatique, morale. La deuxième parle en pourcentage : nous détenons ce que l'indice nous donne - ici 0,05 % -, nous votons aux assemblées, nous restons dans l'indice. Elle est illisible, lente, technique. Un tel pourcentage n'a rien d'une déclaration : c'est la signature mécanique d'un fonds qui suit le marché mondial.
La première impressionne davantage. La seconde pèse plus lourd, parce qu'un vote adossé à 1,2 milliard de dollars d'actions intervient là où l'exclusion par un fonds de 25 milliards de dollars ne pèse sur rien du tout.
Reste la gêne que laisse la position danoise. Exclure SpaceX ne protège personne de SpaceX : les clients de Starlink restent abonnés, les gouvernements continuent de lancer des contrats, l'action existe toujours. L'exclusion ne retire pas l'entreprise du monde ; elle retire l'entreprise d'un seul portefeuille. Est-ce un acte de conviction, ou un acte de confort - un geste qui se voit, mais qui ne coûte presque rien au portefeuille ?
À l'inverse, la discipline d'indice a ses propres compromis. On ne peut pas peser sur une gouvernance si l'on accepte de détenir tout le monde, y compris les entreprises dont on récuse la structure. NBIM le sait : c'est précisément pourquoi il vote contre.
Peut-être que la vraie question n'est pas de savoir s'il faut exclure ou indexer, mais de dire clairement, pour chaque fonds, lequel des deux objectifs il sert. Les épargnants danois et norvégiens auraient intérêt à savoir ce que leur argent décide en leur nom - et à quel prix.