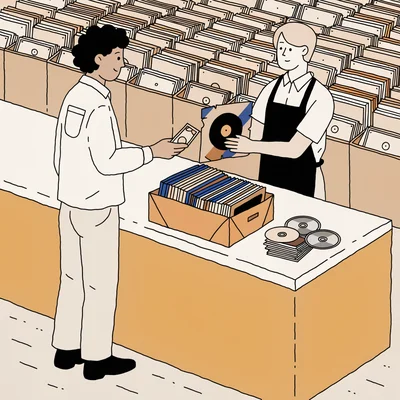

Dans les bacs d'un disquaire, un trente-trois tours de 1979 change de mains pour 25 euros. Le vendeur en touche un peu moins, la boutique encaisse la différence, l'acheteur repart avec l'objet. L'auteur-compositeur, l'interprète, le label : personne, dans cette chaîne, ne touche un centime. Ce n'est ni une fraude, ni un angle mort du fisc, ni l'effet pervers d'une plateforme. C'est le droit, et il ne date pas d'hier.

La question mérite d'être posée de front, parce que le disque est l'un des rares biens culturels de masse dont le marché secondaire est aussi actif et aussi intégralement fermé à ses créateurs. Un tableau revendu en salle des ventes rapporte à son auteur, grâce au droit de suite. Un roman d'occasion, non. Un vinyle, non plus. Pour l'art plastique, cette anomalie a été corrigée il y a un siècle. Pour la musique enregistrée, elle ne l'a jamais été.
Le droit s'arrête à la première vente
Le mécanisme porte un nom : l'épuisement du droit de distribution. Une fois qu'un exemplaire d'une oeuvre a été mis sur le marché avec l'accord du titulaire des droits, le droit de distribution sur cet exemplaire est épuisé. L'acheteur est propriétaire de son disque ; il peut le garder, le prêter, le revendre, sans autorisation ni rémunération. Ce principe est un acquis du droit d'auteur européen, transposé en France, et il vaut pour le livre comme pour le disque.
Ce que l'artiste perçoit sur un exemplaire, c'est donc la première vente, et rien d'autre. Encore faut-il préciser sur quoi porte cette rémunération : les contrats calculent le plus souvent la part de l'artiste sur un prix de gros ou un prix de référence dit PPD, c'est-à-dire un montant nettement inférieur au prix payé en caisse. La revente, elle, sort entièrement du périmètre. Un disque peut circuler cinq, dix, vingt fois et ne plus jamais rien produire pour celui qui l'a écrit et chanté.
Le cadre comptable confirme cette césure. Le marché physique français tel que le mesure le SNEP, soit 205 millions d'euros en 2025, ne décrit que les ventes neuves. Les transactions entre particuliers, en boutique d'occasion ou sur les places de marché spécialisées, n'y figurent pas. Le volume de ce commerce en France n'est d'ailleurs documenté par aucune source solide, ce qui est en soi un indice : ni les labels, ni les plateformes, ni les pouvoirs publics ne semblent avoir intérêt à le mesurer.
Le droit de suite existe, mais il ne concerne pas les disques
L'intuition vient vite : si les plasticiens y ont droit, pourquoi pas les musiciens ? Le droit de suite est la rémunération versée aux auteurs d'oeuvres originales graphiques et plastiques lors des reventes de leurs oeuvres, lorsque intervient un professionnel du marché de l'art. Il est inaliénable, lié à la personne de l'auteur, et défini aux articles L122-8 et R122-2 à R122-12 du Code de la propriété intellectuelle. Son barème est dégressif, de 4 % à 0,25 % du prix de vente, plafonné à 12 500 euros, et il n'est pas dû en dessous de 750 euros.
La logique de ce droit explique pourquoi il ne s'applique pas au disque. L'oeuvre graphique est unique : sa valeur marchande se construit sur le marché secondaire, et l'artiste qui a vendu sa toile jeune et bon marché ne participe pas à son envolée ultérieure. Le disque, lui, est un objet reproduit industriellement ; la valeur se crée à la première vente, en volume. Étendre le droit de suite aux phonogrammes supposerait de tracer des millions de transactions portant sur des objets à 5 ou 20 euros, très majoritairement sous le seuil de 750 euros qui déclenche déjà le droit dans l'art. Le dispositif serait, dans les faits, quasi inapplicable.
Ni les interprètes ni les producteurs ne disposent d'un équivalent : le Code de la propriété intellectuelle ne leur reconnaît pas de droit de suite. Même les auteurs des chansons, qui perçoivent des redevances mécaniques sur la fabrication des exemplaires, n'ont aucune prise sur la circulation des copies déjà vendues.
Un marché secondaire que les chiffres officiels ignorent
Les repères du premier marché donnent la mesure du déséquilibre. En 2025, le marché français de la musique enregistrée a atteint 1,071 milliard d'euros, dixième année de croissance consécutive. Le physique pèse 205 millions, contre 702 millions pour le streaming par abonnement. Le vinyle, à 113 millions d'euros, dépasse désormais le CD, à 89 millions. Au premier semestre 2026, le marché s'établit à 449 millions d'euros hors taxes, en hausse de 3,5 %, avec un abonnement qui fournit environ 65 % des recettes.
Aucun de ces montants ne dit un mot de l'occasion. Sur les places de marché internationales, les collectionneurs échangent chaque année des millions de disques, et les cotes des pressages rares s'y affichent publiquement. Cette activité a une vertu culturelle évidente : elle maintient en circulation des albums que les maisons de disques ne rééditent pas, elle fixe une valeur de rareté, elle entretient un savoir sur les matrices et les tirages. Elle a aussi une conséquence économique têtue : plus un pressage devient cher, plus l'écart se creuse entre la valeur de l'objet et la rémunération de celui qui l'a fait.
Où l'argent arrive réellement
Il serait malhonnête de conclure que la musique ne rapporte rien. Elle rapporte ailleurs, et la cartographie est assez simple.
D'abord la première vente, avec la part contractuelle négociée sur le prix de gros. Ensuite le streaming, devenu le coeur du revenu enregistré. Puis la scène, les produits dérivés et la synchronisation. Enfin, un canal souvent négligé : la vente directe. Sur un stand de concert, à la sortie d'un festival ou via une boutique d'artiste, le musicien n'est plus seulement titulaire d'une part contractuelle, il est aussi le détaillant. C'est le seul endroit de la chaîne où vendre un objet physique et rémunérer son créateur ne font qu'un.
Cette asymétrie éclaire une stratégie commerciale très visible : la segmentation des éditions. Pour Égrégore, sorti le 30 octobre 2026, Mylène Farmer a décliné son album en CD standard, CD à présentation limitée, grand format collector, double vinyle classique, cristal ou orange. Le collector CD était affiché à 79,99 euros à la Fnac, contre 15,99 euros pour le standard. L'album a réuni 58 878 équivalents ventes en une semaine, dont 54 685 CD et vinyles, soit 92,9 % de physique. Un succès qui tient à l'objet autant qu'à la musique.
Reste une question que les contrats tranchent en silence : à qui profite le supplément de 64 euros ? Si la part de l'artiste est calculée sur un prix de référence de gros identique pour toutes les éditions, la prime de collector revient pour l'essentiel au label et au détaillant. Seule une clause d'indexation sur le prix de détail permet à l'artiste d'en capter une part. C'est une interprétation défendable, pas un chiffre mesuré : les contrats ne sont pas publics, et les cas varient. Mais l'industrie ne s'y trompe pas. Elle monétise d'autant plus le désir d'objet sur le neuf qu'elle ne peut rien capter sur l'occasion.
L'occasion n'est pas l'ennemie du neuf
Faut-il pour autant voir dans le marché secondaire un parasite ? L'argument inverse mérite d'être pris au sérieux. Un marché de la revente fluide abaisse le coût d'entrée : on essaie un artiste pour huit euros dans un bac, on revend ce qu'on n'écoute plus pour financer une nouveauté, on achète d'occasion ce qu'on n'achèterait jamais neuf. Le bac à soldes n'est pas le concurrent du stand de merch, il en est souvent l'antichambre. Et un album qui circule d'occasion pendant trente ans reste un album présent, ce qui nourrit aussi les concerts et les écoutes en streaming.
Aucune donnée du dossier ne permet de quantifier cet effet, ni dans un sens ni dans l'autre. C'est une limite à assumer plutôt qu'à masquer.
Quant à l'idée de créer un droit sur la revente des disques, elle se heurte à une question de conception plus qu'à un principe. Qui paierait ? L'acheteur final, nécessairement, comme dans l'art où le prélèvement est adossé au prix. Qui collecterait ? Les places de marché en ligne en seraient techniquement capables, puisqu'elles gèrent déjà commissions et fiscalité ; les bourses aux disques, les vide-greniers et les ventes entre particuliers échapperaient largement au filet, ou seraient écrasés par le coût de conformité. Une taxe sur un commerce à 5 euros pièce coûte souvent plus cher à lever qu'elle ne rapporte, et son assiette réelle serait des objets de collection dont la valeur n'a rien à voir avec le travail de l'artiste.
À noter, pour situer les précédents : les seuls prélèvements qui pèsent aujourd'hui sur des supports concernent les médias vierges et les appareils d'enregistrement, pas les disques. Les professionnels de l'occasion, eux, acquittent la TVA sur leur marge, pas sur le prix total. Le disque d'occasion est donc déjà fiscalisé, une fois, au bénéfice de l'État et non des créateurs.
La réponse à la question initiale tient en une phrase : la revente d'un vinyle ou d'un CD ne rapporte rien à l'artiste, et cette gratuité est structurée par le droit, pas subie par accident. Ce que ce "rien" protège, c'est la propriété de l'acheteur et la liberté de faire circuler un objet qu'on a payé. Ce qu'il coûte, c'est la valeur que le disque produit en circulant - du temps, des écoutes, de l'attachement - et que personne ne facture. Un disque qui dure trente ans rapporte à tout le monde, sauf à ceux qui l'ont fait.