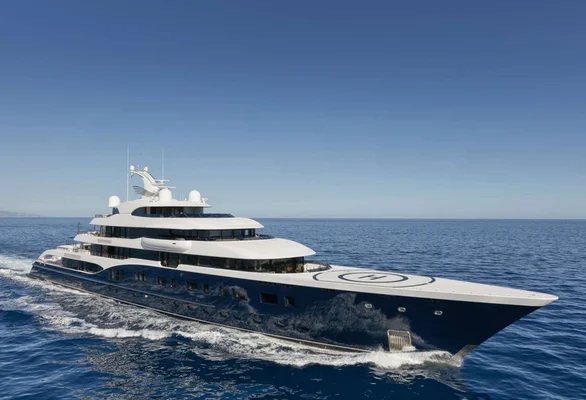

Un navire de 143 mètres, une facture estimée à plus de 500 millions d'euros, et une société immatriculée à Malte. Selon Mediapart, qui a révélé l'information le 26 mars 2026, Bernard Arnault a commandé son nouveau yacht par l'intermédiaire d'une entité maltaise, comme pour le précédent. Le "Symphony", 101 mètres livrés en 2015, serait détenu par une société maltaise et battrait pavillon des îles Caïmans.

La formule qui a circulé - le yacht "échappe à l'impôt" - mérite d'être démontée pièce par pièce. Car l'essentiel n'est pas un montage sophistiqué : c'est le droit fiscal français lui-même, tel qu'il a été redessiné en 2018. Trois couches se superposent, et chacune rate sa cible pour une raison différente.
L'IFI ne voit tout simplement pas les meubles
Depuis 2018, l'impôt sur la fortune immobilière a remplacé l'ISF. La bascule n'est pas cosmétique : l'assiette a été réduite à l'immobilier. Les biens meubles corporels - yachts, avions, voitures de collection, oeuvres d'art, bijoux - sont hors champ. Un navire de 500 millions d'euros, qu'il batte pavillon français, maltais ou caïmanais, ne figure donc dans aucune déclaration d'IFI, même si son propriétaire réside fiscalement en France.
Le rendement de cet impôt est connu : 186 000 foyers environ ont reçu un avis en 2024, pour 2,2 milliards d'euros, sur un patrimoine immobilier net imposable de 467 milliards. Soit un taux effectif de 0,5 %, et 0,5 % des recettes fiscales nettes de l'État, contre 38 % pour la TVA. Les chiffres publiés depuis situent les recettes autour de 2,3 milliards en 2025, pour près de 194 000 foyers.
Autrement dit : la fortune immobilière des plus aisés est effectivement taxée, à un niveau modeste mais réel. La fortune mobilière ne l'est pas. Le yacht n'"échappe" donc pas à l'IFI par une habileté quelconque : il n'a jamais été dans son assiette.
Une taxe yacht qui rapporte 60 000 euros
La loi de finances pour 2018 avait anticipé la critique. En même temps qu'elle réduisait l'ISF à l'immobilier, elle a créé une taxe annuelle sur les navires de plaisance, assise sur la longueur et la puissance, perçue via les droits de francisation et de passeport. Objectif affiché : 10 millions d'euros.
Cinq mois après l'entrée en vigueur, le rapporteur général du Budget, Joël Giraud, a dû reconnaître un rendement de 82 500 euros, portant sur sept navires - un seul français, six étrangers, selon Les Échos. En 2024, la taxe a rapporté environ 60 000 euros, soit un rendement près de 167 fois inférieur à la promesse initiale. Lors du débat budgétaire, les députés ont rejeté un amendement proposant sa suppression.
Le diagnostic est simple : la taxe ne mord que sur les navires battant pavillon français. Or le pavillon est un choix, quasi gratuit et immédiatement réversible. Taxer un drapeau, c'est taxer un autocollant. Les professionnels du secteur le disent depuis longtemps : la fiscalité de la grande plaisance se joue à l'échelle européenne, et la France y est structurellement perdante face à des voisins plus accommodants.
Malte, la TVA et le crédit-bail : là où se trouve vraiment l'argent
Le montage maltais ne vise pas l'IFI. Il vise la TVA. Sur un bateau de cette valeur, l'enjeu se compte en dizaines de millions d'euros : au taux français de 20 %, une assiette complète de 500 millions représenterait 100 millions de taxe. C'est sans commune mesure avec le produit de la taxe yacht.
Le mécanisme est documenté de longue date. Il repose sur la location-vente : le navire est acquis par une société qui le loue à l'utilisateur, et la TVA n'est plus assise que sur une fraction de la valeur du bien, répartie sur la durée du crédit-bail. Malte appliquait un taux réduit de 5,4 % et s'est hissée parmi les premiers pavillons de plaisance d'Europe. En mars 2018, dans la foulée des Paradise Papers, la Commission européenne a ouvert des procédures contre Malte, Chypre et la Grèce, jugeant ces régimes contraires au droit de l'Union et dénonçant, par la voix de Pierre Moscovici, un traitement "très favorable" qui "fausse la concurrence". Bruxelles contestait aussi l'inclusion de yachts privés dans la taxe au tonnage, réservée aux navires marchands.

Selon Mediapart, la structure maltaise permettrait en outre au navire d'échapper au dispositif sur les holdings créé par la loi de finances pour 2026, dont le périmètre s'arrête aux entités françaises. L'affirmation est de source journalistique et n'est confirmée par aucune pièce publique : elle doit être lue comme telle.
Le "premier contribuable" et la cascade de holdings
Le contraste avec le discours tenu par l'intéressé est saisissant. Auditionné en mai 2025 par le Sénat, Bernard Arnault s'est présenté comme "certainement le tout premier contribuable" de France et a qualifié LVMH de groupe "le plus patriote" du CAC 40 en matière d'impôts. La déclaration prend appui sur un fait réel - les grands groupes français versent des sommes considérables - mais elle agrège l'impôt sur les sociétés payé par des entreprises et la fiscalité personnelle d'un actionnaire, qui sont deux choses distinctes.
Le reste n'est pas une affaire de yacht. Le Monde a relayé la révélation, par L'Informé, d'un redressement fiscal de 22,5 millions d'euros visant Bernard Arnault, portant sur l'"actionnariat complexe" de LVMH, la famille n'étant pas présente directement au capital mais "via une cascade de holdings". L'optimisation par empilement de structures n'a rien d'illégal en soi ; elle est l'usage courant des fortunes de cette taille. En 2017 déjà, les Paradise Papers avaient conduit Radio France à publier une enquête sur le "réflexe offshore" de Bernard Arnault en matière d'immobilier et de yacht - des montages présentés comme légaux.
Ce que l'échec de la taxe yacht dit vraiment
Il serait tentant d'en conclure que taxer les riches ne sert à rien. Ce serait une erreur de lecture. L'IFI rapporte 2,2 milliards d'euros précisément parce que sa base ne peut pas déménager : un immeuble reste où il est. La taxe yacht rapporte 60 000 euros parce que sa base peut lever l'ancre du jour au lendemain. La différence entre les deux n'est pas idéologique, elle est physique.
Deux conséquences en découlent.
D'abord, l'acharnement symbolique a un coût. Une taxe dont le rendement s'effondre à 0,6 % de la promesse initiale ne produit pas seulement peu d'argent : elle décrédibilise l'idée même de contribution des plus fortunés, et elle occupe un temps parlementaire qui pourrait servir ailleurs. Les 60 000 euros de 2024 ne couvrent probablement pas le coût administratif du dispositif.
Ensuite, le levier réel n'est pas là où le débat se porte. Sur un navire, l'essentiel des recettes publiques ne vient pas de la détention mais de l'usage : TVA sur les travaux de refit, les places de port, l'avitaillement, les salaires d'équipage. C'est cette assiette-là qui est captée quand un bateau est entretenu et utilisé en France, et qui s'évapore quand il ne l'est pas. D'où le glissement progressif du débat : une proposition de loi déposée en juillet 2025 visait non plus la propriété, mais l'utilisation des navires de grande plaisance. Logique : on peut immatriculer une coque à l'étranger, on ne peut pas y faire hiverner son équipage.
Reste la question de fond, celle de la TVA. Tant que les régimes de location-vente à taux réduit n'auront pas été harmonisés au niveau européen - et la fiscalité indirecte y exige l'unanimité des États membres -, un propriétaire de yacht aura toujours intérêt à acheter là où la taxe est la plus douce. Ce n'est pas une faille du système français : c'est une faille du système européen, que la France ne peut pas colmater seule.
À cet égard, l'affaire du mégayacht d'Arnault est moins un scandale qu'un révélateur. Elle ne montre pas un homme contournant la loi, mais un droit qui a choisi de ne pas voir les meubles, qui taxe un pavillon plutôt qu'un patrimoine, et qui laisse la concurrence fiscale intra-européenne arbitrer à sa place. Le yacht n'est que le symptôme visible d'un arbitrage législatif assumé.