
Perte de 477 millions d'euros, direction générale instable, État sur le point de devenir premier actionnaire : le groupe minier français traverse une crise qui pose une question simple : qui paie pour conserver la maîtrise des minerais présentés comme stratégiques ?
Le groupe minier français Eramet a accusé une perte nette de 477 millions d'euros en 2025, contre un bénéfice de 14 millions d'euros l'année précédente. En octobre 2026, l'État s'apprête à franchir un cap : par le biais d'une augmentation de capital de 500 millions d'euros, il devrait devenir le premier actionnaire du groupe, devant la famille Duval. L'opération a fait plonger le titre en Bourse.

Une année 2025 plombée par les prix
Le chiffre d'affaires ajusté du groupe, qui exclut l'essentiel de l'activité de la Société Le Nickel (SLN) en Nouvelle-Calédonie depuis que l'État finance intégralement cette ancienne filiale, s'est élevé à 3,2 milliards d'euros, en recul de 6,6 %. La perte s'explique d'abord par une dépréciation d'actifs de 171 millions d'euros dans les sables minéralisés, liée à la baisse des perspectives de prix à long terme sur ce marché. S'y ajoute un effet prix défavorable de 193 millions d'euros, notamment sur le marché du manganèse, métal utilisé dans les alliages. Au niveau du groupe, Eramet chiffre à 285 millions d'euros l'impact négatif cumulé des prix et des taux de change, qui, selon la société, "a pesé très fortement sur le manganèse".
Deux facteurs extérieurs aggravent le tableau. La faiblesse du dollar pèse sur les revenus, et l'Indonésie limite les quotas de production et de vente de nickel pour soutenir les prix, ce qui contraint Weda Bay, la plus grande mine de nickel du monde, où Eramet détient une participation minoritaire.
La gouvernance, un second front de crise
La crise ne se limite pas aux comptes. Après l'assemblée générale du 26 mai 2025, le conseil d'administration a nommé Paulo Castellari directeur général, Christel Bories restant présidente du conseil d'administration.
Quelques mois plus tard, selon la presse économique, Paulo Castellari a quitté la direction générale sur fond de divergences avec le conseil d'administration, et Christel Bories a repris la direction générale à titre intérimaire. Un patron qui ne dure que quelques mois constitue un signal fort de dysfonctionnement au sommet d'un groupe détenu à environ 27 % par l'État et à 37 % par la famille Duval. La séparation des fonctions de président et de directeur général, présentée comme une modernisation, n'a donc pas tenu.
Nouvelle-Calédonie : le contribuable au chevet de la SLN
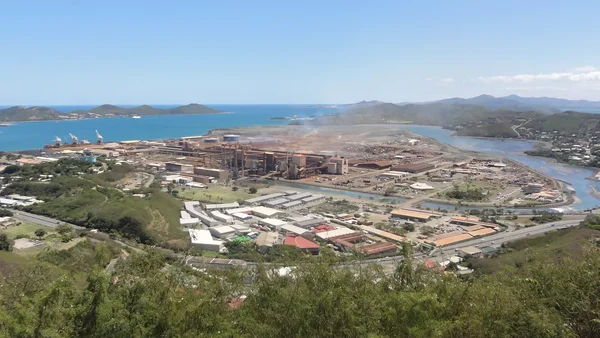
Le cas le plus documenté de la question "qui paie" se trouve en Nouvelle-Calédonie. Depuis un plan de soutien décidé en avril 2024, l'État finance directement la SLN, qu'Eramet ne finance plus du tout. Fin octobre 2024, l'État avait versé au total environ 240 millions d'euros, sous forme de titres subordonnés à durée indéterminée (TDSI), qui s'apparentent à des obligations.
L'enjeu est autant industriel que social. La SLN est le premier employeur privé de l'archipel. Son usine tourne aux deux tiers de sa capacité, plusieurs mines sont à l'arrêt et le centre minier de Thio a été mis en sommeil après les troubles de mai 2024. Surtout, les fours de l'usine ne peuvent pratiquement pas être rallumés s'ils s'arrêtent : cette contrainte technique verrouille la poursuite du soutien public. L'argent public sert ici à éviter une catastrophe industrielle et sociale, pendant que la maison mère s'est retirée du coût.

L'Europe, un partenariat surtout déclaratif
Pour sortir de l'impasse, la France mise sur l'Union européenne. Un "partenariat stratégique sur les chaînes de valeur durables des matières premières" doit être signé entre le gouvernement de Nouvelle-Calédonie et l'UE, à l'occasion de la visite de Stéphane Séjourné, vice-président exécutif de la Commission européenne, prévue du 16 au 20 octobre 2026.
Mais, selon Le Monde, qui a consulté le texte, le mémorandum reste essentiellement déclaratif : aucun projet industriel précis, aucun investisseur désigné, aucun engagement financier de l'UE. Une feuille de route doit identifier des projets prioritaires dans les six mois suivant la signature. Autrement dit, le discours de souveraineté sur les minerais critiques n'est, à ce stade, pas accompagné des moyens correspondants.
Gabon et Argentine : des paris stratégiques, pas des pertes prouvées
Le groupe ne se résume pas à ses difficultés. Il produit du manganèse, du nickel, du lithium et des sables minéralisés, avec des implantations dans seize pays et plus de 10 000 salariés. Le manganèse gabonais reste un pilier de son activité, et une administratrice, Murielle Minkoue, est entrée au conseil d'administration lors de l'assemblée générale du 27 mai 2026, selon la presse gabonaise. En Argentine, Eramet exploite depuis fin 2024 une usine de lithium, la première d'une entreprise européenne à produire du carbonate de lithium de qualité batterie, et un projet d'agrandissement d'environ 350 millions de dollars a été annoncé pour ce site.
Ces actifs représentent une exposition stratégique, pas des pertes établies. Il serait abusif d'affirmer que le contribuable français finance les activités gabonaises ou argentines. La question qui s'y pose est différente : celle du partage de la valeur avec les pays hôtes, où le débat sur les retombées locales reste vif.
Contrôle public : protection ou report des décisions difficiles ?
L'augmentation de capital de 500 millions d'euros, annoncée pour le quatrième trimestre 2026, vise à renforcer les finances du groupe et à respecter ses engagements auprès des banques. Elle représente près de 47 % de la capitalisation boursière, avec un risque de dilution pour les actionnaires qui n'y participeraient pas. L'État, via l'Agence des participations de l'État, participera et rachètera des droits de souscription à la famille Duval, ce qui devrait le propulser au premier rang, dans la limite d'un plafond fixé à 50 % du capital.
Le marché a mal accueilli l'opération : le titre a chuté d'environ 14 % après l'annonce d'octobre, après une perte de plus de 23 % en février, lors de la présentation des résultats et du principe de recapitalisation.
Deux lectures s'opposent. La première voit dans l'entrée de l'État un moyen de préserver des actifs jugés stratégiques (nickel, manganèse, lithium) dans un contexte de tension sur les approvisionnements. La seconde y voit un report des arbitrages difficiles : plutôt que de fermer ou de céder des activités déficitaires, on laisse l'État absorber la facture, comme en Nouvelle-Calédonie, au risque d'affaiblir la discipline financière et de diluer les actionnaires minoritaires.
Le groupe a d'ailleurs annoncé une "revue stratégique" de ses actifs, à la recherche de partenaires susceptibles de les monétiser. La recapitalisation a par ailleurs été convenue avec les actionnaires de référence, l'État et la famille Duval : elle n'est donc pas imposée par l'État seul. Selon le média en ligne l'Informe, l'État aurait manoeuvré pour écarter d'autres investisseurs et devenir actionnaire de référence ; les sources publiques disponibles ne permettent pas de vérifier cette affirmation.
Un État actionnaire peut stabiliser une entreprise en bas de cycle, comme le soutient la direction, qui y voit un "acte fort" pour "traverser le bas de cycle". Mais il peut aussi retarder les décisions que le marché imposerait. Pour Eramet, le vrai test n'est pas la recapitalisation elle-même : c'est ce que l'État en fera. S'il finance sans exiger de stratégie claire pour les actifs déficitaires, il aura surtout acheté du temps. S'il obtient des choix assumés (fermetures, cessions, partenariats), l'entrée de l'État aura au moins servi à trancher des arbitrages longtemps repoussés.