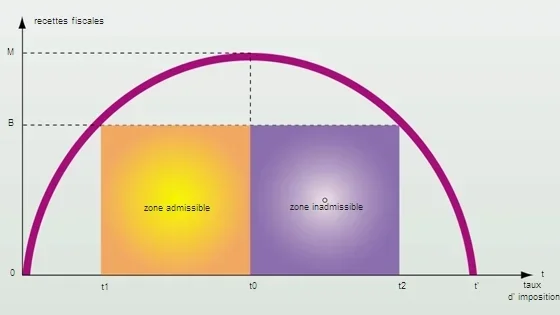

À l'Assemblée nationale, les débats sur les recettes du budget 2027 ont réactivé une vieille querelle. D'un côté, la gauche relance la "taxe Zucman" sur les patrimoines de plus de 100 millions d'euros ; de l'autre, ses opposants brandissent le risque d'un pays qui ferait fuir ses riches à force de les taxer. Derrière ce bras de fer, une même question technique revient : à partir de quel niveau d'imposition l'État finit-il par encaisser moins ?

La courbe de Laffer - cette idée selon laquelle "trop d'impôt tue l'impôt" - n'est pas un mythe : elle est même presque évidente à ses deux extrémités. Le problème, c'est que personne ne sait où se situe son sommet. Et en France, cette incertitude pèse sur un sujet très concret : la taxation des plus grandes fortunes.
Une idée presque triviale, un sommet introuvable
Le principe est simple, et c'est ce qui fait sa force. Si l'État prélève 0 %, il ne récolte rien. S'il prélève 100 %, il ne récolte rien non plus, puisque plus personne n'a intérêt à travailler. Entre ces deux bornes, les recettes augmentent d'abord avec le taux, puis finissent par refluer : c'est la courbe en U inversé popularisée par l'économiste américain Arthur Laffer, qui l'aurait tracée sur une nappe de restaurant lors d'un dîner à Washington, en décembre 1974.
Cette partie-là ne se discute pas. L'encyclopédie économique Melchior va jusqu'à parler d'une "tautologie" : il est "nécessairement vrai" que le rendement d'un impôt n'est pas toujours croissant. Adam Smith, Jean-Baptiste Say - pour qui "un impôt exagéré détruit la base sur laquelle il porte" - et Frédéric Bastiat l'avaient écrit bien avant Laffer ; on en trouve même une formulation chez Ibn Khaldun, au XIVe siècle.

Le vrai désaccord porte sur autre chose : où se trouve le sommet ? Là, Melchior est catégorique : "aucune étude empirique ne réussit à connaître ce taux optimal". Situer le pic à 50 %, comme le font les schémas de manuel, relève de la "commodité", car "personne n'a idée de la forme exacte de la courbe". Des travaux récents avancent des chiffres : l'économiste suédois Jacob Lundberg estimait en 2017 que le taux marginal supérieur maximisant les recettes se situe entre 60 % et 76 % selon les pays de l'OCDE.
En France, un effet minuscule... sauf tout en haut
Pour savoir où la courbe mord réellement, il faut regarder un paramètre peu spectaculaire : l'élasticité du revenu imposable. En clair, c'est la façon dont les ménages ajustent leur revenu déclaré quand l'impôt bouge - travailler moins, optimiser, partir.
Un article de Pierre-Yves Cabannes, Cédric Houdré et Camille Landais, publié en 2014 dans Économie et Statistique, la revue de l'Insee, a mesuré cette élasticité sur la période 1997-2004. Pour l'ensemble des ménages fiscaux, elle est très faible : environ 0,02. Traduction concrète : une hausse d'impôt n'entraîne presque aucune baisse de revenu imposable pour la grande majorité des contribuables. À ce niveau, l'effet Laffer est négligeable.
Le tableau change complètement pour les 10 % de foyers aux revenus imposables les plus élevés : leur élasticité grimpe à 0,31. Chez les plus aisés, une hausse d'impôt provoque des ajustements réels - optimisation, arbitrages, parfois changement de résidence fiscale.
Les auteurs restent prudents sur l'interprétation. Le taux optimal qu'ils calculent, à partir du modèle de Saez (2001), n'est qu'"indicatif" : ce modèle suppose que l'impôt sur le revenu serait le seul outil redistributif et la seule source de recettes publiques. Dans un pays où cet impôt ne joue qu'un rôle minoritaire, la conclusion ne se transpose pas telle quelle.
Un pays qui vit depuis longtemps avec des taux élevés
L'argument "trop d'impôt tue l'impôt" bute en France sur un fait historique embarrassant. Une note de l'Institut des politiques publiques (IPP) de 2014 le rappelle : le taux marginal supérieur de l'impôt sur le revenu a dépassé 60 % à plusieurs reprises entre 1914 et 1986, notamment de l'après-guerre jusqu'aux années 1980, sans se maintenir en permanence au-dessus de ce seuil. Un pays a donc fonctionné pendant des décennies avec des taux supérieurs à ce que les manuels présentent comme le seuil à ne pas franchir.
Cela ne signifie pas que ces taux n'avaient aucun effet. Mais le système a tenu, et la baisse des recettes de l'impôt sur le revenu - sa part dans les prélèvements est passée d'environ 12 % en 1981 à 6 % au début des années 2000 - s'est surtout accompagnée d'un basculement vers d'autres prélèvements, notamment la CSG. Le poids total des prélèvements obligatoires, lui, n'a pas reculé.
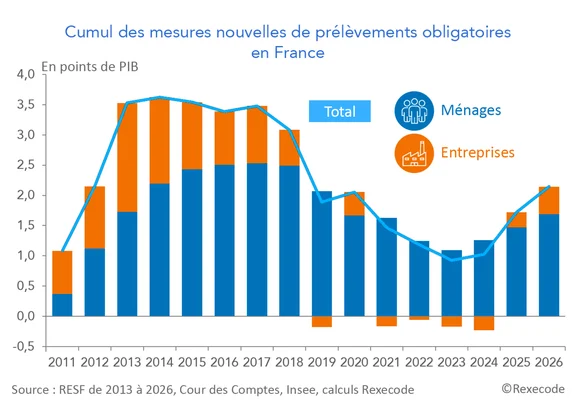
Car la France reste parmi les pays les plus imposés. Selon FIPECO, les prélèvements obligatoires représentaient 43,6 % du PIB en 2025, soit 1 305 milliards d'euros, après 1 254 milliards (42,7 % du PIB) en 2024. Ce niveau figure parmi les plus élevés de l'OCDE. Faut-il y voir la preuve d'un point de rupture ignoré, ou celle qu'un haut niveau de services publics peut se financer sans effondrement des recettes ? Les deux lectures circulent, et la comparaison internationale a au moins une vertu : rappeler qu'aucun seuil n'est universel.
Là où la théorie rencontre vraiment la politique
C'est sur les très grandes fortunes que le débat devient concret. La "taxe Zucman", un impôt plancher visant les patrimoines supérieurs à 100 millions d'euros, refait surface dans les discussions budgétaires. L'écologiste Eva Sas la défend comme "un outil efficace face au contournement de l'impôt des plus riches" ; le rapporteur général Philippe Juvin (LR) la juge "anticonstitutionnelle".

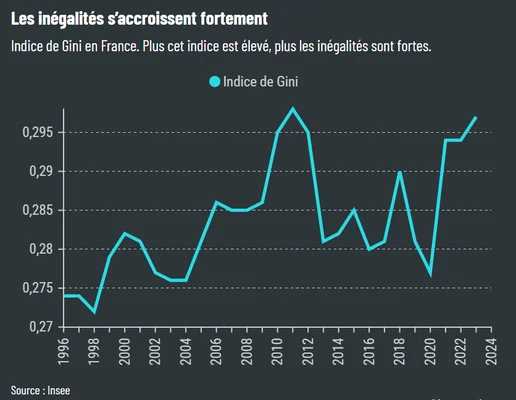
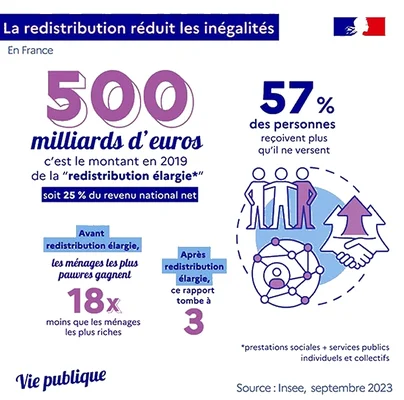
Le clivage politique masque un autre argument. Pour Quentin Parrinello, de l'Observatoire international de la fiscalité, les 2 000 à 3 000 foyers français détenant plus de 100 millions d'euros de patrimoine "paient en proportion moins d'impôts" que le reste de la population. C'est une position dans le débat sur la fiscalité patrimoniale, pas un fait établi. La Cour des comptes va dans le même sens : la fiscalité patrimoniale devient "dégressive" pour les plus gros patrimoines, à cause d'une accumulation de dérogations. Le pacte Dutreil, qui offre un abattement de 75 % sur les droits de transmission d'une entreprise, est particulièrement visé - la Cour recommande son réexamen, estimant qu'il "bénéficie principalement aux très gros patrimoines".
C'est ici que les deux logiques s'affrontent le plus nettement. Si le taux réellement acquitté par les ultra-riches est déjà faible en proportion, alors relever leur taux affiché risque de rapporter sans faire fuir grand monde - et l'argument de la courbe de Laffer perd de sa force. À l'inverse, si ces fortunes sont très mobiles et réactives, une hausse pourrait réduire l'assiette et, au bout du compte, les recettes.
Les données françaises ne tranchent pas. Elles disent seulement une chose : la réaction de ce groupe est bien plus forte que celle du reste de la population - élasticité de 0,31 contre 0,02. Le débat sur le sommet de la courbe n'est donc pas un débat sur "les Français" en général. Il concerne une poignée de foyers.
Ce que la courbe ne dit pas
La courbe de Laffer n'est ni un mythe ni une preuve. C'est une intuition largement partagée - l'impôt a un rendement décroissant au-delà d'un certain point - dont personne ne connaît le seuil exact, et qui dépend du pays, du type d'impôt et du comportement des contribuables visés.
L'invoquer comme argument massue a un défaut : la courbe peut servir à justifier à peu près n'importe quelle position, puisqu'on peut toujours soutenir que "nous sommes au-delà du sommet". Le sénateur socialiste Alexandre Ouizille a dit les choses autrement, dans une vidéo postée le 4 juillet 2024 sur les réseaux sociaux : il l'a qualifiée de "foutaise", "jamais vérifiée nulle part dans le monde à aucun moment empiriquement". La formule est excessive - la logique de la courbe tient - mais elle désigne une vraie difficulté : sans mesure du seuil, l'argument est aussi frappant que vague.
En France, la bonne question n'est donc pas "la courbe est-elle vraie ?", mais "sur quels contribuables joue-t-elle, et de combien ?". Les travaux disponibles esquissent une réponse ciblée : très peu pour la grande majorité des ménages, davantage pour les plus hauts revenus et les plus gros patrimoines. C'est précisément sur cette minorité que se concentre aujourd'hui le débat fiscal, comme le montre la discussion autour de la taxe Zucman et des recettes qu'elle pourrait rapporter.
Reste une question que l'économie ne tranchera pas à la place du politique : même si taxer davantage les ultra-riches rapportait peu, faudrait-il le faire au nom de la justice fiscale ? La courbe de Laffer éclaire les rendements. Elle ne dit rien de ce qui est juste.
Questions fréquentes
Pourquoi la courbe de Laffer est-elle contestée dans le débat français ?
Parce qu'elle sert surtout d'argument politique avant d'être un outil d'analyse. Ses détracteurs, comme le sénateur socialiste Alexandre Ouizille - qui l'a qualifiée de "foutaise", "jamais vérifiée nulle part dans le monde à aucun moment empiriquement" dans une vidéo postée sur les réseaux sociaux le 4 juillet 2024 - insistent sur l'absence de seuil mesuré : aucune étude n'a établi de façon incontestable le taux à partir duquel les recettes reculent. Ce reproche est exact sur la mesure, mais il ne remet pas en cause la logique de la courbe, qui est vraie à ses deux extrémités. Le vrai problème n'est donc pas que la courbe soit fausse, mais qu'on l'utilise pour trancher un débat qu'elle ne peut pas résoudre seule.
La France est-elle "au-delà du sommet" de la courbe de Laffer ?
Personne ne peut le dire avec certitude. Ce qui est établi, c'est que la réaction des ménages à l'impôt est très faible pour l'immense majorité (élasticité d'environ 0,02) et nettement plus forte pour les 10 % les plus aisés (0,31), selon les estimations de Cabannes, Houdré et Landais publiées par l'Insee en 2014. Si effet Laffer il y a, il se concentre donc sur les hauts revenus et les gros patrimoines, pas sur l'ensemble des contribuables.
Faut-il en déduire qu'il ne faut pas taxer davantage les ultra-riches ?
Non, et c'est là que l'économie s'arrête. La courbe de Laffer renseigne sur le rendement probable d'un impôt, pas sur sa justice. Même une taxe qui rapporterait peu pourrait se justifier au nom de l'équité fiscale - un arbitrage qui relève du politique, pas du calcul économique.