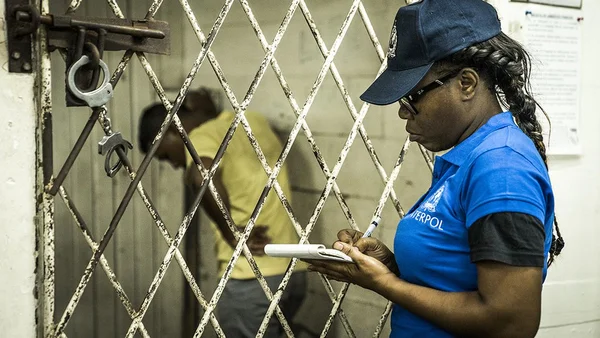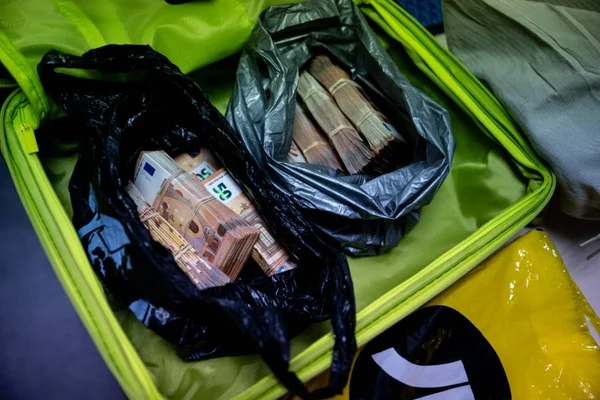

Il est des enquêtes qui disent mieux que des rapports ce qu'est devenu le blanchiment. Le 6 février 2026, quatre personnes ont été mises en examen pour blanchiment aggravé par des juges d'instruction du tribunal judiciaire de Paris. Elles appartiennent à un réseau franco-roumain soupçonné d'avoir recyclé plus de 300 millions d'euros entre 2019 et 2024, issus notamment du trafic de drogue. Treize suspects ont été interpellés quelques jours plus tôt, neuf en France et quatre en Roumanie, au terme de plus de vingt perquisitions coordonnées par Eurojust, sur une enquête ouverte grâce à l'analyse de Tracfin et confiée à la brigade de recherches et d'investigations financières de la police judiciaire parisienne, comme l'a annoncé Vanessa Perrée, procureure nationale anticriminalité organisée.

Ce qui a fait tomber ce réseau, ce n'est pas une saisie de stupéfiants. C'est une lecture de flux : des mouvements d'argent dispersés, recomposés jusqu'à faire apparaître la structure qui les relie. C'est exactement la promesse que met en avant Roland Lescure, ministre de l'Économie, à la publication du rapport annuel de Tracfin : "relier des opérations financières dispersées pour faire apparaître les réseaux, les bénéficiaires réels et les stratégies qui se dissimulent derrière elles".
Reste une question que les communiqués ne tranchent pas : pourquoi, avec un appareil de détection qui grossit chaque année, l'argent sale continue-t-il de circuler aussi librement ?
Un métier, des tarifs, des sous-traitants
Le changement de décor est net. Le blanchiment n'est plus seulement l'affaire d'un groupe criminel qui recyclerait lui-même ses recettes. Europol parle d'un "blanchiment comme service" : la fonction est externalisée auprès de facilitateurs spécialisés, qui facturent une commission proportionnelle au montant traité. La FATF a documenté ces réseaux de blanchisseurs professionnels, et son rapport sur les banques souterraines et les systèmes de type hawala montre que ce marché s'appuie désormais sur sa propre infrastructure, distincte du système bancaire classique.
Cette organisation en marché explique une propriété déroutante du dispositif : il est remplaçable. Un réseau perd un intermédiaire, un compte, un prestataire, et la fonction subsiste, répartie ailleurs. Les courtiers sont interchangeables, les prix se forment sur une base marchande, et le commanditaire n'a pas besoin de connaître le détail du montage. C'est ce qui rend l'interpellation spectaculaire et l'effet durable incertain.
La société éphémère, première marche du circuit
L'outil de base reste d'une banalité désarmante : la société-écran. Tracfin a saisi 40 millions d'euros d'avoirs criminels en 2025 dans le seul cadre de son dispositif "circuit court", qui cible notamment les sociétés éphémères, soit 40 % de plus qu'en 2024. Le service a par ailleurs signalé plus de 8 000 sociétés aux greffes des tribunaux de commerce : 80 % ont été radiées.
Huit mille sociétés signalées, 80 % radiées. Voilà le vrai visage du circuit : non pas des montages sophistiqués, mais une industrialisation de la coquille vide. Le coût de création d'une structure est proche de zéro ; le coût de l'enquête qui la démasque est considérable. Tant que cet écart subsiste, le remplacement est plus rapide que la détection. Et derrière chaque société, il y a des prestataires souvent parfaitement légaux - comptables, domiciliateurs - et des dirigeants prête-noms. C'est là que se loge la professionnalisation.
Le cash, les corridors et le commerce
À la base des circuits, il y a toujours du liquide. Le corridor France-Roumanie du dossier de février illustre la géographie du blanchiment européen : la libre circulation des personnes et des capitaux, conquête civile, est aussi une infrastructure à faible frottement pour l'argent sale. Collecte d'espèces d'un côté, redistribution de l'autre, avec une frontière intérieure qui ne contrôle plus rien.
À côté du cash physique, la FATF suit de près le blanchiment par le commerce : fausses factures, sur- ou sous-facturation d'importations, flux de valeur dissimulés dans des échanges de marchandises réels. L'intérêt du procédé est qu'il n'a rien d'anormal en apparence. Une facture d'importation n'est pas suspecte par nature ; c'est précisément ce qui la rend utile.
Paiements et crypto, le maillon le moins coûteux
Le maillon qui a changé de nature, ces dernières années, c'est le paiement. Mediapart et le réseau European Investigative Collaborations ont rapporté le 1er juin 2026 qu'une enquête judiciaire belge vise la plateforme britannique Wise pour blanchiment, sur un montant de 500 millions d'euros, en lien avec des centaines de procédures instruites en France et en Europe. L'article s'inscrit dans la suite de l'enquête "Dirty Payments" consacrée au groupe français Worldline. Ces éléments proviennent du dossier d'enquête tel que rapporté ; aucune condamnation n'est établie, et les entreprises concernées doivent pouvoir répondre. Le point analytique, lui, tient : les points de passage ne sont plus seulement les banques, mais des établissements de paiement agréés dont le modèle même est le transfert transfrontalier sans friction. Le blanchisseur n'a plus besoin de forcer une porte : il lui suffit de se fondre dans le volume.
Les crypto-actifs occupent une place réelle, mais circonscrite. Les prestataires de services sur crypto-actifs ont adressé 4 850 déclarations de soupçon en 2025, en hausse de 58 %. Les transmissions de Tracfin impliquant ce vecteur ont doublé, et le service a fait usage pour la première fois de son droit d'opposition pour bloquer des fonds en crypto-actifs. Autrement dit : ce n'est sans doute pas le canal principal de l'argent de la drogue, mais c'est la sortie la moins chère pour toute une série de fraudes - faux placements, extorsions en ligne, rançons - parce qu'elle traverse les frontières sans demander d'autorisation à personne.
Ce que le blanchiment coûte d'abord aux victimes
La comptabilité du blanchiment commence par des gens. Selon Ouest-France, des enquêteurs bretons ont démantelé une escroquerie au placement dans les cryptomonnaies qui a piégé des milliers de victimes, pour 700 millions d'euros envolés. Le schéma est archi-rodé : une plateforme d'apparence professionnelle, des premiers retraits qui fonctionnent pour installer la confiance, puis des fonds bloqués et un interlocuteur qui disparaît. L'argent, lui, ne disparaît pas : il est fractionné, passé par des comptes de passage, converti, et revient dans l'économie légale sous une autre forme.
C'est là que la frontière entre économie criminelle et économie légale devient poreuse. Une enquête du Quotidien des Entreprises sur les réseaux IPTV pirates décrit la mécanique : serveurs répartis dans plusieurs pays, paiements en cryptomonnaies, revendeurs de quartier. Un abonnement à quelques euros par mois, payé en espèces ou en jetons numériques, alimente une chaîne qui finit par acheter des biens parfaitement ordinaires. Le blanchiment n'est pas un monde parallèle : c'est de l'argent criminel qui vient acheter dans le nôtre.
Le grand écart entre ce qu'on voit et ce qu'on reprend
Les chiffres de Tracfin 2025 donnent le vertige : 278 484 déclarations de soupçon reçues, en hausse de 32 % sur un an. Le secteur financier en concentre 93 % (258 470 déclarations, +31 %), avec des banques en progression de 45 %. Le secteur non financier, minoritaire à 7 %, accélère de 38 % : notaires +64 %, opérateurs de jeux +38 %, greffes des tribunaux de commerce +23 %, opérateurs de vente volontaire +64 %. Les notes d'information transmises à la justice sur le blanchiment ont bondi de 33 %.
Puis vient le chiffre qui compte : 40 millions d'euros saisis dans le dispositif "circuit court" en 2025. Europol, de son côté, estime que les avoirs que les forces de l'ordre parviennent à retirer des mains des réseaux criminels restent sous la barre des 2 % des produits annuels estimés de la criminalité organisée. L'agence parle elle-même d'"une goutte d'eau dans l'océan".

Il faut manier ces deux séries de chiffres avec prudence. La hausse des déclarations mesure d'abord une activité déclarative : quand les banques déclarent 45 % de plus, cela peut signaler autant un durcissement des contrôles internes qu'une aggravation de la menace. Et le "2 %" d'Europol se calcule sur un dénominateur modélisé, ce qui affaiblit la précision sans annuler le déséquilibre. Quant au fameux "2 à 5 % du PIB mondial", ressassé dans des centaines de rapports - l'UNODC et des documents parlementaires britanniques le citent encore -, il provient d'une estimation du FMI de 1998. Personne ne mesure le blanchiment ; on mesure des déclarations, des saisies et des estimations.
Cela n'excuse rien. Un rapport du Sénat relevait déjà le mouvement : 387 informations transmises à l'autorité judiciaire en matière de blanchiment d'origine criminelle en 2023, contre 251 auparavant. Le renseignement financier français voit donc de plus en plus. Il récupère encore très peu.
Qui paie la conformité
La question du coût ne s'arrête pas aux victimes. Elle remonte jusqu'aux clients ordinaires. Une machine qui produit 278 000 déclarations pour permettre, dans un dispositif donné, 40 millions d'euros de saisies, coûte cher à faire tourner : conformité bancaire, obligations déclaratives des notaires, des opérateurs de jeux, des greffes. Cette facture est répercutée par les frais bancaires, par les délais, par les justificatifs exigés de gens qui n'ont rien à se reprocher. Le "dérisquage" - la fermeture préventive de comptes jugés atypiques - frappe souvent d'abord les petits clients, les associations, les travailleurs indépendants et les personnes en situation irrégulière, qui n'ont pas les moyens de produire un dossier impeccable.
Le paradoxe le plus instructif du rapport Tracfin concerne un secteur tout entier : les agents sportifs, assujettis depuis 2010, n'ont transmis aucune déclaration de soupçon en 2025, malgré des actions de sensibilisation renforcées avec la direction générale du Trésor. Une obligation sans contrôle ne produit rien. C'est une leçon générale : ce n'est pas le nombre de formulaires qui fait baisser le blanchiment, c'est le coût imposé à ceux qui vendent le service.
Ce que Tracfin récupère le mieux, c'est la fraude aux finances publiques : 740 transmissions en 2025 portant sur près de 3 400 personnes morales et physiques, pour des enjeux estimés à 3,2 milliards d'euros. 30 % des contrôles de l'URSSAF pour travail dissimulé viennent de ses informations, avec 470 millions d'euros de redressements (contre 266 millions en 2024), et la DGFiP a relevé une hausse de 7 % des droits notifiés sur la base de ses dossiers (91,6 millions d'euros). Autrement dit : là où il existe un créancier public direct, doté de pouvoirs de recouvrement, l'argent revient. Là où il n'y a que des victimes privées, il s'évapore.
C'est probablement là que se situe le levier le plus sérieux. Plutôt que d'empiler les déclarations, les institutions spécialisées - Europol, la FATF - recommandent de viser les facilitateurs professionnels : ceux qui créent les sociétés, ceux qui les domicilient, ceux qui portent les agréments de paiement. Le rapport de Tracfin le dit à sa manière : les fraudes les plus complexes sont désormais "souvent liées à la criminalité organisée, avec des réseaux structurés et le recours à des acteurs spécialisés dans le blanchiment". Le maillon faible n'est pas le client qui justifie un virement, c'est le professionnel qui organise le circuit.
Tant qu'ouvrir une coquille coûtera moins cher que l'enquête qui la démasque, le marché tiendra. Et la facture continuera d'arriver en bas : chez la retraitée qui a cru à un placement, chez le commerçant dont le compte est fermé sans explication, chez le contribuable qui finance les deux bouts de la chaîne.